Une auréole grise au plafond du séjour. Elle grandit après chaque grosse pluie. Au-dessus, il n’y a pas de grenier, pas de tuiles : seulement une toiture-terrasse, celle de votre immeuble, de votre maison ou du voisin du dessus.
La question tombe tout de suite. D’où vient l’eau, et surtout, qui doit payer ? Le syndic renvoie vers l’assurance, l’assurance parle de vétusté, l’étancheur propose de tout refaire. Pendant ce temps, le plâtre gonfle.
Une infiltration par toiture-terrasse n’a rien d’une fuite banale. L’eau peut entrer à un endroit et ressortir bien plus loin. Le toit appartient souvent à tout le monde. Et la réponse de l’assureur dépend d’une seule chose : la cause retenue. Voici comment reprendre la main, étape par étape.
Identifiez votre situation, on vous oriente vers la bonne section
Sans engagement. 15 minutes au téléphone avec un expert. Vous repartez avec une orientation, pas un devis.
01 · Anatomie de la fuitePourquoi une toiture-terrasse laisse passer l’eau
Une toiture en pente évacue l’eau par gravité. Les tuiles se recouvrent, la pluie glisse. Une toiture-terrasse fonctionne autrement : elle est presque plate, et c’est une membrane continue qui la rend étanche.
Ce simple fait change tout. Sur une terrasse, l’eau stagne parfois, cherche le moindre défaut et finit par le trouver. Une seule faiblesse dans la membrane suffit.
Toiture-terrasse sur dalle : les cinq points d’entrée à contrôler
Faites glisser le schéma horizontalement pour le lire en entier.
- 1Relevé d’étanchéité sur l’acrotère, protégé en tête
- 2Évacuation d’eau pluviale, à garder dégagée
- 3Protection de surface qui masque la membrane
- 4Défaut de membrane : l’eau circule dessous avant de descendre
- 5Percement ajouté après coup (garde-corps, antenne, climatisation)
Une étanchéité, pas une couverture
Le cœur d’une toiture-terrasse, c’est son complexe d’étanchéité. Il s’agit le plus souvent de membranes bitumineuses ou synthétiques posées sur un isolant, lui-même posé sur une dalle en béton.
Pour les terrasses sur dalle maçonnée, les règles de l’art sont fixées par la norme NF DTU 43.1, consacrée à l’étanchéité des toitures-terrasses et toitures inclinées avec éléments porteurs en maçonnerie en climat de plaine. C’est la référence qu’un expert utilise pour juger si l’ouvrage a été bien réalisé.
Les relevés et l’acrotère, premier point faible
La membrane ne s’arrête pas au sol de la terrasse. Elle remonte le long des murs et du petit muret de rive, l’acrotère. Cette remontée s’appelle un relevé d’étanchéité.
Sur le terrain, c’est l’une des zones où l’eau entre le plus souvent. Un relevé trop bas, décollé ou mal protégé en tête laisse l’eau passer derrière la membrane. Elle descend ensuite dans le mur et réapparaît à l’intérieur, souvent dans un angle.
Les évacuations d’eaux pluviales
Une terrasse se vide par des descentes d’eau pluviale. Feuilles, mousses, sable et débris de chantier finissent par les obstruer.
L’eau monte alors au-dessus des relevés, ou reste en flaque pendant des jours. Une membrane saine peut encaisser une pluie, pas une piscine permanente. Le trop-plein, quand il existe, sert justement de soupape de sécurité.
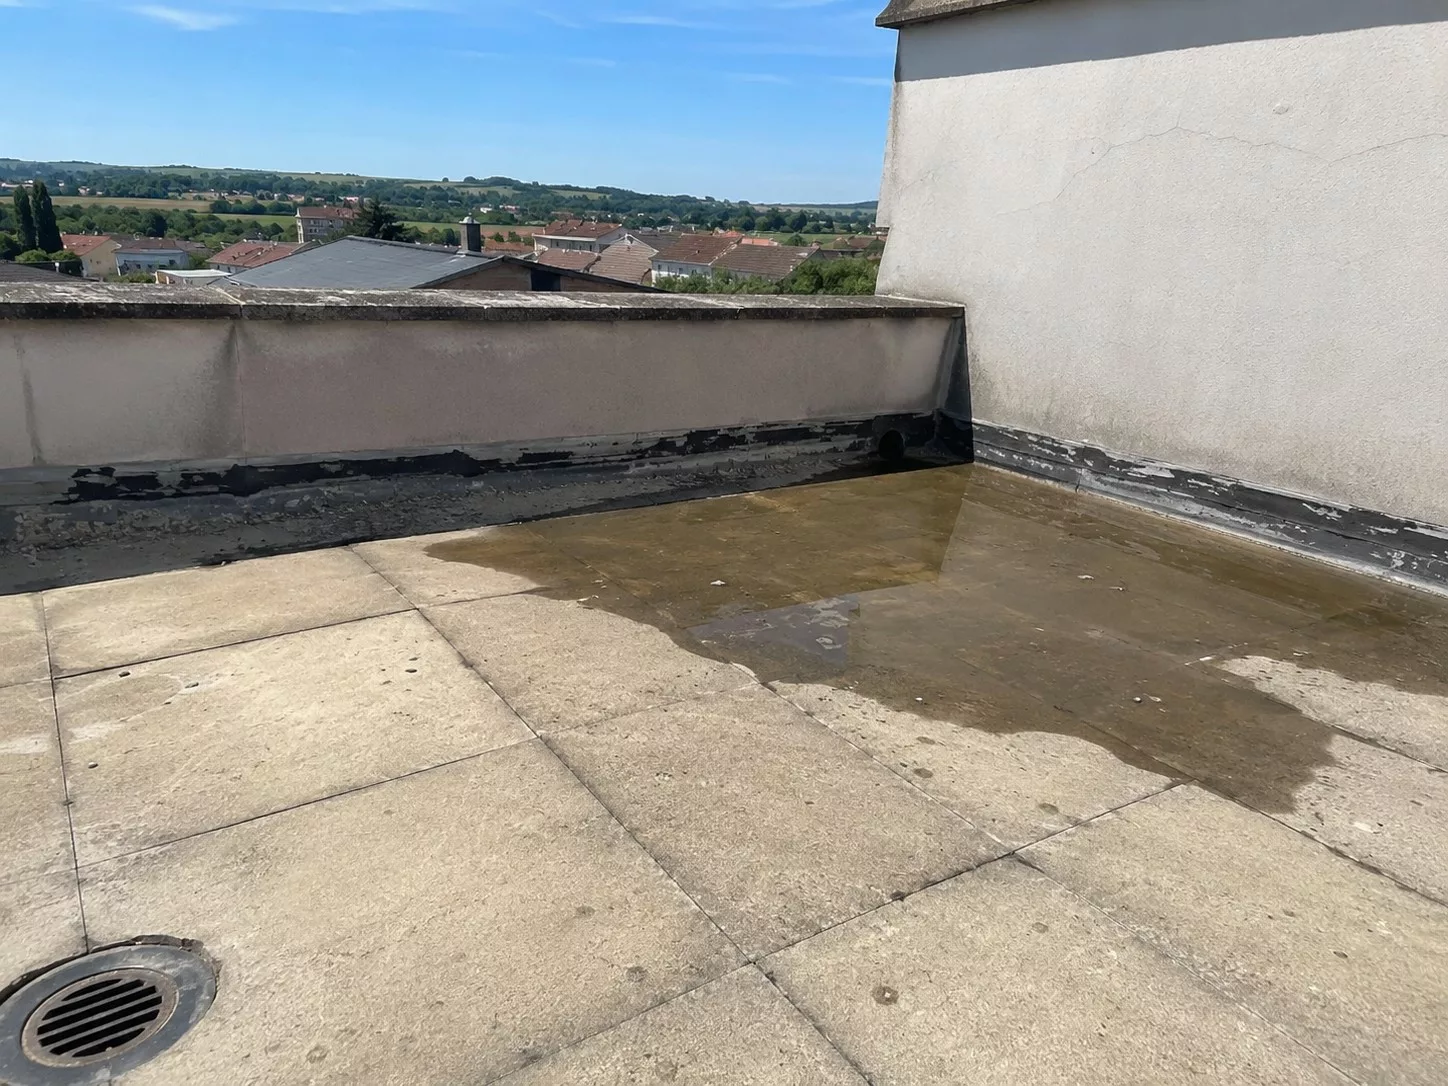
Eau stagnante le long du muret de rive : le relevé d’étanchéité, visible en noir, est directement sollicité.
Ce que cache la protection de surface
Beaucoup de terrasses accessibles sont recouvertes de carrelage, de dalles sur plots, de gravillons ou de terre végétale. Cette protection est utile, mais elle masque la membrane.
Résultat : une fissure dans l’étanchéité reste invisible à l’œil nu. On voit un carrelage parfait, et pourtant l’eau passe dessous.
Le vieillissement et les percements après coup
Une membrane vieillit. Soleil, gel et dilatations la fatiguent avec les années. Sa durée de vie dépend du produit, de la pose et de l’entretien : il n’existe pas de chiffre universel.
Autre cause fréquente : les interventions après la construction. Une antenne fixée au sol, un groupe de climatisation, un garde-corps rajouté, une jardinière lourde. Chaque percement mal repris est une porte d’entrée.
Une toiture-terrasse ne fuit presque jamais « au hasard ». Relevés, évacuations, protection de surface, vieillissement ou percement : la cause précise décide ensuite qui paie.
02 · Trier les hypothèsesInfiltration, condensation ou fuite : reconnaître la vraie origine
Toutes les taches sous une terrasse ne viennent pas de la terrasse. C’est l’erreur la plus coûteuse : refaire une étanchéité qui n’était pas en cause.
Avant de parler de responsabilité, il faut établir l’origine. Quelques observations simples permettent déjà de trier les hypothèses.
Quatre origines possibles, quatre signatures différentes
s’aggrave après une pluie forte ou longue
piège classique, se confond avec la terrasse
Ces indices orientent, ils ne prouvent rien seuls. Plusieurs origines peuvent aussi se cumuler.
Le test de la pluie
Notez la date d’apparition et d’aggravation de chaque tache. Une infiltration par la toiture suit la météo : elle s’aggrave après une pluie forte ou longue, puis sèche lentement.
Si la tache évolue par temps sec, la terrasse n’est probablement pas seule en cause. Il faut chercher ailleurs.
La condensation, le faux coupable
Sous une toiture-terrasse mal isolée ou mal ventilée, la vapeur d’eau de la maison peut se condenser au contact du plafond froid. Cela donne des taches, parfois des moisissures, surtout en hiver.
La différence est importante. La condensation relève de l’isolation et de la ventilation, pas de l’étanchéité. Nous détaillons ce diagnostic différentiel dans notre page sur la différence entre remontées capillaires et infiltration.
La canalisation qui se fait passer pour une infiltration
Une descente d’eau pluviale fissurée, une évacuation de salle de bains au-dessus, une colonne commune : toutes peuvent mouiller un plafond sous terrasse.
Le calendrier aide encore. Une fuite de canalisation d’eau usée ou d’alimentation ne suit pas la pluie, elle suit l’usage de l’eau.
Pourquoi l’eau ressort loin de son point d’entrée
Sur une toiture-terrasse, l’eau qui franchit la membrane peut circuler sous elle, dans l’isolant ou sur la dalle, avant de trouver une fissure ou une réservation pour descendre.
La conséquence pratique
La tache au plafond n’indique pas forcément l’endroit du défaut. Réparer « juste au-dessus » est souvent inutile. C’est là qu’une recherche méthodique, et parfois des moyens comme l’inspection par drone pour les zones difficiles d’accès, prennent tout leur sens. Notre page sur l’inspection de toiture et façade par drone détaille ce que cet outil apporte, et ses limites.
La tache dit où l’eau sort, pas où elle entre. Avant toute réparation, notez dates, météo et évolution : ce relevé oriente le diagnostic et pèsera face à l’assureur.
« La tache au plafond n’indique pas forcément l’endroit du défaut. »
03 · Les bons réflexesLes premiers gestes : limiter les dégâts sans perdre vos droits
Quand l’eau coule, le réflexe est d’agir vite. C’est juste, à condition de ne pas effacer les preuves dont l’assureur aura besoin.
De la découverte au passage de l’expert de l’assureur
- 1Tout de suite
Stopper l’eau, protéger, couper le circuit exposé
Réparation d’urgence admise, gardez la facture
- 2Le jour même
Photos datées : plafond, terrasse, évacuations
La seule trace une fois les réparations faites
- 3Délai du contrat, 5 jours ouvrés minimum
Déclaration écrite à votre assureur
Recommandé avec accusé de réception de préférence
- 4En parallèle
Courrier au syndic ou au voisin du dessus
Constat amiable dégât des eaux si possible
- 5Jusqu’au constat
Aucune remise en état définitive
Peinture, plafond, sols : après le passage de l’assureur
Protéger et sécuriser
Déplacez meubles et objets, posez des récipients, protégez les sols. Si l’eau approche d’un luminaire ou d’une prise, coupez le circuit électrique concerné.
Une réparation d’urgence pour stopper l’eau est admise. Service-Public précise qu’elle n’empêche pas l’indemnisation. En revanche, il conseille de ne pas lancer la remise en état (peinture, plafonds, sols) avant l’accord de l’assureur.
Photographier et dater
Prenez des photos datées de la tache, de son évolution, et si possible de la terrasse elle-même : flaques, évacuations bouchées, relevés décollés. Gardez chaque facture d’intervention urgente.
Ces éléments sont la base de tout dossier. Une fois le plafond repeint, ils sont la seule trace de ce qui s’est passé.
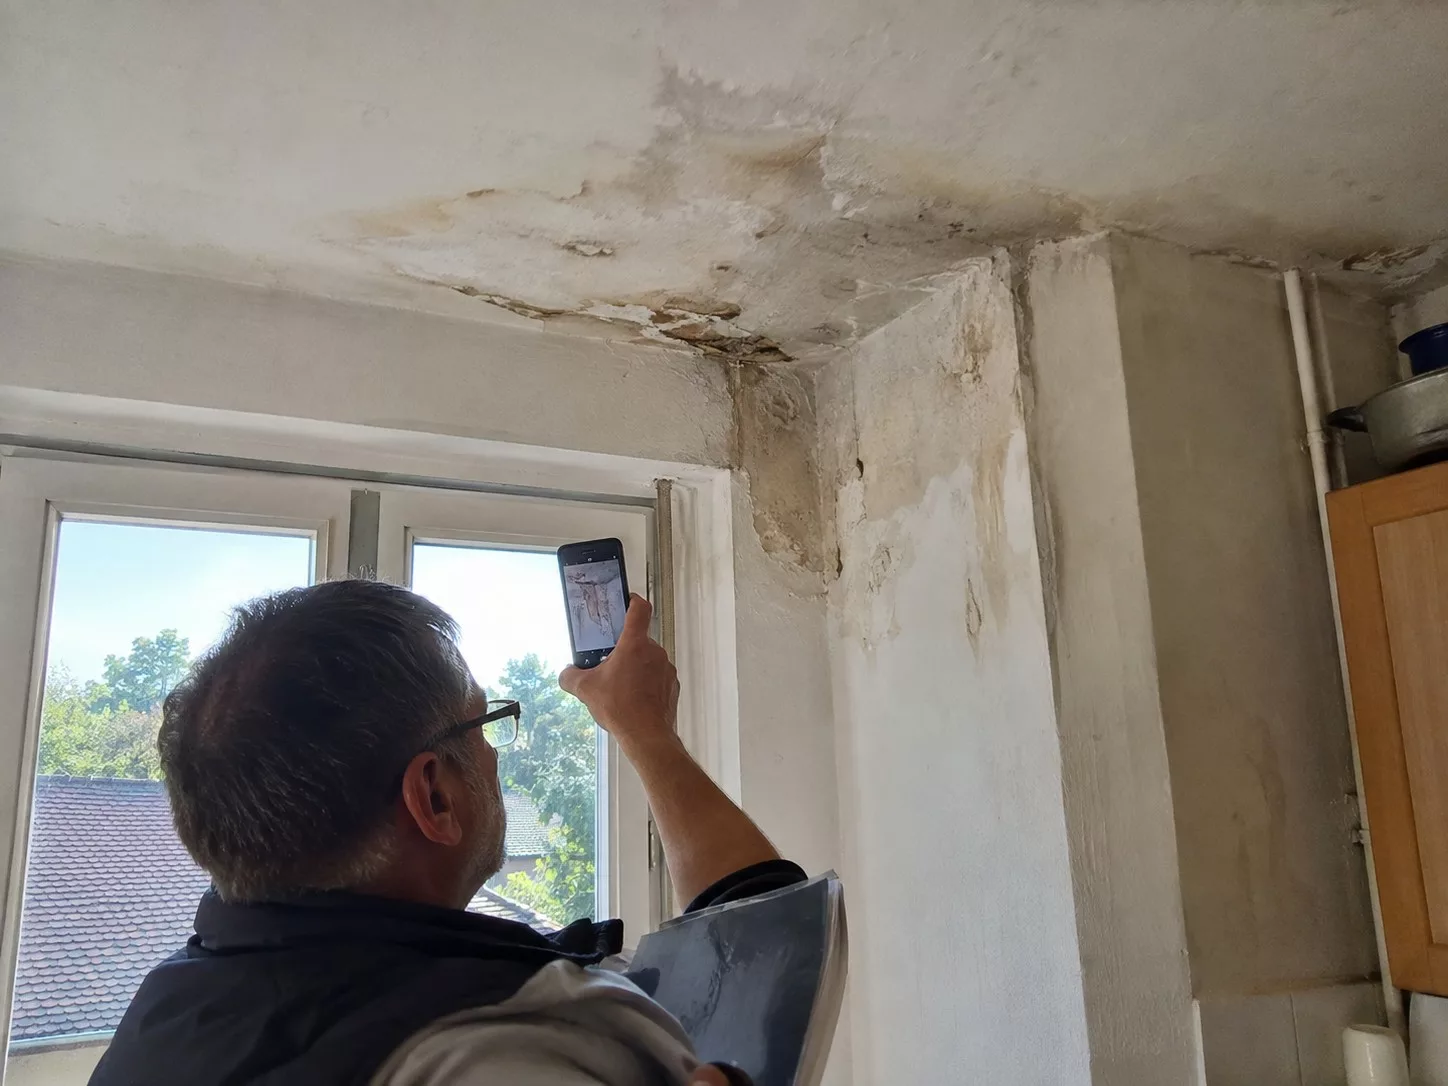
Photographier l’infiltration avant toute remise en état, en datant chaque cliché.
Déclarer le sinistre dans le délai
Votre assurance habitation doit être prévenue dès que vous avez connaissance du sinistre. Selon Service-Public, le délai fixé par le contrat ne peut pas être inférieur à 5 jours ouvrés.
Une lettre recommandée avec accusé de réception reste la forme la plus sûre. Décrivez les dommages, la date de découverte et les mesures d’urgence déjà prises.
Prévenir le syndic ou le voisin
Si la terrasse est commune, informez le syndic par écrit, photos à l’appui. Si elle dépend d’un voisin, prévenez-le aussi : il devra déclarer de son côté.
Le constat amiable dégât des eaux
Il n’est pas obligatoire, mais il accélère le traitement du dossier. En copropriété, Service-Public indique qu’il doit aussi être transmis au syndic.
Stopper l’eau, oui. Refaire le plafond, non, pas avant le passage de l’assureur. Photos datées, factures d’urgence et déclaration écrite dans le délai du contrat : c’est votre socle de preuve.
Infiltration par la terrasse : qui doit agir en premier ?
Trois questions pour savoir vers qui vous tourner. Cette orientation reste générale : seul l’examen des lieux et des documents permet de conclure.
1. Dans quel cadre se trouve la terrasse ?
2. Quand l’étanchéité a-t-elle été réceptionnée, en neuf ou en réfection ?
3. La tache s’aggrave-t-elle après la pluie ?
Appel gratuit et sans engagement.
04 · Qui possède le toitEn copropriété : à qui appartient la toiture-terrasse, et qui paie ?
C’est la situation la plus fréquente à Paris et en petite couronne. C’est aussi la plus source de blocages, parce que plusieurs acteurs se renvoient la balle.
La réponse commence par une question simple : la toiture-terrasse est-elle une partie commune ?
Trois statuts, trois chaînes de responsabilité
Partie commune
- Appartient à
- Tous les copropriétaires
- Usage
- Collectif
- Étanchéité
- Copropriété, réfection votée en assemblée générale
- Répond des dommages
- Le syndicat des copropriétaires
Commune à jouissance privative
- Appartient à
- Tous les copropriétaires
- Usage
- Exclusif, attaché à un lot
- Étanchéité
- Copropriété en principe ; entretien courant selon le règlement
- Répond des dommages
- Le syndicat, avec recours possible contre le copropriétaire fautif
Maison individuelle
- Appartient à
- Vous
- Usage
- Le vôtre
- Étanchéité
- À votre charge, sauf garantie d’entreprise en cours
- Répond des dommages
- Vous et votre assureur, ou le constructeur si garantie
Le règlement de copropriété tranche d’abord
La loi du 10 juillet 1965 répute parties communes, quand les titres sont muets ou contradictoires, notamment le gros œuvre des bâtiments (article 3). Mais c’est le règlement de copropriété qui fait foi en premier.
D’après notre expérience, la toiture-terrasse est très souvent classée en partie commune dans les règlements que nous lisons. Ouvrez votre règlement et cherchez la liste des parties communes : c’est le document qui décide.
La terrasse « privative » qui reste commune
Beaucoup de copropriétaires du dernier étage parlent de « leur » terrasse. Juridiquement, il s’agit souvent d’une partie commune à jouissance privative.
L’article 6-3 de la loi de 1965 est clair : ces parties sont affectées à l’usage exclusif d’un lot, mais elles appartiennent à tous les copropriétaires. L’article 6-4 ajoute qu’elles n’existent que si le règlement les mentionne expressément. Le règlement précise aussi, le cas échéant, les charges supportées par le titulaire de ce droit.
Ce que cela change pour l’étanchéité
L’étanchéité, qui fait partie de l’ouvrage, relève en principe de la copropriété. Le revêtement de surface ou l’entretien courant peuvent, selon le règlement, rester à la charge du copropriétaire qui en a l’usage. Chaque règlement est différent : il faut le lire ligne à ligne.
La responsabilité du syndicat des copropriétaires
L’article 14 de la loi de 1965 pose un principe fort : le syndicat est responsable des dommages causés aux copropriétaires ou aux tiers ayant leur origine dans les parties communes. Il peut ensuite se retourner contre le véritable responsable.
Concrètement, si l’eau entre par une toiture-terrasse commune, c’est vers le syndicat, représenté par le syndic, que vous vous tournez. Si un copropriétaire a percé l’étanchéité en installant quelque chose, le syndicat pourra exercer un recours contre lui.
Le rôle du syndic
Selon l’article 18, le syndic doit pourvoir à la conservation, à la garde et à l’entretien de l’immeuble. En cas d’urgence, il peut faire exécuter de sa propre initiative les travaux nécessaires à sa sauvegarde.
Une infiltration active qui abîme des logements entre souvent dans ce cadre. Une relance écrite qui rappelle cette obligation fait souvent avancer un dossier qui stagnait.
Qui organise la recherche de fuite
Service-Public le précise : pour une recherche de fuite dans les parties communes, c’est l’assureur de l’immeuble qui l’organise. Si l’origine se révèle finalement dans un lot privatif, c’est l’assureur de ce lot qui en supporte le coût.
Gardez une copie de chaque courrier adressé au syndic et de chaque réponse reçue. Ce fil écrit sera la colonne vertébrale du dossier si le désaccord s’installe.
Terrasse commune ou à jouissance privative : dans les deux cas, elle appartient à tous. Le syndicat répond des dommages qui en proviennent (article 14), et le syndic doit agir en cas d’urgence (article 18). Le règlement de copropriété fixe la répartition fine.
Premier échange gratuit. On regarde ensemble votre situation et la suite logique.
05 · Le bon contratQuelle assurance indemnise une infiltration par toiture-terrasse ?
Plusieurs contrats peuvent intervenir. Savoir lequel joue évite des semaines d’allers-retours.
Montant des dommages matériels et cadre de gestion
Votre assurance habitation : soudain ou progressif ?
Selon Service-Public, les infiltrations par la toiture peuvent être couvertes par la garantie dégâts des eaux si elles résultent d’un événement soudain et accidentel, comme une forte pluie ou une tempête. Elles sont généralement exclues quand elles viennent d’un défaut d’entretien ou de la vétusté.
Tout se joue donc sur la cause retenue par l’expert de l’assureur. « Défaut d’entretien » et « vétusté » sont précisément les deux motifs d’exclusion que cite Service-Public.

La cause retenue dans le rapport décide de la prise en charge.
Les assurances de l’immeuble
En copropriété, Service-Public distingue trois couvertures. L’assurance responsabilité civile du syndicat, obligatoire. L’assurance responsabilité civile de chaque copropriétaire, obligatoire elle aussi. Et l’assurance multirisque de l’immeuble, facultative sauf si le règlement l’impose.
Pour un sinistre qui prend naissance dans les parties communes, c’est le syndic qui déclare auprès de l’assureur de l’immeuble.
La convention IRSI, et sa limite pour les terrasses
Les assureurs ont signé entre eux la convention IRSI (Indemnisation et Recours des Sinistres Immeuble). Elle simplifie la gestion des dégâts des eaux et incendies dans les immeubles d’habitation, quand les dommages matériels ne dépassent pas 5 000 € HT.
Les deux seuils à connaître
- Moins de 1 600 € HT : l’assureur gestionnaire indemnise, sans recours contre un autre assureur.
- Entre 1 600 € HT et 5 000 € HT : l’assureur gestionnaire organise l’expertise, indemnise, puis peut exercer un recours.
Le point que peu de pages signalent
Service-Public précise que la convention ne s’applique pas aux sinistres dont l’origine est extérieure à l’immeuble, par exemple les intempéries. Une infiltration provoquée par la pluie peut donc être traitée hors convention, selon la façon dont les assureurs qualifient son origine. Ne tenez pas l’application d’IRSI pour acquise : demandez par écrit à votre assureur dans quel cadre il gère votre dossier.
Ce que l’assurance ne paie généralement pas
Service-Public rappelle que les contrats peuvent exclure les frais de réparation de l’élément à l’origine des dommages. Dit autrement, l’assurance peut indemniser votre plafond et vos peintures sans prendre en charge la réfection de l’étanchéité elle-même.
Cette réfection revient au propriétaire de la terrasse : en copropriété, le plus souvent le syndicat, via un vote en assemblée générale. Sauf si un constructeur doit sa garantie, ce que nous voyons plus bas.
Si l’assureur refuse ou sous-évalue
Vous pouvez demander une copie du rapport d’expertise, présenter vos arguments, puis saisir le Médiateur de l’assurance ou la justice. Notre guide pour contester le rapport de l’expert d’assurance détaille la démarche.
L’assurance paie les dégâts intérieurs si la cause est soudaine et accidentelle, pas forcément la réfection de l’étanchéité. La convention IRSI plafonne à 5 000 € HT et peut ne pas s’appliquer à une infiltration due aux intempéries.
06 · Le calendrier des garantiesToiture-terrasse récente : les garanties des constructeurs
Si l’étanchéité a été posée ou refaite récemment, la question change de nature. Il ne s’agit plus seulement d’assurance, mais de la responsabilité de l’entreprise qui a fait les travaux.
Tout part de la date de réception, l’acte par lequel le maître d’ouvrage accepte les travaux, avec ou sans réserves (article 1792-6 du Code civil).
Les trois garanties sur une échelle de dix ans
Parfait achèvement : tous les désordres signalés, art. 1792-6
Bon fonctionnement : éléments d’équipement dissociables, art. 1792-3
Décennale : solidité ou impropriété à la destination, art. 1792 et 1792-4-1
La première année : la garantie de parfait achèvement
Pendant un an après la réception, l’entrepreneur doit réparer tous les désordres signalés, qu’ils figurent en réserve au procès-verbal ou qu’ils soient notifiés par écrit ensuite (article 1792-6). Le détail figure dans notre page sur la garantie de parfait achèvement.
Dix ans : la garantie décennale
L’article 1792 rend le constructeur responsable de plein droit des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Une infiltration qui rend le logement impropre à sa destination peut donc relever de cette garantie.
L’article 1792-4-1 fixe la durée : dix ans à compter de la réception. Pour la mécanique complète, voyez notre page sur la garantie décennale.
Et la garantie biennale ?
L’article 1792-3 prévoit une garantie de bon fonctionnement de deux ans minimum pour les « autres éléments d’équipement », ceux qui ne font pas corps avec l’ouvrage. Elle peut concerner certains équipements posés sur la terrasse. Notre page sur la garantie biennale la détaille.
La dommages-ouvrage, quand elle existe
Si une assurance dommages-ouvrage a été souscrite pour les travaux, elle permet, selon Service-Public, de rembourser ou de faire réaliser les réparations relevant de la garantie décennale sans rechercher d’abord les responsabilités de chacun. La déclaration obéit à des règles précises, expliquées dans notre page déclaration de sinistre dommages-ouvrage.
En copropriété, qui actionne ces garanties ?
Si les travaux d’étanchéité ont été commandés par la copropriété, c’est le syndicat, représenté par le syndic, qui agit contre l’entreprise et son assureur. Vérifiez dans les procès-verbaux d’assemblée générale la date des travaux et le nom de l’entreprise.
Toiture en pente ou terrasse ?
Si votre infiltration vient d’une couverture en tuiles ou en ardoises refaite par un couvreur, les recours sont détaillés dans notre page malfaçon de toiture et recours contre le couvreur.
Retrouvez la date de réception des travaux d’étanchéité. Moins d’un an : parfait achèvement. Jusqu’à dix ans : décennale, très souvent invoquée pour une infiltration. La dommages-ouvrage, si elle existe, se déclare en premier.
07 · Trois regards différentsLe rôle de l’expert bâtiment indépendant
Sur une infiltration par toiture-terrasse, trois personnes peuvent venir regarder : l’étancheur, l’expert de l’assureur et, si vous le choisissez, votre propre expert. Leurs missions ne sont pas les mêmes.
Trois intervenants, trois missions distinctes
| Étancheur | Expert de l’assureur | Votre expert indépendant | |
|---|---|---|---|
| Mission | Trouver et réparer | Évaluer le dommage pour l’assureur | Établir et qualifier la cause |
| Mandaté par | Vous ou le syndic | L’assureur | Vous |
| Ce qu’il produit | Un devis, une intervention | Un rapport pour son mandant | Un rapport opposable |
| Question tranchée | Comment réparer | Combien et à quel titre indemniser | Pourquoi l’eau entre, donc qui paie |
Établir la cause, pas seulement la fuite
L’étancheur cherche à réparer. L’expert de l’assureur évalue un dommage pour le compte de son mandant. L’expert indépendant que vous mandatez établit la cause technique et la qualifie : défaut d’exécution, usure, défaut d’entretien, intervention d’un tiers.
Cette qualification décide de tout le reste : quel contrat joue, quelle garantie s’applique, qui supporte la réfection.

Mesure à l’humidimètre : objectiver l’humidité avant de qualifier la cause.
Ce que l’expert examine sur une terrasse
- Les relevés d’étanchéité, leur hauteur et leur protection en tête.
- Les évacuations d’eaux pluviales, les trop-pleins et leur entretien.
- Les points singuliers : seuils de portes-fenêtres, joints de dilatation, traversées, garde-corps.
- Le cheminement probable de l’eau entre l’entrée et la tache.
- La concordance entre vos relevés de dates, la météo et l’évolution des dommages.
Un rapport opposable
Le rapport écrit, photographié et argumenté, devient une pièce que vous pouvez opposer au syndic, à l’assureur ou à l’entreprise. Il sert aussi de base à une expertise amiable contradictoire, où chaque partie est convoquée.
Si le désaccord persiste, la voie judiciaire reste possible. Notre page sur l’assistance en expertise contradictoire et judiciaire présente ce cadre.
Combien coûte une expertise
La majorité de nos expertises sont à 590 € TTC, quel que soit le sujet. Le devis dépasse rarement ce montant, sauf cas spécifiques comme les très grandes copropriétés, où le périmètre peut justifier jusqu’à 900 € TTC.
Face à une réfection d’étanchéité, à un plafond à reprendre ou à un refus d’indemnisation, ce montant pèse souvent peu. Un mauvais diagnostic, lui, fait payer des travaux au mauvais endroit.
« Mon assurance va s’en occuper »
C’est parfois vrai, et tant mieux. Mais l’expert de l’assureur n’est pas votre conseil. Quand le dossier se tend, sur la vétusté par exemple, disposer de votre propre analyse rééquilibre la discussion. Une expertise ne garantit jamais une indemnisation, mais elle vous évite de négocier sans éléments.
L’expert indépendant qualifie la cause, et c’est cette qualification qui désigne le payeur. Un rapport opposable à 590 € TTC dans la majorité des cas, face à des réparations qui se chiffrent souvent bien au-delà.
« Une expertise ne garantit jamais une indemnisation, mais elle vous évite de négocier sans éléments. »
08 · Ce qui coûte cherLes erreurs qui coûtent le plus cher
Sur ce type de dossier, on constate souvent les mêmes faux pas. Tous ont un point commun : ils font disparaître une preuve ou déplacent la responsabilité.
Chaque erreur fait perdre quelque chose de précis
- Repeindre avant le constatPreuvele dommage n’est plus constatable
- Colmater soi-même la membranePreuvele vrai défaut devient illisible
- Prévenir le syndic par téléphonePreuveaucune trace de l’information
- Charger ou percer la terrasseResponsabilitéelle peut se reporter sur vous
- Refaire l’étanchéité sans cause établieArgentdépense inutile ou garantie non actionnée
Repeindre le plafond trop tôt
Un plafond repeint avant le passage de l’assureur, c’est un dommage que plus personne ne peut constater. Service-Public avertit qu’une remise en état anticipée expose à une réduction ou un refus d’indemnisation.
Colmater soi-même la terrasse
Une résine du commerce appliquée sur une fissure visible peut masquer le vrai défaut, sans le traiter. Elle peut aussi compliquer l’analyse de l’expert et brouiller la question de la garantie de l’entreprise d’origine.
Attendre que le syndic agisse seul
Un appel téléphonique ne laisse pas de trace. Écrivez au syndic, avec photos et dates, et gardez la preuve d’envoi. Sans écrit, impossible de démontrer qu’il était informé.
Charger ou percer la terrasse
Bacs à plantes, spa, pergola fixée au sol, climatiseur : sur une terrasse à jouissance privative, ces installations peuvent abîmer l’étanchéité. Le copropriétaire qui les a posées risque alors de voir sa responsabilité recherchée.
Payer une réfection sans connaître la cause
Refaire toute l’étanchéité coûte cher. Si la fuite venait d’une évacuation bouchée ou d’une canalisation, la dépense ne règle rien. Et si une garantie décennale courait encore, c’était peut-être à l’entreprise de payer.
Avant toute réfection, une mise en demeure de l’entreprise peut s’imposer si les travaux sont récents.
Écrire, photographier, attendre le constat avant de réparer, et ne jamais payer une réfection complète sans cause établie : ces quatre réflexes protègent l’essentiel de vos droits.
09 · Cas typesTrois situations types et la bonne réaction
Ces situations sont des cas types, construits pour illustrer les raisonnements les plus courants. Chaque dossier réel a ses particularités : un règlement de copropriété, une date de réception ou une clause de contrat peuvent changer la réponse.
Le fil conducteur reste le même dans les trois cas. D’abord établir la cause, ensuite identifier le propriétaire de la terrasse, et enfin vérifier si une garantie de constructeur court encore.
Les trois situations, ligne par ligne
Situation 1 : dernier étage, terrasse commune ancienne
Une tache s’étend au plafond après chaque orage. La terrasse n’a jamais été refaite selon les archives de la copropriété.
Bonne réaction : déclaration à votre assureur, courrier au syndic avec photos, demande d’inscription de la réfection à l’ordre du jour de l’assemblée générale. Le syndicat répond des dommages issus des parties communes. Attention au motif « vétusté » si l’immeuble a laissé vieillir la membrane.
Situation 2 : la terrasse du voisin du dessus
Votre voisin a l’usage exclusif de la terrasse au-dessus de votre chambre. Il y a installé de grandes jardinières l’été dernier.
Bonne réaction : prévenir le voisin et le syndic par écrit. La terrasse reste une partie commune, donc le syndicat est votre interlocuteur. Si les jardinières ont endommagé l’étanchéité, le syndicat pourra se retourner contre ce copropriétaire.
Situation 3 : étanchéité refaite il y a quatre ans
La copropriété a voté une réfection complète. Quatre ans plus tard, l’eau revient au même endroit.
Bonne réaction : retrouver le procès-verbal de réception et l’attestation d’assurance décennale de l’entreprise. Le dommage peut relever de la décennale. Le syndic doit actionner l’entreprise et, s’il en existe une, la dommages-ouvrage.
Quatre questions, toujours dans cet ordre
Par où entre l’eau ?
Relevé, évacuation, membrane, percement, ou autre origine
À qui est la terrasse ?
Commune, à jouissance privative ou privée
Quel contrat joue ?
Habitation, immeuble, IRSI ou hors convention
Une garantie court-elle ?
Parfait achèvement, décennale, dommages-ouvrage
Vos questions les plus fréquentes sur l’infiltration par toiture-terrasse
Qui paie une infiltration par la toiture-terrasse en copropriété ?
Si la terrasse est une partie commune, ce qui est fréquent, le syndicat des copropriétaires répond des dommages qui en proviennent (article 14 de la loi du 10 juillet 1965). Les dégâts dans votre logement passent par les assurances, la réfection de l’étanchéité par un vote de la copropriété. Le règlement de copropriété peut mettre certaines charges à la charge du copropriétaire qui a l’usage exclusif de la terrasse.
Une terrasse à jouissance privative est-elle à la charge de son occupant ?
Pas entièrement. Une partie commune à jouissance privative appartient à tous les copropriétaires (article 6-3 de la loi de 1965). L’étanchéité relève en principe de la copropriété. Le règlement peut en revanche laisser l’entretien courant ou le revêtement à la charge du copropriétaire concerné, qui répond aussi des dégâts qu’il cause.
Mon assurance habitation couvre-t-elle une infiltration par le toit ?
Elle peut la couvrir si l’infiltration résulte d’un événement soudain et accidentel, comme une forte pluie ou une tempête, selon Service-Public. Elle est généralement exclue en cas de défaut d’entretien ou de vétusté. Les contrats peuvent aussi exclure la réparation de l’élément à l’origine du sinistre. Lisez vos conditions générales et déclarez dans le délai du contrat, au minimum 5 jours ouvrés.
La convention IRSI s’applique-t-elle à une infiltration par la terrasse ?
Pas forcément. La convention IRSI vise les dégâts des eaux dont les dommages matériels ne dépassent pas 5 000 € HT. Service-Public précise qu’elle ne s’applique pas aux sinistres d’origine extérieure à l’immeuble, comme les intempéries. Demandez par écrit à votre assureur dans quel cadre il gère votre dossier.
Combien coûte une expertise pour une infiltration par toiture-terrasse ?
La majorité de nos expertises sont à 590 € TTC, quel que soit le sujet (fissures, humidité, malfaçons, VEFA, conseil avant achat). Ce tarif est un choix de positionnement : la concurrence est rude en Île-de-France, nous tenons à rester accessibles. Le devis dépasse rarement ce montant, sauf cas spécifiques comme les très grandes copropriétés où le périmètre peut justifier un tarif jusqu’à 900 € TTC. Le premier diagnostic téléphonique est gratuit et sans engagement.
Ma terrasse a été refaite il y a moins de dix ans : que faire ?
Retrouvez le procès-verbal de réception et l’assurance décennale de l’entreprise. Un dommage qui rend le logement impropre à sa destination peut relever de la garantie décennale, pendant dix ans à compter de la réception (articles 1792 et 1792-4-1 du Code civil). Dans la première année, la garantie de parfait achèvement s’applique aussi. En copropriété, c’est le syndic qui agit pour le syndicat.
Chaque situation est unique. Appelez-nous pour un premier diagnostic téléphonique gratuit et sans engagement.
Sources
- •Légifrance, loi n° 65-557 du 10 juillet 1965, statut de la copropriété, articles 3, 6-3, 6-4, 14 et 18
- •Légifrance, Code civil, articles 1787 à 1799-1, garanties des constructeurs, dont les articles 1792, 1792-3, 1792-4-1 et 1792-6
- •Service-Public, Assurance dégâts des eaux, infiltrations couvertes ou exclues, délai de déclaration, recherche de fuite
- •Service-Public, Copropriété : quelle assurance pour les parties communes ou privatives ?, assurances de l’immeuble et convention IRSI
- •Service-Public, Syndicat des copropriétaires, fiche pratique sur le syndicat
- •Service-Public, Garantie décennale des constructeurs, dommages couverts et rôle de l’assurance dommages-ouvrage
- •La Médiation de l’Assurance, recours amiable après un refus ou une offre contestée
- •BNIB, Bureau de normalisation de l’industrie du béton, normes de mise en œuvre, intitulé de la norme NF DTU 43.1
- •Agence Qualité Construction (AQC), prévention des désordres et retours d’expérience sur la pathologie du bâtiment
- •ANIL, Agence nationale pour l’information sur le logement, information juridique sur la copropriété