Une fissure qui court sur le mur du séjour. Une tache d’humidité qui s’étend au plafond de la chambre. Une porte-fenêtre qui laisse entrer l’eau à chaque orage. Votre logement a moins de dix ans, et quelqu’un vous a dit : « Vous avez une dommages-ouvrage, déclarez le sinistre. » Très bien. Mais à qui écrire, avec quelles informations, dans quel délai ? Et que se passe-t-il une fois la lettre partie ?
La déclaration de sinistre dommages-ouvrage est une procédure très encadrée. Une lettre incomplète, une mise en demeure oubliée pendant la première année, et le dossier n’est même pas ouvert. À l’inverse, une déclaration bien faite enclenche des délais stricts que l’assureur doit respecter, sous peine de sanctions.
Vous trouverez ici la marche à suivre complète : la lettre, les délais, l’expertise de l’assureur, et ce que vous pouvez faire si la réponse ne vous convient pas. Deux outils vous aident en chemin : un générateur de lettre et un calculateur d’échéances.
Identifiez votre situation, on vous oriente vers la bonne section
- Je ne sais pas si mon dommage relève de la dommages-ouvrage
- Je dois écrire ma déclaration et je veux qu’elle soit complète
- J’ai déclaré, l’assureur ne répond pas : quels délais s’appliquent ?
- L’expert de l’assureur va passer chez moi, comment me préparer ?
- L’assureur refuse la garantie ou propose une indemnité trop basse
Sans engagement. 15 minutes au téléphone avec un expert. Vous repartez avec une orientation, pas un devis.
01 · Le périmètreVotre dommage relève-t-il vraiment de la dommages-ouvrage ?
La dommages-ouvrage n’est pas une assurance habitation. Elle ne couvre pas le dégât des eaux du voisin ni la vitre cassée. Elle sert à une chose : financer rapidement la réparation des dommages de nature décennale, sans attendre de savoir qui est responsable.
Trois filtres, dans cet ordre
Un contrat dommages-ouvrage existe-t-il ?
Oui : passez au filtre 2 Non : recours direct contre le constructeur et son assureur décennalLe dommage atteint-il la solidité ou rend-il le bien impropre à sa destination ?
Oui : passez au filtre 3 Non : défaut esthétique ou mineur, autre garantie à explorerLa cause est-elle liée à la construction, et non à une exclusion ?
Oui : vous pouvez déclarer Doute : faites qualifier la cause avant d’écrireTrois réponses positives : votre sinistre a sa place dans la procédure. C’est le propriétaire actuel qui déclare.
L’assureur paie d’abord. Il se retourne ensuite contre les constructeurs et leurs assureurs. C’est tout l’intérêt de ce contrat, et c’est aussi pourquoi l’assureur examine de près le premier critère : la gravité du dommage.
Les dommages que la dommages-ouvrage prend en charge
Le contrat couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, au sens de l’article 1792 du Code civil. Concrètement : fissures structurelles, affaissement de dallage, infiltrations qui rendent une pièce inhabitable, défaut d’étanchéité de toiture.
Elle couvre aussi les éléments d’équipement indissociables du bâti, ceux qu’on ne peut pas déposer sans abîmer la construction : canalisations encastrées, chauffage central, huisseries. La frontière avec la décennale est détaillée dans notre page sur la garantie décennale.
Ce qui reste en dehors
Trois familles de causes sont exclues : l’usure normale, le défaut d’entretien ou l’usage anormal, et la cause étrangère (force majeure, fait d’un tiers, faute du maître d’ouvrage). Le fait intentionnel de l’assuré est aussi exclu.
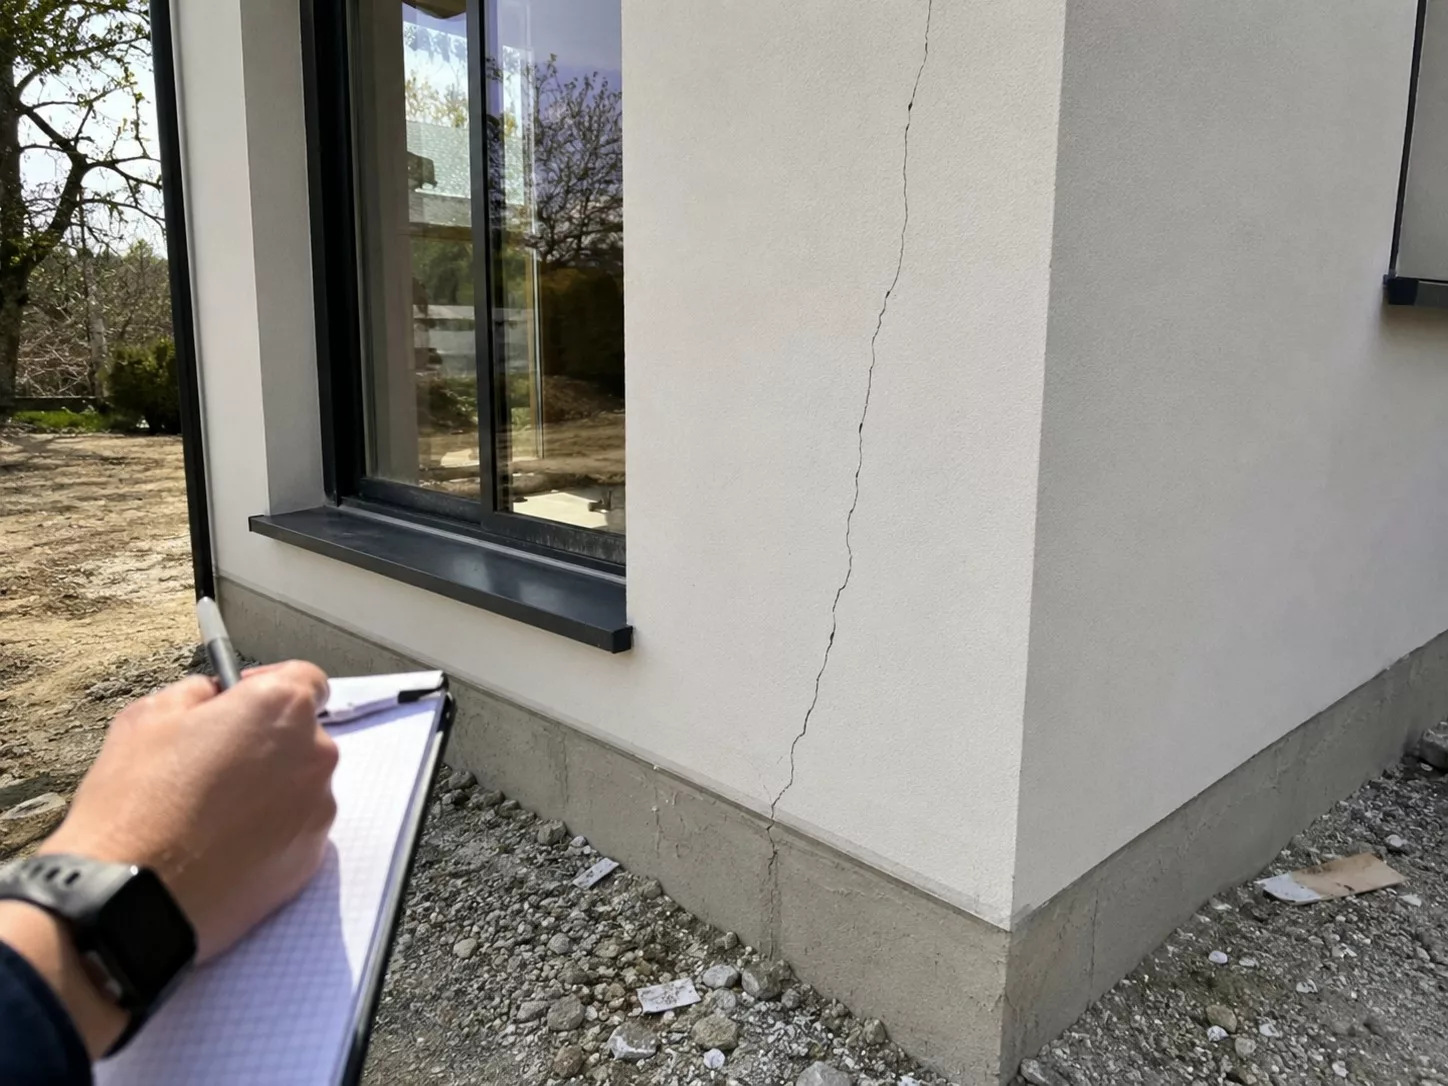
Sur une maison de moins de dix ans, c’est la gravité de la fissure, pas sa simple présence, qui ouvre la dommages-ouvrage.
Les défauts purement esthétiques ne passent pas non plus. Une microfissure d’enduit sans incidence sur la structure sera, dans la plupart des cas, refusée. C’est la qualification technique qui tranche, pas l’aspect visuel.
Avez-vous réellement une dommages-ouvrage ?
L’assurance est obligatoire avant l’ouverture d’un chantier de construction ou de rénovation lourde. Dans les faits, elle n’a pas toujours été souscrite. Les sanctions pénales prévues pour défaut d’assurance ne s’appliquent d’ailleurs pas au particulier qui construit un logement pour l’occuper lui-même ou le destiner à un membre de sa famille.
Pour vérifier, cherchez l’attestation dans votre dossier de construction, votre contrat de construction de maison individuelle ou votre acte d’achat. En cas de vente dans les dix ans, l’acte doit mentionner l’existence de l’assurance et y annexer l’attestation.
Qui a le droit de déclarer le sinistre ?
Le bénéficiaire est le propriétaire de l’ouvrage au moment du sinistre. Si vous avez acheté un bien de moins de dix ans, c’est vous qui déclarez, pas le vendeur ni le promoteur d’origine.
Un locataire ne déclare pas lui-même : il prévient son bailleur, qui saisit l’assureur. En copropriété, les dommages aux parties communes passent par le syndic, qui agit pour le syndicat des copropriétaires.
Pas de dommages-ouvrage : vos droits ne disparaissent pas
Sans ce contrat, vous agissez directement contre le constructeur et son assureur décennal. Le chemin est plus long, mais il existe. Il est décrit dans notre guide pour faire marcher la garantie décennale en cas de malfaçon et, si l’entreprise a disparu, dans celui consacré au constructeur en faillite.
La dommages-ouvrage préfinance les dommages de nature décennale, pas les petits défauts. C’est le propriétaire actuel qui déclare. Vérifiez d’abord que le contrat existe et que le dommage atteint le seuil de gravité.
02 · Le bon momentQuand déclarer : la date de réception change toute la procédure
Une même fissure ne se déclare pas de la même façon à six mois ou à six ans de la réception des travaux. La date du procès-verbal de réception est votre repère. À défaut de réception, la déclaration mentionne la date de première occupation des lieux.
Quatre périodes, quatre façons de procéder
Entreprise défaillante
Mise en demeure restée sans effet, puis résiliation du marché.
Ensuite : déclaration possibleParfait achèvement
L’entreprise doit réparer. Mise en demeure obligatoire d’abord.
Joindre la copie du courrierPériode principale
Déclaration directe à l’assureur, dès la constatation.
Le cas le plus fréquentFenêtre de 2 ans
Si le dommage est né pendant la période décennale ou aggrave un sinistre réparé.
Date d’apparition à prouverPendant la première année : la mise en demeure d’abord
Durant l’année de parfait achèvement, c’est l’entreprise qui doit réparer. La dommages-ouvrage ne prend le relais que si vous avez mis l’entreprise en demeure par lettre recommandée et que celle-ci n’a pas réparé dans le délai fixé.
Point essentiel : la copie de cette mise en demeure fait partie des mentions obligatoires de la déclaration. Sans elle, l’assureur vous répondra que le dossier n’est pas constitué. Si plusieurs corps d’état peuvent être en cause (couvreur, plombier, maçon), mettez chacun d’eux en demeure. Notre modèle de lettre de mise en demeure vous donne une base.
Avant la réception : un cas plus rare
Si le chantier n’est pas réceptionné et que l’entreprise abandonne ou ne répare pas, la dommages-ouvrage peut intervenir après une mise en demeure restée sans effet et la résiliation du contrat. Les désordres constatés à ce stade relèvent souvent d’abord des malfaçons avant réception.
Entre la deuxième et la dixième année : déclarer dès la constatation
C’est la situation type. Vous constatez le dommage, vous déclarez directement à l’assureur dommages-ouvrage, sans mise en demeure préalable de l’entreprise. Plus vous déclarez tôt, plus le lien entre le dommage et la construction reste lisible.
La date portée sur le procès-verbal de réception fixe la période applicable et donc la procédure à suivre.
Une réception signée sans réserve ne ferme pas la porte : les dommages apparus après coup restent déclarables. Les nuances sont expliquées dans notre page sur la réception des travaux sans réserve.
Délai contractuel et délai de deux ans : deux choses différentes
Le Code des assurances (article L113-2) impose de déclarer un sinistre dans le délai fixé par le contrat, qui ne peut pas être inférieur à 5 jours ouvrés. Beaucoup de pages s’arrêtent là, et c’est trompeur.
Deux nuances comptent. D’abord, la déchéance pour déclaration tardive n’est possible que si le contrat la prévoit et si l’assureur prouve que le retard lui a causé un préjudice. Ensuite, la fiche officielle Service-Public rappelle que le droit à indemnisation se perd si le sinistre n’est pas déclaré dans les 2 ans suivant sa survenance ou sa connaissance.
Après dix ans : la fenêtre de rattrapage
Un dommage né pendant les dix ans mais découvert juste après peut, selon l’Institut national de la consommation, encore être déclaré dans les deux ans. Même logique pour l’aggravation d’un dommage déjà réparé par l’assureur. Ces dossiers sont délicats : la date d’apparition devra être démontrée techniquement.
Une aggravation se déclare à nouveau
Si un dommage déjà indemnisé réapparaît ou s’aggrave après les travaux de reprise, une nouvelle déclaration à l’assureur dommages-ouvrage est nécessaire. La Cour de cassation l’a rappelé : un propriétaire qui avait déclaré l’aggravation à son seul assureur habitation n’a pas pu mettre en cause l’assureur dommages-ouvrage.
La première année, mise en demeure de l’entreprise avant toute déclaration. Ensuite, déclaration directe et rapide. Retard ne veut pas dire refus automatique, mais au-delà de 2 ans après la connaissance du dommage, le droit est perdu.
« Plus vous déclarez tôt, plus le lien entre le dommage et la construction reste lisible. »
03 · La lettreRédiger une déclaration de sinistre complète du premier coup
La déclaration n’est pas un simple courrier d’alerte. Les clauses-types du contrat (annexe II de l’article A243-1 du Code des assurances) listent les informations sans lesquelles elle n’est pas « réputée constituée ». Et tant qu’elle ne l’est pas, les délais de l’assureur ne commencent pas à courir.
Ce que votre description doit permettre de voir
- 1LocalisationPièce, mur, étage. « Séjour, façade nord » plutôt que « dans la maison ».
- 2Point de départ et formeAngle de fenêtre, en escalier, verticale ou horizontale.
- 3LongueurMesurée avec un mètre, même approximative.
- 4OuvertureÉpaisseur visible, avec un repère de mesure sur la photo.
- 5Évolution et conséquencesDate d’apparition, élargissement, porte qui frotte, eau qui entre.
Schéma de principe. Chaque désordre de votre logement mérite sa propre ligne dans la déclaration.
Les mentions obligatoires
- le numéro du contrat d’assurance et, le cas échéant, celui de l’avenant ;
- le nom du propriétaire de la construction endommagée ;
- l’adresse de la construction endommagée ;
- la date de réception ou, à défaut, la date de première occupation des locaux ;
- la date d’apparition des dommages, leur description et leur localisation ;
- pendant l’année de parfait achèvement, la copie de la mise en demeure adressée à l’entreprise.
Décrire le dommage comme un expert le ferait
C’est la partie la plus souvent bâclée, et celle qui pèse le plus. « Fissures dans la maison » ne suffit pas. L’assureur doit pouvoir identifier chaque désordre, le localiser et comprendre en quoi il est grave.
Pour chaque désordre, indiquez : la pièce et le mur ou l’ouvrage concerné, la nature du désordre (fissure, décollement, infiltration, affaissement), sa longueur et son ouverture approximative, son orientation (verticale, horizontale, en escalier), et son évolution depuis la première observation.
Exemple de description utile
« Séjour, mur de façade nord : fissure en escalier d’environ 1,20 m partant de l’angle de la fenêtre, ouverture d’environ 2 mm, apparue en mars, élargie depuis. Chambre 2 : porte qui frotte au sol depuis avril. » Ce niveau de précision évite la demande de complément et oriente l’expert.
Ne pas oublier les conséquences
Mentionnez aussi ce que le dommage empêche : pièce inutilisable, moisissures, eau qui entre par temps de pluie. L’impropriété à la destination est l’un des deux critères de la garantie. Si vous ne la décrivez pas, personne ne le fera à votre place.
Les pièces à joindre
Joignez des photos datées, prises avec un repère de mesure (mètre, règle) posé à côté du désordre. Ajoutez la copie de l’attestation dommages-ouvrage, le procès-verbal de réception et, pour la première année, la mise en demeure avec son accusé de réception.

Une règle posée à côté du désordre transforme une simple photo en pièce exploitable par l’expert.
Pour une fissure, un suivi dans le temps renforce beaucoup le dossier. La pose de jauges permet de dater et de mesurer une évolution, ce qu’une photo isolée ne montre pas.
Comment l’envoyer
Trois modes sont admis : lettre recommandée avec avis de réception, envoi recommandé électronique, ou remise contre récépissé. Conservez la preuve de dépôt et l’avis de réception : la date de réception par l’assureur fait courir tous ses délais.
Les erreurs qui retardent tout
- écrire à son assureur habitation au lieu de l’assureur dommages-ouvrage ;
- oublier le numéro de contrat ou la date de réception ;
- décrire un seul désordre alors qu’il y en a plusieurs ;
- pendant la première année, ne pas joindre la mise en demeure ;
- faire réparer avant le passage de l’expert, ce qui efface la preuve.
Générateur de déclaration de sinistre dommages-ouvrage
Les champs sont préremplis avec un exemple fictif. Remplacez-les par vos informations, générez, puis copiez le texte.
Envoi en recommandé avec avis de réception, en recommandé électronique ou contre récépissé. Ce modèle indicatif ne remplace ni la lecture de votre contrat ni l’avis d’un expert.
Faire relire votre description par un expert : 06 51 97 84 45
Une déclaration réputée constituée contient six informations précises. Décrivez chaque désordre, sa taille, sa localisation, son évolution et ce qu’il empêche. Joignez photos et documents, envoyez en recommandé.
Premier appel gratuit. On vous dit si la description tient la route avant l’envoi.
04 · Le calendrierAprès l’envoi : les délais que l’assureur dommages-ouvrage doit respecter
C’est la grande force de ce contrat. Une fois la déclaration reçue, l’assureur est tenu par des délais fixés par l’article L242-1 du Code des assurances et par les clauses-types. Ils se comptent en jours calendaires, à partir de la réception de votre déclaration.
De la réception de votre lettre à l’offre d’indemnité
L’assureur doit réclamer les renseignements manquants.
Sous 1 800 €, offre sans expert. Refus sans expertise si garantie manifestement non due.
Expertise, rapport préliminaire communiqué, décision notifiée.
Sur rapport définitif. Aucune franchise à votre charge.
Difficultés exceptionnelles, à compter de l’accord sur la garantie, avec votre accord écrit.
Versement de l’indemnité, ou de l’avance si vous contestez l’offre.
Contrôle de la déclarationInstruction et offreGraduation : 10 jours
Le délai de 10 jours : la déclaration est-elle complète ?
Dès réception, l’assureur vérifie que les mentions obligatoires sont présentes. S’il manque quelque chose, il doit vous le dire sous 10 jours. Les délais suivants ne courent qu’à partir de la déclaration complète : un oubli vous fait donc perdre des semaines.
Le délai de 60 jours : la décision sur le principe
Dans les 60 jours, l’assureur fait expertiser le dommage, vous communique le rapport préliminaire de l’expert et vous notifie s’il prend en charge le sinistre. Le rapport doit vous être transmis au plus tard en même temps que la décision.
Le rapport préliminaire doit vous parvenir au plus tard avec la décision de l’assureur : gardez-le, il sert pour toute la suite.
Ce rapport préliminaire est une pièce clé. C’est sur lui que repose la décision, et c’est lui qu’il faudra discuter si la garantie est refusée. S’il ne vous a pas été remis avec la notification, réclamez-le par écrit.
Le délai de 90 jours : l’offre chiffrée
Si la garantie est acceptée, l’assureur doit présenter une offre d’indemnité dans les 90 jours suivant la déclaration. Cette offre repose sur le rapport définitif, qui décrit les travaux de réparation et leur coût.
Quand les délais s’allongent légalement
Trois situations prolongent le calendrier : la prolongation exceptionnelle de l’offre en cas de difficultés liées au sinistre (délai supplémentaire de 135 jours au maximum, à compter de l’accord sur la garantie, et seulement avec votre accord écrit), la première récusation de l’expert (délais augmentés de 10 jours) et la désignation de l’expert par le juge des référés (augmentation de 30 jours). Un délai qui se termine un samedi, un dimanche ou un jour férié est reporté au premier jour ouvrable suivant.
Le calculateur ci-dessous applique ces règles à votre propre date. Indiquez la date figurant sur l’avis de réception de votre lettre : il affiche chaque échéance avec le report des week-ends et jours fériés.
Calculateur des échéances de l’assureur
Date de réception de votre déclaration par l’assureur (exemple prérempli).
Résultat indicatif : jours calendaires, report au premier jour ouvrable après un week-end ou un jour férié. Les délais courent à partir d’une déclaration complète. Chaque situation est unique : un expert peut vérifier votre calendrier au 06 51 97 84 45.
10 jours pour réclamer un complément, 60 jours pour décider, 90 jours pour chiffrer, 15 jours pour payer. Notez ces dates dès la réception de l’avis : elles sont votre meilleur levier.
05 · L’expertiseL’expert de la dommages-ouvrage passe : ne subissez pas le rendez-vous
En principe, l’assureur mandate un expert. Il ne peut s’en passer que si le dommage est évalué à moins de 1 800 € ou si la garantie est manifestement injustifiée. C’est lui qui décrit les dommages, apprécie leur gravité et estime les réparations. Son rapport conditionne la décision. Ce rendez-vous se prépare.
Cinq étapes, et à chacune un levier pour vous
Désignation
L’assureur choisit et notifie son expert.
Récusation possible sous 8 joursConvocation
Constructeurs et assureurs souvent conviés.
Préparer plan, liste, photosRéunion sur place
Constat, description, gravité.
Faire consigner vos observationsRapport préliminaire
Fonde la décision des 60 jours.
Le lire ligne à ligneRapport définitif
Travaux et coût, base de l’offre.
Vérifier la solution de repriseQui est cet expert, et pour qui travaille-t-il ?
L’expert est désigné et missionné par l’assureur. Il est tenu à une mission technique, mais il n’est pas votre conseil. Dans la pratique, les constructeurs concernés et leurs assureurs sont souvent convoqués, car l’assureur dommages-ouvrage prépare déjà ses recours.
Vous serez donc parfois seul face à plusieurs professionnels. C’est le moment où un regard technique de votre côté change l’équilibre de la réunion.
Votre droit de récuser l’expert sous 8 jours
Les clauses-types vous permettent de récuser l’expert dans les huit jours suivant la notification de sa désignation, par exemple s’il a déjà travaillé pour l’un des constructeurs. Une seconde récusation oblige l’assureur à faire désigner l’expert par le juge des référés.
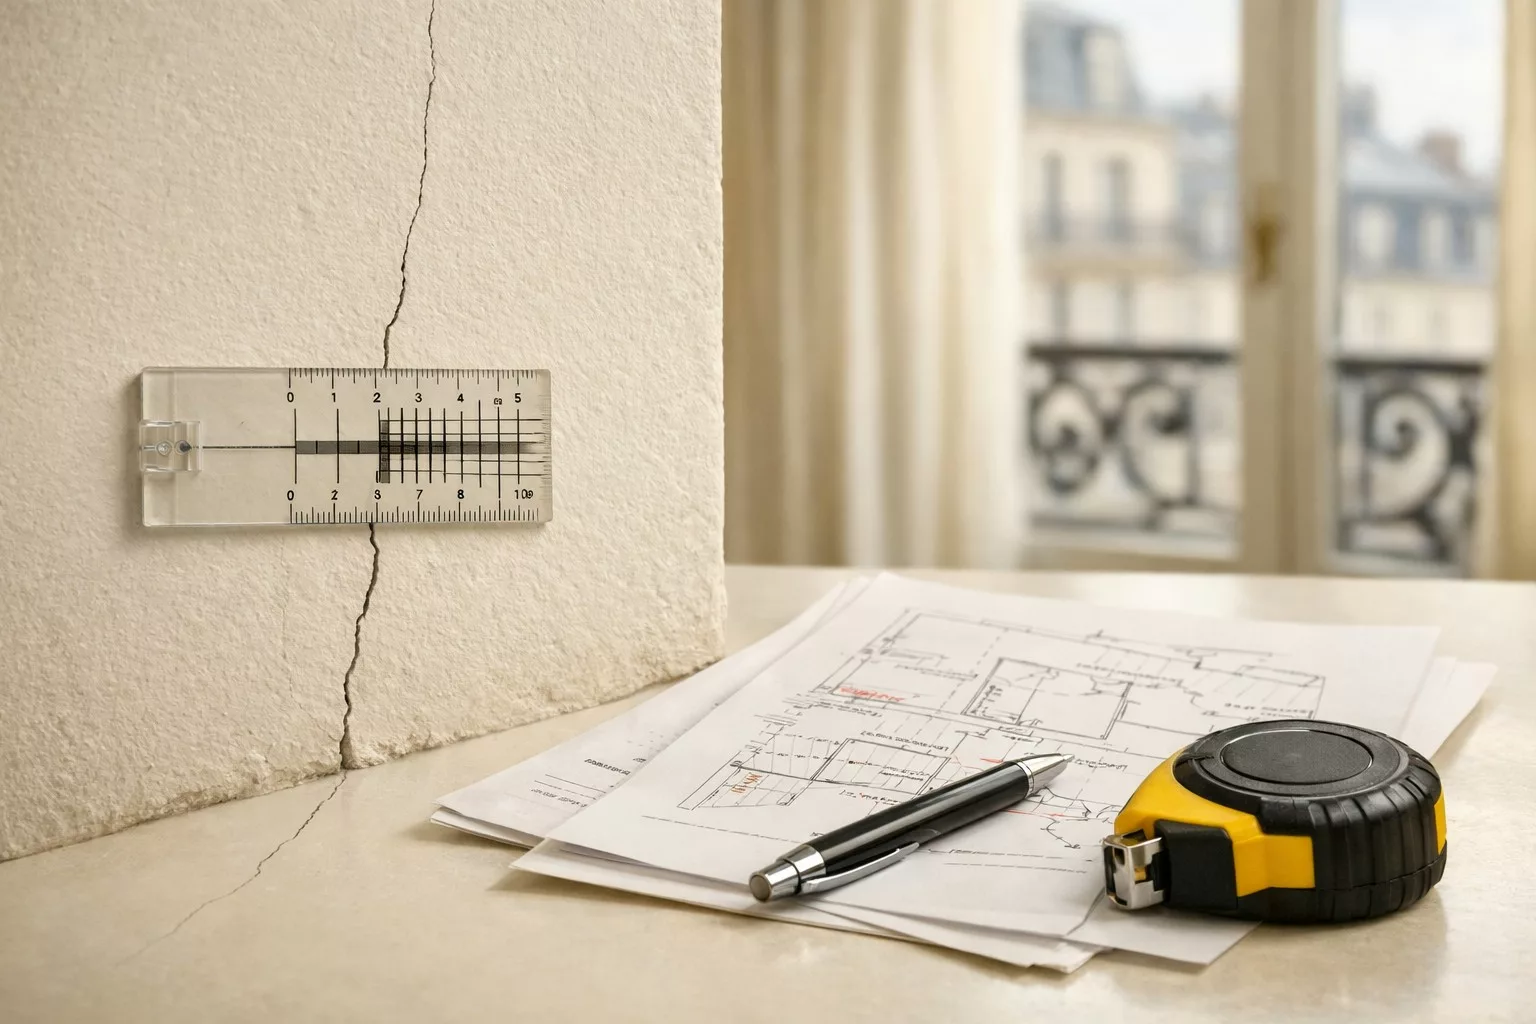
Mesures et relevés datés : ce sont les éléments qui font exister vos observations dans le rapport de l’expert.
La récusation n’est pas un réflexe à avoir systématiquement. Elle se justifie par un doute réel sur l’indépendance ou la compétence, et elle allonge les délais.
Préparer la réunion d’expertise
- ne réparez rien avant le passage, sauf mesure conservatoire urgente ;
- préparez un plan simple des pièces et la liste numérotée des désordres ;
- rassemblez photos datées, relevés de jauges, échanges avec l’entreprise ;
- notez l’historique : date d’apparition, évolution, épisodes de pluie ;
- montrez chaque désordre, y compris ceux qui vous semblent secondaires.
Faites consigner vos observations
Les clauses-types prévoient que les observations éventuelles de l’assuré sont consignées dans le rapport de l’expert. Si vous contestez une cause retenue ou un désordre écarté, demandez que votre position figure par écrit. Un désaccord oral disparaît, un désaccord écrit reste au dossier.
Le rapport préliminaire, puis le rapport définitif
Le rapport préliminaire décrit les dommages, les mesures conservatoires utiles et une première estimation. Il fonde la décision sur la garantie. Le rapport définitif, ensuite, détaille les travaux de réparation et leur coût. Il fonde l’offre d’indemnité.
Lisez ces deux documents ligne à ligne. Un désordre oublié, une solution de reprise sous-dimensionnée ou une cause attribuée à un défaut d’entretien sont les points à repérer.
Où intervient un expert d’assuré
Vous pouvez vous faire assister par votre propre expert bâtiment pendant la réunion. Il pose les bonnes questions, demande les investigations nécessaires et fait consigner les observations techniques. C’est le cœur de notre mission d’assistance en expertise contradictoire.
« Mon assurance va payer, pourquoi un expert ? » L’assurance paie ce que son expert retient. Si une fissure active est classée esthétique ou si la reprise retenue traite le symptôme et non la cause, l’indemnité suit cette lecture.
« Un désaccord oral disparaît, un désaccord écrit reste au dossier. »
06 · Les leviersSilence, refus ou offre insuffisante : ce que vous pouvez faire
La procédure dommages-ouvrage a une particularité : elle sanctionne l’assureur qui ne respecte pas ses délais. Encore faut-il connaître la marche à suivre, car rien ne se déclenche tout seul.
Votre situation, le levier, l’effet attendu
Sources : article L242-1 du Code des assurances et fiche Service-Public F2032. Résultat jamais garanti, chaque dossier est unique.
L’assureur ne répond pas dans les 60 jours
Si l’assureur ne notifie pas sa décision dans le délai de 60 jours, vous pouvez, après lui avoir notifié votre intention, engager les dépenses nécessaires à la réparation. Selon la fiche officielle Service-Public, il ne peut alors plus contester la nature des désordres déclarés et doit vous indemniser.
L’indemnité est en outre majorée d’un intérêt égal au double du taux de l’intérêt légal. La notification se fait par lettre recommandée ou envoi recommandé électronique. Service-Public propose un modèle pour informer l’assureur des réparations engagées.
Une sanction à manier avec méthode
Engager des travaux sans chiffrage solide reste risqué. Faites établir des devis cohérents avec les désordres déclarés, et faites qualifier ces désordres. Le montant réclamé devra correspondre à une réparation réelle et justifiable.
L’offre arrive après 90 jours ou n’est jamais payée
Le même mécanisme joue si l’offre dépasse le délai de 90 jours, ou si l’indemnité acceptée n’est pas versée dans les 15 jours. Après notification à l’assureur, vous pouvez engager les travaux, avec la même majoration d’intérêts.
L’assureur refuse la garantie
Un refus repose le plus souvent sur la qualification du dommage : pas assez grave, esthétique, lié à l’entretien. Ce sont des questions techniques, donc contestables par une analyse technique de même niveau.

Une offre se discute sur des mesures et des chiffrages, pas sur des impressions.
Demandez le rapport préliminaire s’il ne vous a pas été remis, identifiez l’argument exact du refus, puis faites établir une contre-analyse. Notre page pour contester le rapport d’un expert d’assurance détaille la méthode, valable ici aussi.
L’offre vous paraît trop basse
Vous n’êtes pas obligé d’accepter. Si les réparations ne peuvent pas attendre, vous pouvez demander une avance au moins égale aux trois quarts de l’offre, versée sous 15 jours, à valoir sur l’indemnité définitive. Vous pouvez ensuite engager les travaux et poursuivre la discussion sur le solde.
L’indemnité doit servir à la remise en état effective. L’assureur peut vous demander de justifier les travaux réalisés. Gardez devis et factures.
De l’amiable au judiciaire
L’amiable se tente toujours d’abord : courrier argumenté, réunion contradictoire, service réclamations, puis médiateur de l’assurance. Si le désaccord persiste, le juge des référés peut ordonner une expertise judiciaire. À ce stade, un avocat devient utile. Score Expertises intervient sur le volet technique, jamais à la place de votre avocat.
« 590 €, ce n’est pas trop pour un avis ? » Rapporté à une reprise en sous-œuvre ou à une étanchéité de toiture refaite, le coût d’une analyse indépendante reste modeste. Un dommage mal qualifié, lui, peut laisser l’essentiel de la facture à votre charge.
Le silence de l’assureur au-delà des délais vous permet d’engager les travaux avec intérêts majorés, après notification. Un refus ou une offre basse se contestent techniquement. L’avance de trois quarts de l’offre évite d’attendre pour réparer.
Sans engagement. Un expert lit la position de l’assureur avec vous et vous indique la suite logique.
07 · Repères concretsTrois situations types et la bonne réaction
Ces trois situations types sont construites pour illustrer la procédure, sans reprendre un dossier réel. Chaque dossier reste unique, mais les réflexes à avoir se retrouvent d’un cas à l’autre.
Trois moments, trois réflexes
Échelle linéaire de 10 ans. La situation 3 peut survenir à tout moment de la période principale.
- Période
- Garantie principale
- Réflexe
- Déclaration directe, description précise, suivi par jauges
- Période
- Parfait achèvement
- Réflexe
- Mise en demeure des entreprises, puis déclaration avec copie
- Période
- Entre 1 et 10 ans, après l’expertise
- Réflexe
- Ne rien signer, documenter, contre-analyse ciblée
Situation 1 : des fissures dans une maison réceptionnée il y a quatre ans
Des fissures apparaissent en façade et sur une cloison, et s’ouvrent au fil des mois. Le constructeur parle de « retrait normal ». Le propriétaire hésite à déclarer.
La bonne réaction : déclarer sans attendre à l’assureur dommages-ouvrage, avec une description précise de chaque fissure, des photos datées et, si possible, un suivi par jauges. Les fissures sur maison récente peuvent aussi relever d’une autre logique : notre page décennale ou catastrophe naturelle aide à faire le tri.
Situation 2 : une infiltration huit mois après la livraison
L’eau entre sous une baie vitrée à chaque forte pluie. Le propriétaire écrit directement à l’assureur dommages-ouvrage, qui lui répond que la déclaration n’est pas constituée.
La bonne réaction : on est dans l’année de parfait achèvement. Il faut mettre en demeure l’entreprise de menuiserie, et si besoin le maçon, par recommandé avec un délai d’intervention. Sans réparation dans ce délai, nouvelle déclaration avec la copie des mises en demeure.
Situation 3 : un refus pour « désordre esthétique »
Après le passage de l’expert, l’assureur refuse : selon le rapport, les fissures ne compromettent pas la solidité. Le propriétaire constate pourtant qu’une porte ne ferme plus et que les fissures s’élargissent.
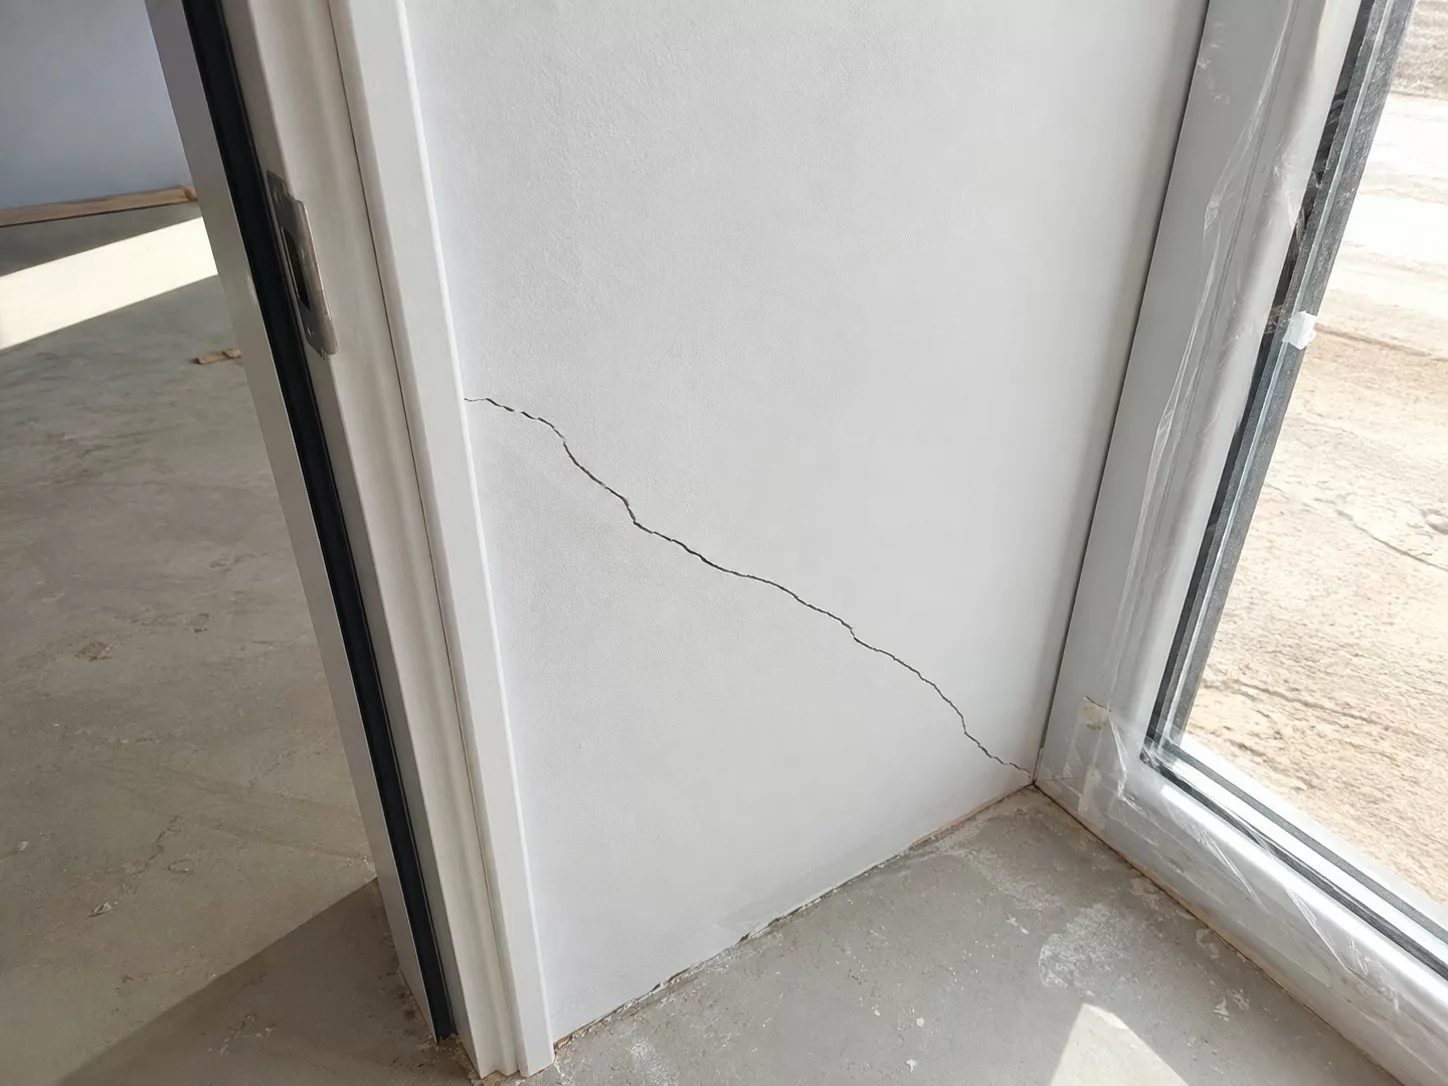
Une fissure qui part d’un encadrement de porte se mesure et se photographie dans le temps : c’est ce suivi qui répond à un refus.
La bonne réaction : ne rien signer, relire le rapport préliminaire, documenter l’évolution, puis faire établir une analyse indépendante qui traite précisément l’argument du refus. Une porte qui ne ferme plus est un indice de mouvement à faire constater.
Votre déclaration en quatre gestes
Contrat existant, dommage grave, bonne période.
Six mentions, description précise, recommandé.
10, 60, 90 jours : notez chaque échéance.
Observations au rapport, contre-analyse si refus.
08 · FAQVos questions les plus fréquentes sur la déclaration de sinistre dommage ouvrage
1Dans quel délai déclarer un sinistre à la dommages-ouvrage ?
Dès que vous constatez le dommage, dans le délai fixé par votre contrat, qui ne peut pas être inférieur à 5 jours ouvrés. Un retard n’entraîne une déchéance que si le contrat la prévoit et si l’assureur prouve un préjudice. En revanche, selon Service-Public, le droit à indemnisation est perdu au-delà de 2 ans après la survenance ou la connaissance du dommage.
2Quelles informations doit contenir la déclaration ?
Le numéro de contrat, le nom du propriétaire, l’adresse de la construction, la date de réception ou de première occupation, la date d’apparition des dommages avec leur description et leur localisation. Pendant l’année de parfait achèvement, ajoutez la copie de la mise en demeure envoyée à l’entreprise. Sans ces éléments, la déclaration n’est pas réputée constituée.
3Que se passe-t-il si l’assureur ne répond pas dans les 60 jours ?
Après l’avoir notifié par recommandé, vous pouvez engager les dépenses nécessaires à la réparation. L’assureur ne peut plus contester la nature des désordres déclarés, et l’indemnité est majorée d’un intérêt égal au double du taux légal. Faites chiffrer les travaux sérieusement avant de lancer quoi que ce soit.
4Puis-je refuser l’expert choisi par l’assureur ?
Oui. Vous pouvez le récuser dans les huit jours suivant la notification de sa désignation. Une première récusation allonge les délais de 10 jours. En cas de seconde récusation, l’assureur doit faire désigner l’expert par le juge des référés. Réservez cette démarche aux doutes sérieux sur son indépendance.
5Combien coûte une expertise pour m’accompagner face à l’assureur ?
La majorité de nos expertises sont à 590 € TTC, quel que soit le sujet (fissures, humidité, malfaçons, VEFA, conseil avant achat). Ce tarif est un choix de positionnement : la concurrence est rude en Île-de-France, nous tenons à rester accessibles. Le devis dépasse rarement ce montant, sauf cas spécifiques comme les très grandes copropriétés où le périmètre peut justifier un tarif jusqu’à 900 € TTC. Le premier diagnostic téléphonique est gratuit et sans engagement.
6J’ai acheté un logement de moins de dix ans : puis-je déclarer ?
Oui. L’assurance dommages-ouvrage est transmise aux acquéreurs successifs pendant les dix ans suivant la réception. C’est vous, propriétaire actuel, qui déclarez le sinistre. Demandez à votre notaire l’attestation d’assurance annexée à l’acte de vente si vous ne l’avez pas.
Sans engagement. Vous parlez directement à un expert. Voir les avis Google
Sources
- •Service-Public.fr, Assurance dommages-ouvrage (DO), délais de déclaration et d’instruction, fiche vérifiée le 17 septembre 2026
- •Service-Public.fr, Déclarer un sinistre à l’assureur dommages-ouvrage, modèle de lettre officiel
- •Service-Public.fr, Informer son assureur des réparations engagées, modèle en cas de dépassement des délais
- •Service-Public.fr, Garantie décennale des constructeurs, dommages couverts et durée
- •Légifrance, Code des assurances, articles L242-1 et L242-2, obligation d’assurance et délais de l’assureur
- •Légifrance, annexe II de l’article A243-1 du Code des assurances, clauses-types, déclaration constituée, expertise et récusation
- •Légifrance, article L113-2 du Code des assurances, délai minimal de déclaration et conditions de la déchéance
- •Légifrance, article 1792 du Code civil, responsabilité décennale et seuil de gravité
- •Institut national de la consommation, fiche pratique J 328, procédure de sinistre selon la période
- •Légibase, Dommages ouvrage : déclaration obligatoire en cas d’aggravation d’un sinistre ancien, veille juridique sur un arrêt de la Cour de cassation
- •Agence Qualité Construction, guide « Maison individuelle : assurance construction dommages-ouvrage », diffusé par l’INC
- •economie.gouv.fr (DGCCRF), Assurance de dommages-ouvrage : quelle est la réglementation applicable ?, fiche pratique