La pluie est tombée toute la nuit. Au matin, une auréole brune s’étale au plafond de la chambre, juste sous la toiture refaite il y a quelques mois. Le couvreur ne répond plus, ou vous assure que « c’est normal, ça va sécher ». Vous avez payé une couverture neuve, votre maison prend l’eau, et vous ne savez pas par quel bout prendre le problème.
Une malfaçon de toiture ouvre pourtant des recours solides. Le droit de la construction prévoit plusieurs garanties légales, une assurance obligatoire côté couvreur, et des procédures graduées, de la lettre recommandée jusqu’au juge. Mais chaque recours dépend d’une date, la réception des travaux, et d’une qualification technique précise du désordre. Une tuile mal fixée et une infiltration dans les combles ne se traitent pas du tout de la même façon.
Voici la méthode que nous appliquons sur les dossiers de couverture en Île-de-France : reconnaître la malfaçon, la faire constater, identifier la bonne garantie, agir dans le bon ordre et éviter les erreurs qui font perdre un dossier. Un outil vous indique la garantie probable en deux clics. Commencez par votre situation, chaque ligne ci-dessous mène à la section utile.
Identifiez votre situation, on vous oriente vers la bonne section
Sans engagement. 15 minutes au téléphone avec un expert. Vous repartez avec une orientation, pas un devis.
01 · Lire le désordreLes malfaçons de toiture qui ouvrent un recours
Toute toiture qui vieillit n’est pas une toiture mal faite. Avant de parler de recours, il faut savoir ce que vous avez sous les yeux, et surtout d’où vient l’eau. Sur une couverture, l’essentiel des défauts se concentre sur une poignée de points que l’on retrouve d’un dossier à l’autre.
Les six zones où se logent la plupart des malfaçons de couverture
Schéma de principe. La localisation réelle d’une fuite se confirme sur place, jamais à distance.
Le schéma montre pourquoi une fuite est si trompeuse. L’eau entre par un point singulier, suit un chevron ou l’écran de sous-toiture, puis réapparaît parfois deux mètres plus loin. Réparer « là où ça coule » ne règle donc rien, et c’est souvent ce que propose un couvreur pressé.
Les infiltrations : le signal le plus fréquent
Une infiltration par la toiture se manifeste par une auréole au plafond, une peinture qui cloque sous les combles, une odeur de bois humide ou un isolant détrempé. Elle apparaît souvent par vent fort combiné à la pluie, quand l’eau est poussée sous les éléments de couverture.
Une toiture neuve ou refaite ne doit pas laisser passer l’eau, même par gros temps. Quand elle le fait dans les mois qui suivent les travaux, la piste de la malfaçon devient sérieuse, surtout si les traces se répètent au même endroit après chaque épisode pluvieux.
Tuiles, ardoises et fixations mal posées
Chaque modèle de tuile ou d’ardoise a sa pente minimale, son recouvrement et son mode de fixation, définis par les règles de l’art. La couverture en ardoises relève du NF DTU 40.11, les couvertures en tuiles de la série des NF DTU 40.2. Une tuile posée sur une pente trop faible pour son modèle, ou un pureau trop long, laisse remonter l’eau par capillarité et sous l’effet du vent.
Les défauts de fixation se voient après un coup de vent : tuiles soulevées, glissées, parfois tombées au sol. Sur une couverture récente, un coup de vent ordinaire ne devrait pas suffire à déplacer des tuiles correctement fixées. Quand c’est le cas, l’absence de crochets ou de fixations là où elles étaient nécessaires est une piste sérieuse.
Zinguerie et points singuliers
Noues, solins, abergements de cheminée, raccords de fenêtres de toit : ces pièces de zinguerie sont les points les plus techniques d’une couverture. Un solin simplement collé au mastic, sans engravure ni recouvrement suffisant, finit souvent par se décoller. L’eau entre alors le long du conduit et descend dans la maçonnerie.
Les gouttières et chéneaux posés sans pente d’écoulement retiennent l’eau, débordent sur la façade et peuvent mouiller le pied de mur. C’est un défaut d’exécution dès lors qu’il existe dès la pose, à distinguer d’un simple défaut d’entretien.
Écran de sous-toiture et ventilation
L’écran souple placé sous les tuiles est la deuxième barrière contre l’eau. Sa mise en œuvre est encadrée par le NF DTU 40.29. L’Agence Qualité Construction décrit les désordres typiques dans sa fiche pathologie consacrée à l’écran de sous-toiture : raccords non traités autour des fenêtres de toit et des traversées, écran qui fait poche en bas de pente, découpes qui suppriment la protection.
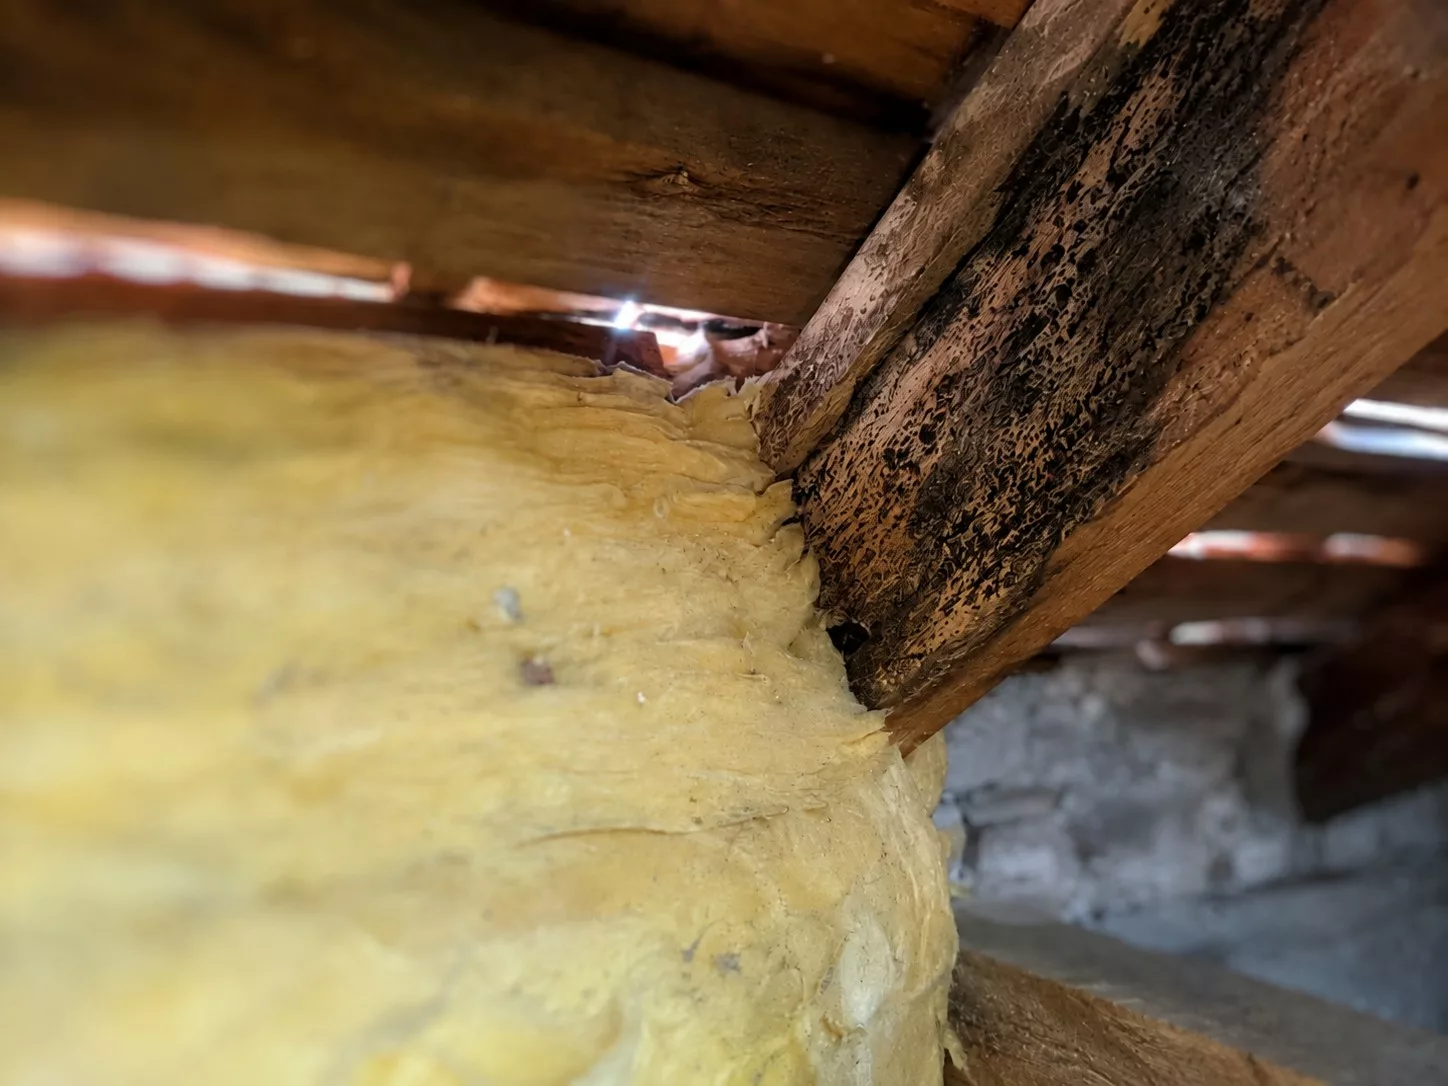
Chevron noirci et isolant plaqué sous la couverture : une humidité qui vient souvent d’un défaut de ventilation, pas d’une fuite.
Un défaut de ventilation sous couverture, lui, produit de la condensation : chevrons noircis, isolant humide, moisissures dans les combles. Le propriétaire croit à une fuite alors que l’eau vient de l’intérieur. Le diagnostic change tout, y compris le responsable.
Ce qui ne relève pas d’une malfaçon
Une tuile arrachée par une tempête exceptionnelle, une couverture de trente ans en fin de vie, une gouttière bouchée faute d’entretien : ces situations relèvent de votre assurance habitation ou de l’usure normale, pas d’un recours contre le couvreur. Distinguer la malfaçon du sinistre climatique est l’un des premiers apports d’une expertise.
Pour les autres corps d’état, notre guide pour reconnaître une malfaçon dans une maison détaille les signes à surveiller poste par poste.
Une malfaçon de toiture se loge presque toujours dans un point singulier ou dans la pose elle-même. Une tempête ou l’usure relèvent d’autres voies : le premier travail consiste à séparer les deux.
02 · Constituer la preuveFaire constater la malfaçon avant d’agir
Un recours se gagne ou se perd sur la preuve. Le couvreur, son assureur et, le cas échéant, le juge ne voient jamais votre toiture le jour de la fuite. Ils voient un dossier. Voici ce qu’il doit contenir, et à quoi sert chaque pièce.
Le dossier de preuves d’un recours toiture
Fixent ce que le couvreur s’était engagé à faire : matériaux, écran, zinguerie, prix.
IndispensableDonne le nom de l’assureur à mettre en cause. Elle doit être jointe aux devis et factures.
IndispensablePV signé, ou à défaut prise de possession et paiement : c’est l’horloge de toutes les garanties.
IndispensableTraces intérieures après chaque pluie, vue d’ensemble puis détail, sans monter sur le toit.
RenforceSMS, mails, courriers : prouvent que le couvreur a été prévenu et ce qu’il a répondu.
RenforceQualifie techniquement le désordre, sa cause et la reprise nécessaire. La pièce qui arbitre.
IndispensableDocumenter sans monter sur le toit
Ne grimpez jamais sur une couverture pour « voir ». Le risque de chute est réel, et une tuile cassée sous votre pied brouille le constat. Tout ce qui compte se photographie depuis l’intérieur, depuis le sol ou depuis une fenêtre : traces au plafond, combles, gouttières, tuiles déplacées visibles d’en bas.
Prenez une vue d’ensemble, puis un plan serré, à chaque épisode de pluie. Notez la date, la météo et l’endroit exact. Une série de photos régulières raconte l’évolution du désordre bien mieux qu’un souvenir.
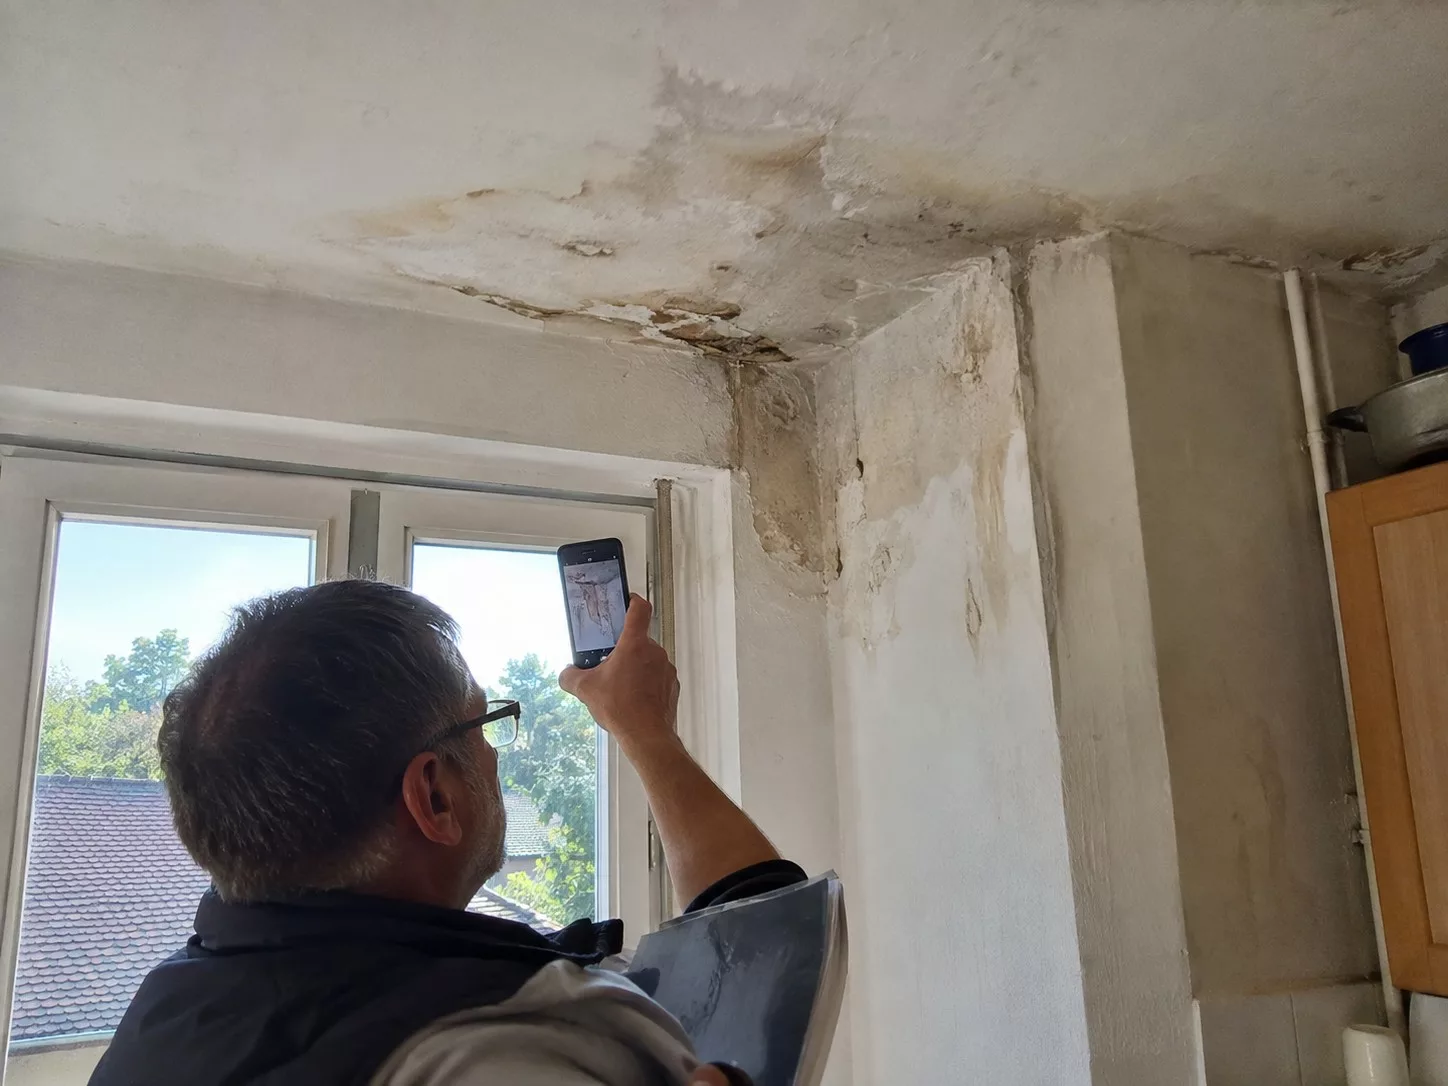
Photographier les traces intérieures à chaque épisode de pluie, de près puis de loin : la base de tout dossier.
Conservez aussi les factures des dégâts intérieurs : peinture, plâtre, isolant, mobilier abîmé. Elles font partie de votre préjudice et se réclament en même temps que la reprise de la toiture.
Les papiers du chantier
Retrouvez le devis signé, les factures et, surtout, l’attestation d’assurance décennale du couvreur. L’article L243-2 du Code des assurances impose aux entreprises de joindre à leurs devis et factures un justificatif de cette assurance. Si elle manque, demandez-la par écrit : c’est elle qui vous dira contre quel assureur vous retourner.
Cherchez aussi la date de réception. Un procès-verbal signé la fixe clairement. Sans PV, la réception peut être considérée comme tacite, par exemple quand vous avez pris possession de l’ouvrage et réglé le solde sans contestation. Cette date est l’horloge de tous vos recours.
Commissaire de justice ou expert bâtiment ?
Le commissaire de justice (ex-huissier) constate ce qu’il voit : une tache, une tuile déplacée. Il ne dit ni pourquoi, ni qui en porte la responsabilité, ni combien coûte la reprise. L’expert bâtiment explique la cause, rattache le désordre à l’exécution des travaux et chiffre la reprise. Les deux peuvent se compléter, mais seul le second tranche la question technique.
Pour les zones hautes, l’inspection par drone permet d’examiner la couverture, la zinguerie et les évacuations sans échafaudage ni risque.
03 · Le bon calendrierQuelle garantie selon la date de réception de votre toiture
Le même désordre peut relever de trois garanties différentes selon la date de réception et sa gravité. Choisissez votre situation : l’outil vous indique la garantie probable, son fondement et le premier réflexe à avoir.
Quelle garantie pour votre toiture ?
1. Depuis la réception des travaux de toiture :
2. Ce que vous constatez :
Garantie décennale
Article 1792 du Code civil · 10 ans à compter de la réception
Une toiture qui laisse entrer l’eau est en principe rendue impropre à sa destination : c’est le cœur de la décennale. Elle joue contre le couvreur et son assureur décennal, sans que vous ayez à prouver une faute : il suffit de rattacher le désordre à ses travaux.
Premier réflexe : mise en demeure du couvreur et déclaration à son assureur décennal, dossier photo à l’appui.
Vérifier mon cas au 06 51 97 84 45Résultat indicatif, fondé sur les règles générales du Code civil. Il ne remplace pas l’analyse de votre dossier : la qualification finale dépend de la gravité constatée sur place et de l’ampleur des travaux.
L'outil applique les règles générales. Sur un dossier réel, deux questions restent à trancher sur place : la gravité du désordre, et le fait que vos travaux constituent ou non un « ouvrage » au sens du Code civil.
Avant la réception : le couvreur répond de son contrat
Tant que la réception n'a pas eu lieu, aucune garantie légale ne court encore. Le couvreur reste tenu de livrer ce qui est prévu au devis, dans les règles de l'art. C'est le moment où vous avez le plus de poids : vous pouvez réserver, voire refuser la réception. Les risques d'une réception signée sans réserve sont réels, car les défauts apparents non réservés sont en principe couverts par cette signature.
La première année : la garantie de parfait achèvement
L'article 1792-6 du Code civil oblige l'entrepreneur, pendant un an à compter de la réception, à réparer tous les désordres signalés, soit par réserves au procès-verbal, soit par notification écrite pour ceux qui apparaissent ensuite. Tous les désordres, pas seulement les graves : une tuile mal fixée ou une gouttière qui déborde entrent dans son champ.
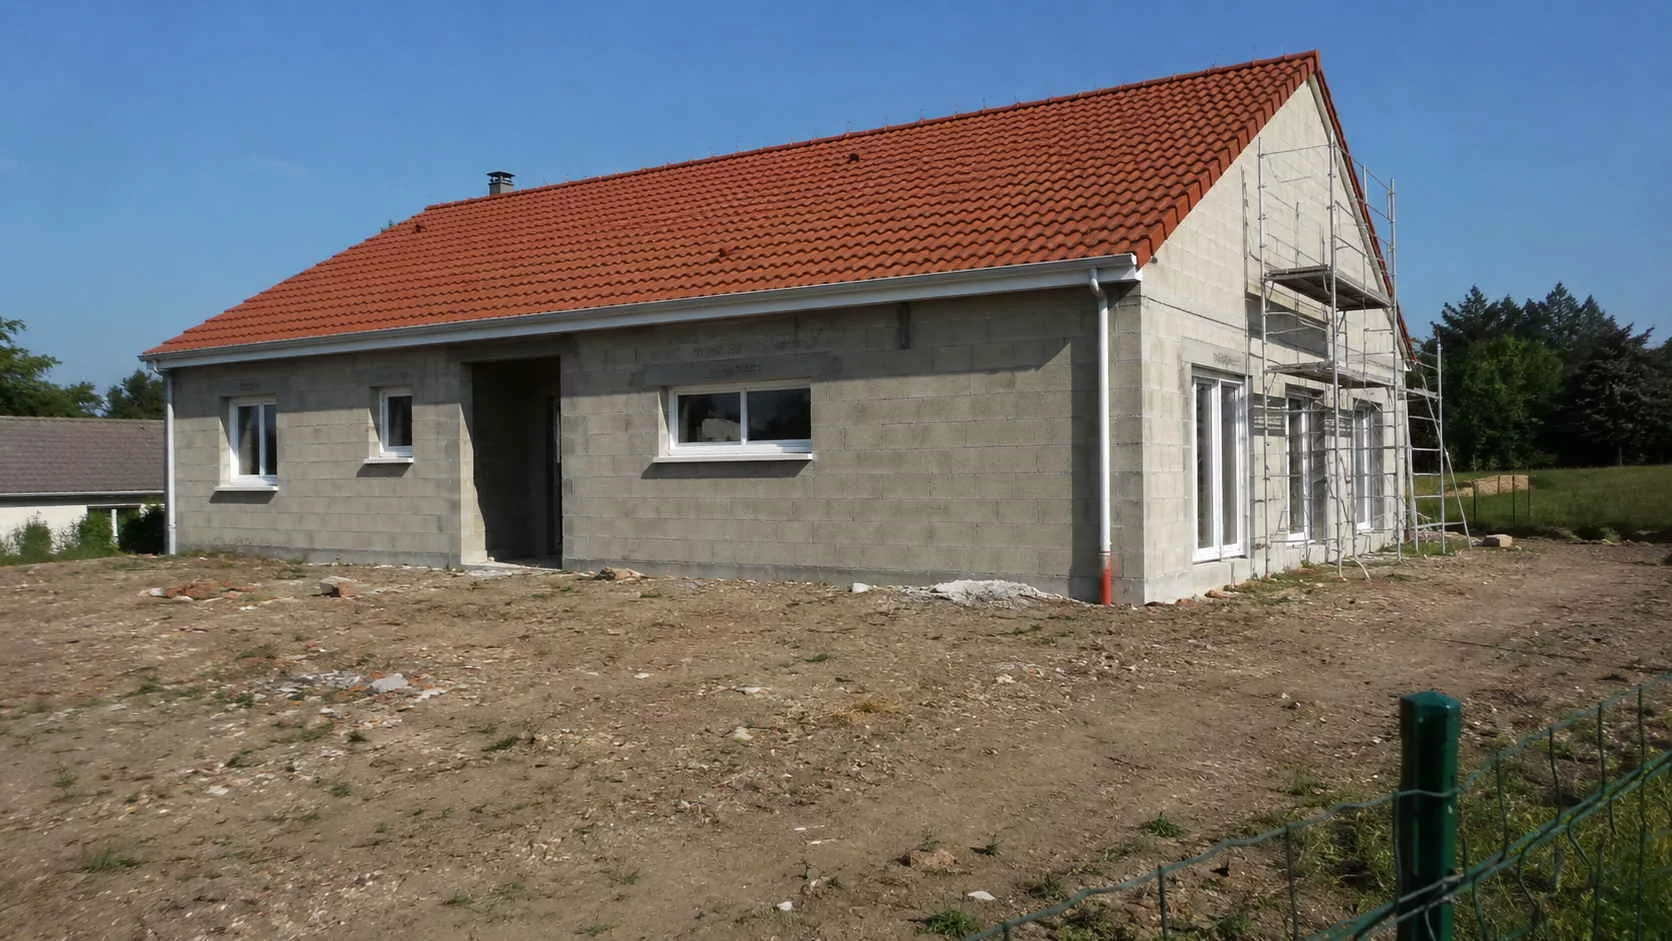
Toiture en tuiles terre cuite fraîchement posée : la réception fixe le point de départ de toutes les garanties.
Cette garantie pèse sur le couvreur lui-même, pas sur son assureur décennal. Si vous avez souscrit une dommages-ouvrage, celle-ci peut toutefois intervenir dès cette première année pour des désordres de nature décennale, lorsque le couvreur, mis en demeure, n'a pas exécuté ses obligations.
Les deux premières années : la garantie de bon fonctionnement
L'article 1792-3 prévoit une garantie d'au moins deux ans pour les éléments d'équipement dissociables de l'ouvrage. Sur une toiture, son champ est étroit : il concerne des équipements qui peuvent être démontés sans abîmer la couverture, et qui fonctionnent mal sans compromettre l'étanchéité. Dès qu'un élément provoque des infiltrations, on bascule vers la décennale.
Dix ans : la garantie décennale
L'article 1792 rend le constructeur responsable de plein droit des dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Une toiture a pour fonction première de mettre la maison hors d'eau. Des infiltrations répétées sont donc, dans la majorité des dossiers que nous traitons, le terrain naturel de la décennale. Vous n'avez pas à prouver une faute du couvreur : il suffit d'établir que le désordre trouve son origine dans ses travaux. Le délai de dix ans court à compter de la réception, pas de la découverte du désordre (article 1792-4-1).
Le fonctionnement détaillé de cette garantie, ses exclusions et la procédure pas à pas sont expliqués dans notre guide pour faire marcher la garantie décennale en cas de malfaçon.
Les défauts qui ne sont pas assez graves pour la décennale
Une malfaçon réelle mais sans fuite ni menace pour la couverture reste attaquable. Elle relève de la responsabilité contractuelle du couvreur, que l'article 1792-4-3 enferme aussi dans un délai de dix ans après la réception. La différence est lourde : il faut alors prouver la faute de l'entreprise, ce qui passe presque toujours par un rapport technique.
Réfection de toiture sur une maison existante
Quand les travaux portent sur un bâtiment ancien, la décennale suppose que la réfection soit assez importante pour constituer un ouvrage. Plus les travaux sont importants (dépose complète, remplacement des liteaux et de l'écran, reprise de charpente), plus cette qualification est probable. Le remplacement de quelques tuiles relève plutôt de la réparation. Les juges apprécient au cas par cas, d'où l'intérêt de décrire précisément les travaux réalisés.
Tout part de la date de réception : un an pour le parfait achèvement, deux ans pour le bon fonctionnement, dix ans pour la décennale et la responsabilité contractuelle. Le délai court depuis la réception, pas depuis la découverte de la fuite.
« Réparer là où ça coule ne règle rien : l'eau entre par un point singulier et réapparaît parfois deux mètres plus loin. »
04 · Passer à l'actionMettre en demeure le couvreur et activer les assurances
Une fois la malfaçon documentée et la garantie identifiée, l'ordre des démarches compte autant que leur contenu. Voici la séquence que nous recommandons sur un dossier de couverture, avec les délais qui la rythment.
La séquence d'un recours contre un couvreur
Courrier ou mail daté au couvreur, photos jointes. Ouvre la trace écrite.
Recommandé avec avis de réception : désordres, fondement, délai d'intervention.
Art. 1344 du Code civilAvec dommages-ouvrage : 60 jours pour la position de l'assureur, 90 jours pour l'offre.
Art. L242-1 du Code des assurancesRapport indépendant, puis expertise contradictoire avec le couvreur et son assureur.
Conciliation, référé expertise, tribunal judiciaire : l'action en justice, référé compris, interrompt le délai.
Art. 2241 du Code civilLa mise en demeure, premier acte formel
La mise en demeure transforme un désaccord en litige documenté. Elle part en recommandé avec avis de réception et contient quatre éléments : la description précise des désordres, le rappel des travaux et de la date de réception, le fondement invoqué, et un délai pour intervenir, souvent quinze à trente jours. Faites figurer les mots « mise en demeure » en toutes lettres : sans cette mention claire, le courrier risque d'être lu comme une simple relance.
Un modèle de lettre de mise en demeure pour travaux non conformes vous donne la trame. Adaptez-la à la toiture : localisation des traces, dates des épisodes de pluie, éléments de couverture concernés.
Déclarer à l'assureur décennal du couvreur
En décennale, vous pouvez vous adresser directement à l'assureur du couvreur, dont le nom figure sur l'attestation jointe au devis. Déclarez le sinistre par écrit, avec les pièces du dossier. L'assureur mandatera en général son propre expert pour examiner la toiture.
Si vous avez souscrit une dommages-ouvrage
L'assurance dommages-ouvrage, souscrite par le maître d'ouvrage, préfinance les réparations relevant de la décennale sans attendre la recherche des responsabilités. L'article L242-1 du Code des assurances encadre strictement ses délais : soixante jours pour notifier sa position sur la garantie, quatre-vingt-dix jours pour présenter une offre d'indemnité.
Si l'assureur ne respecte pas ces délais, vous pouvez engager les réparations après l'en avoir informé, et l'indemnité est majorée de plein droit d'un intérêt égal au double du taux légal. D'après notre expérience, beaucoup de particuliers n'ont pas souscrit cette assurance pour une réfection de toiture : dans ce cas, on passe par l'assureur décennal du couvreur.
Couvreur injoignable, en liquidation ou disparu
La fermeture de l'entreprise ne fait pas disparaître la garantie décennale. L'assurance souscrite pour la période du chantier continue de couvrir l'ouvrage pendant dix ans : l'assureur devient alors votre interlocuteur direct.
Entreprise disparue en cours ou après chantier : c'est l'assureur décennal qui devient votre interlocuteur.
La garantie de parfait achèvement, en revanche, pèse sur la seule entreprise : elle devient difficile à exercer si celle-ci a disparu. Les démarches à suivre sont détaillées dans notre page constructeur en faillite, que faire.
Écrit daté, mise en demeure en recommandé, puis déclaration à l'assureur décennal du couvreur ou à votre dommages-ouvrage. Une entreprise fermée ne ferme pas la décennale.
05 · L'arbitre techniqueL'expertise, pièce maîtresse du recours toiture
Face à un couvreur qui conteste, ou à un assureur qui parle de défaut d'entretien, la discussion se gagne sur un seul terrain : la preuve technique. C'est là que l'expertise indépendante fait la différence. Voici ce qu'un expert regarde sur une couverture.
Ce que l'expert mesure sur une couverture en tuiles
Expert d'assurance ou expert indépendant
L'expert mandaté par l'assureur du couvreur travaille pour cet assureur. Il est tenu à la rigueur technique, mais sa mission est définie par celui qui le paie. Un expert indépendant mandaté par vous défend une lecture technique complète du dossier : cause, gravité, reprise nécessaire. Face à une position de l'assureur que vous contestez, c'est ce rapport qui rééquilibre la discussion.
Nous ne sommes pas là pour contredire systématiquement l'expert d'assurance. Nous sommes là pour vérifier que rien n'a été oublié : la vraie origine de l'eau, l'étendue des zones touchées, le coût réel d'une reprise conforme.
Ce que l'expert vérifie sur une couverture
Sur place, l'examen suit une grille précise. La pente est mesurée et comparée au minimum admis pour le modèle posé. Le recouvrement entre rangs, le type et le nombre de fixations, la continuité de l'écran de sous-toiture, la ventilation et chaque point singulier sont contrôlés. Côté intérieur, les combles, la charpente et les traces d'humidité complètent le relevé.
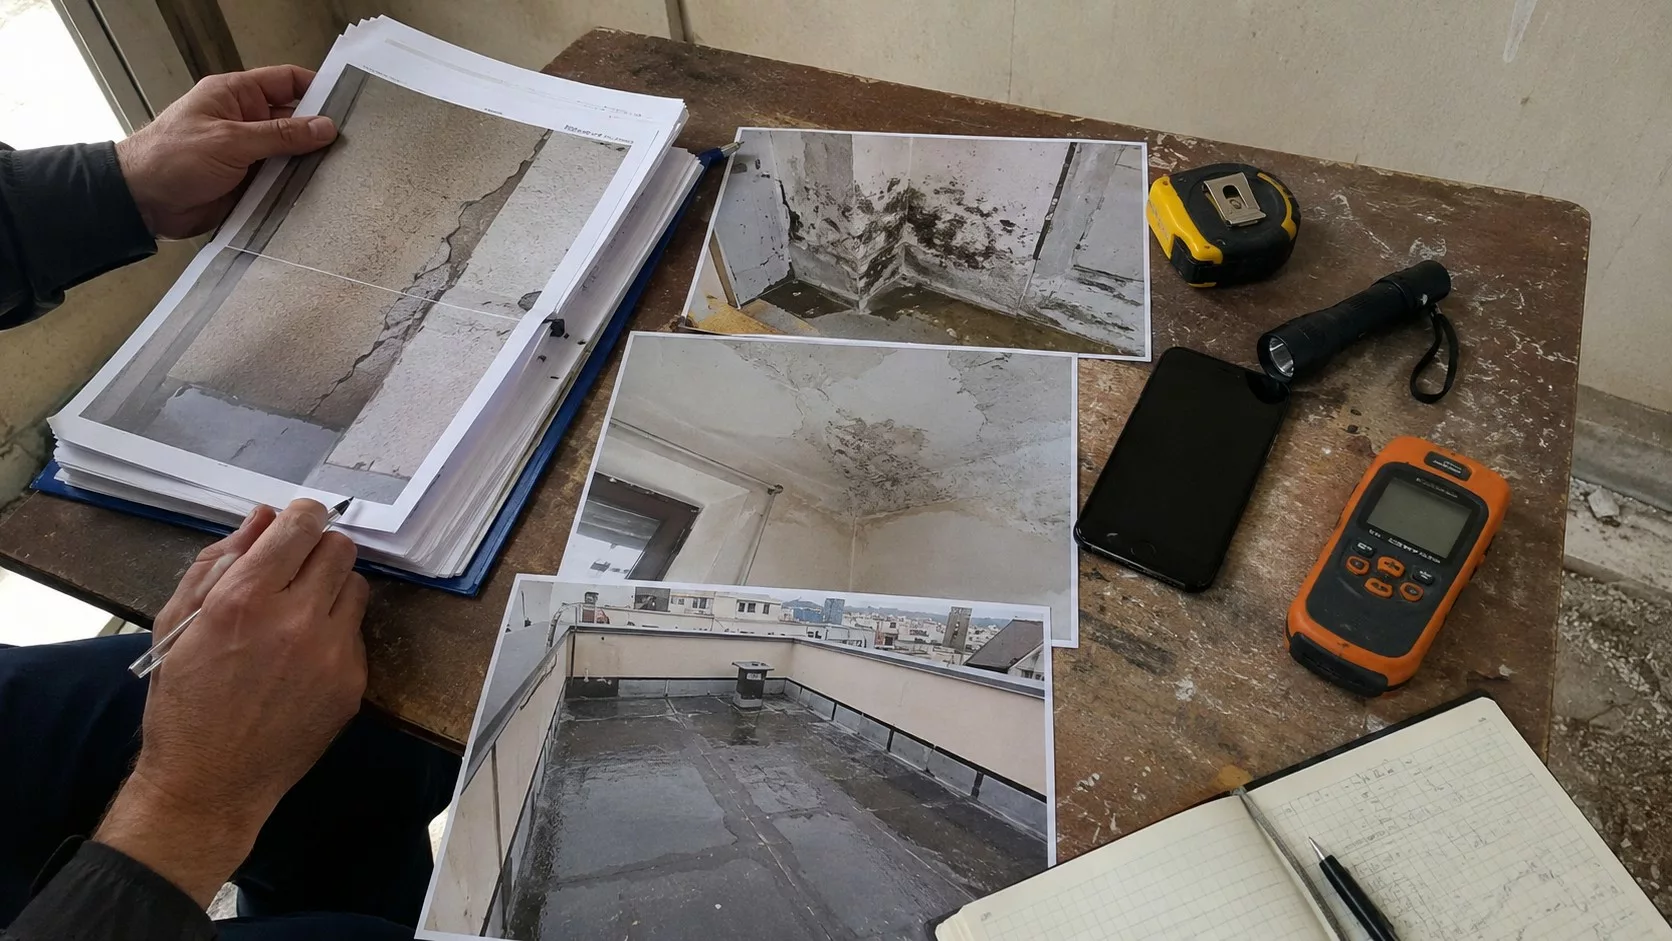
Relevés, photos et mesures : l'expert confronte ce qui a été posé à ce qui aurait dû l'être.
Ces constats sont confrontés aux règles de l'art et aux documents techniques de référence, comme les NF DTU de la série 40. C'est ce rapprochement entre ce qui a été fait et ce qui aurait dû être fait qui donne son poids au rapport, a fortiori une fois discuté contradictoirement.
L'expertise amiable contradictoire
Une fois le rapport établi, il peut servir de base à une réunion contradictoire avec le couvreur et son assureur. Chacun expose sa lecture, sur place, et la discussion porte sur des faits mesurés. Un rapport établi à votre seule demande reste utile, mais un juge ne peut pas fonder sa décision uniquement sur lui : le soumettre au contradictoire lui donne toute sa force. Cette étape permet souvent de débloquer une prise en charge ou une reprise des travaux. Notre assistance à l'expertise contradictoire et judiciaire vous accompagne jusqu'à ce stade et au-delà.
Combien coûte une expertise de toiture
La majorité de nos expertises sont à 590 € TTC, quel que soit le sujet. C'est un choix de positionnement : nous tenons à rester accessibles en Île-de-France. Au regard du coût d'une réfection de couverture, un rapport qui qualifie correctement la malfaçon pèse peu. Un mauvais diagnostic, lui, peut vous faire perdre la garantie qui aurait payé la reprise.
Vous pouvez consulter des expertises réalisées par le cabinet et les avis Google de nos clients.
L'expertise indépendante rapproche ce qui a été posé de ce qui aurait dû l'être : pente, recouvrement, fixations, écran, points singuliers. Discuté contradictoirement, ce rapport fait peser le constat face au couvreur et à son assureur.
Votre couvreur ou son assureur contestent la malfaçon ?
Un expert vous dit, en quinze minutes, quelle garantie tient et par quoi commencer.
Appel gratuit et sans engagement. Vous parlez directement à un expert du cabinet.
06 · Quand l'amiable échoueSi le couvreur ne répond pas : conciliation, référé, tribunal
La plupart des litiges de couverture se règlent à l'amiable, dossier technique en main. Quand ce n'est pas le cas, la procédure s'organise en paliers. Chaque palier a un rôle, et un effet différent sur le délai qui court contre vous.
Les paliers d'un litige contre un couvreur
La conciliation, souvent obligatoire pour les petits montants
Pour un litige portant sur une somme qui ne dépasse pas 5 000 €, une tentative de règlement amiable est en principe exigée avant de saisir le tribunal, comme le rappelle la fiche de Service-Public consacrée au conciliateur de justice. Le conciliateur est gratuit et peut réunir les parties rapidement. Un rapport d'expertise rend la discussion beaucoup plus concrète.
Le référé expertise : faire désigner un expert judiciaire
Quand le couvreur conteste ou fait le mort, le référé expertise permet de demander au juge la désignation d'un expert judiciaire avant tout procès, sur le fondement de l'article 145 du Code de procédure civile. L'expert judiciaire convoque toutes les parties, examine la toiture et rend un rapport qui servira de base à la suite.
Courriers, attestations, rapport : c'est ce dossier que l'expert judiciaire examinera.
Cette demande en justice a un effet décisif : selon l'article 2241 du Code civil, la demande en justice, même en référé, interrompt le délai de prescription et le délai de forclusion. C'est souvent le bon outil quand l'échéance des dix ans approche. L'interruption ne vaut qu'à l'égard des parties mises en cause : couvreur et assureur doivent tous deux être assignés.
L'action au fond devant le tribunal judiciaire
L'action au fond vise à faire condamner le couvreur et son assureur à payer la reprise des travaux et, le cas échéant, les dommages intérieurs. Elle se prépare avec un avocat. Un expert bâtiment ne remplace pas un avocat : il apporte la preuve technique, l'avocat porte la stratégie juridique. Les deux travaillent ensemble.
Le rôle de l'expert d'assuré à chaque palier
À chaque étape, l'expert d'assuré défend votre lecture technique : rapport initial, présence aux réunions contradictoires, dires adressés à l'expert judiciaire, chiffrage de la reprise. Les postes de préjudice que vous pouvez réclamer sont détaillés dans notre page sur l'indemnisation des malfaçons.
Une lettre recommandée, même bien rédigée, n'interrompt pas le délai de dix ans. C'est la demande en justice, référé compris, contre le couvreur et son assureur, qui le fait de façon sûre.
« Une entreprise fermée ne ferme pas la décennale : l'assurance souscrite pour le chantier continue de couvrir l'ouvrage. »
07 · Protéger son dossierLes erreurs qui font perdre un recours toiture
Sur ce type de dossier, on constate souvent que le recours se fragilise sur la forme, le calendrier ou la preuve, bien plus que sur le fond technique. Cinq réflexes, pourtant naturels, reviennent régulièrement.
Réflexe courant, conséquence sur le dossier
Faire réparer avant tout constat
Quand l'eau coule, l'urgence pousse à appeler le premier couvreur disponible. Une bâche ou une mise hors d'eau provisoire est légitime, et même recommandée pour limiter les dégâts. En revanche, une reprise complète avant constat efface la preuve : plus personne ne pourra démontrer ce qui avait été mal posé.
Photographiez, protégez provisoirement, faites constater, et seulement ensuite faites réparer. Gardez la facture de la protection provisoire, elle fait partie de votre préjudice.
Laisser filer le calendrier
La garantie de parfait achèvement se referme au bout d'un an, la garantie de bon fonctionnement au bout de deux ans, sauf durée contractuelle plus longue. La décennale semble lointaine, mais les échanges avec un couvreur ou un assureur peuvent durer des mois. Un dossier ouvert en neuvième année doit être piloté avec l'échéance en tête.
Confondre malfaçon et sinistre climatique
Après un coup de vent, le réflexe est de déclarer un sinistre tempête à son assurance habitation. Si la couverture était mal fixée, l'assureur habitation peut refuser, et le temps passé retarde le recours contre le couvreur. À l'inverse, une vraie tempête ne se reproche pas au couvreur. L'analyse technique tranche avant la déclaration, pas après.

Une gouttière bouchée par manque d'entretien n'est pas une malfaçon : la distinction se fait avant toute déclaration.
Le bon ordre est simple : faire établir la cause, puis déclarer au bon interlocuteur. Une toiture récente qui perd ses tuiles au premier coup de vent ordinaire oriente vers le couvreur. Des dégâts généralisés dans tout le quartier après un épisode exceptionnel orientent vers l'assurance habitation.
Payer le solde sans réserve
Régler l'intégralité de la facture en connaissant un défaut, sans l'écrire, affaiblit votre position. Si un défaut est visible à la fin du chantier, mentionnez-le par écrit au moment du paiement ou de la réception. Pour les autres corps d'état, les mêmes règles sont reprises dans notre guide sur vos droits et garanties en cas de malfaçon de travaux.
Votre recours contre le couvreur en quatre temps
Chaque situation est unique. 15 minutes pour savoir quelle garantie tient et par quoi commencer.
08 · FAQVos questions les plus fréquentes sur les malfaçons de toiture
Combien coûte une expertise pour une malfaçon de toiture ?
La majorité de nos expertises sont à 590 € TTC, quel que soit le sujet (fissures, humidité, malfaçons, VEFA, conseil avant achat). Ce tarif est un choix de positionnement : la concurrence est rude en Île-de-France, nous tenons à rester accessibles. Le devis dépasse rarement ce montant, sauf cas spécifiques comme les très grandes copropriétés où le périmètre peut justifier un tarif jusqu'à 900 € TTC. Le premier diagnostic téléphonique est gratuit et sans engagement.
Une tuile cassée relève-t-elle de la garantie décennale ?
Pas automatiquement. La décennale suppose un dommage qui compromet la solidité de l'ouvrage ou le rend impropre à sa destination, par exemple des infiltrations. Une tuile isolée, sans fuite, relève plutôt de la garantie de parfait achèvement la première année, ou de la responsabilité contractuelle du couvreur ensuite. Si plusieurs tuiles glissent faute de fixation et que l'eau entre, la décennale redevient la piste principale.
Mon couvreur n'avait pas d'assurance décennale, que faire ?
La garantie décennale reste due par le couvreur lui-même, même sans assurance, mais elle devient difficile à recouvrer si l'entreprise est fragile. Vérifiez d'abord qu'il n'existe vraiment aucun assureur, en relisant devis et factures. Si vous avez souscrit une dommages-ouvrage, elle intervient. À défaut, le dossier se construit contre l'entreprise et, dans certains cas, contre son dirigeant personnellement, avec un avocat.
Combien de temps ai-je pour agir contre le couvreur ?
Un an pour la garantie de parfait achèvement, deux ans au minimum pour la garantie de bon fonctionnement, dix ans pour la décennale et pour la responsabilité contractuelle du couvreur. Tous ces délais partent de la réception des travaux, pas de la découverte du désordre. Un courrier recommandé ne les interrompt pas : c'est la demande en justice, référé compris, qui le fait de façon sûre.
Puis-je faire réparer ma toiture par un autre couvreur ?
Une protection provisoire, comme une bâche, est possible et souvent nécessaire. En revanche, attendez le constat technique avant une reprise complète : sans preuve du défaut d'origine, le recours contre le premier couvreur devient très fragile. Avec une dommages-ouvrage, respectez les délais de l'assureur avant d'engager vous-même les travaux.
Faut-il un avocat pour un litige avec un couvreur ?
Pas au stade amiable : mise en demeure, déclaration à l'assureur et expertise contradictoire se mènent sans avocat. Il devient utile, et souvent nécessaire, dès qu'une procédure judiciaire se profile, référé expertise ou action au fond. L'expert bâtiment apporte la preuve technique, l'avocat porte la stratégie juridique.
Sources
- •Légifrance, article 1792 du Code civil, responsabilité décennale des constructeurs
- •Légifrance, article 1792-3 du Code civil, garantie de bon fonctionnement des éléments d'équipement
- •Légifrance, article 1792-4-1 du Code civil, délai de dix ans à compter de la réception
- •Légifrance, article 1792-4-3 du Code civil, actions contre les constructeurs hors garanties légales
- •Légifrance, article 1792-6 du Code civil, réception et garantie de parfait achèvement
- •Légifrance, article L242-1 du Code des assurances, délais de l'assurance dommages-ouvrage
- •Légifrance, article L243-2 du Code des assurances, justificatif d'assurance joint aux devis et factures
- •Service-Public.fr, garantie décennale des constructeurs, fiche pratique
- •Service-Public.fr, conciliateur de justice, règlement amiable des litiges
- •Agence Qualité Construction, fiche pathologie « Écran de sous-toiture », désordres d'infiltration
- •CAPEB, nouveau NF DTU 40.29, écrans souples de sous-toiture
- •Institut national de la consommation, attestation d'assurance décennale, obligations de l'entreprise