Une auréole au plafond un dimanche soir. Un parquet qui gondole sous l’évier. Un voisin qui sonne parce que l’eau coule chez lui. Le dégât des eaux arrive rarement au bon moment, et les premières heures pèsent souvent sur toute la suite du dossier.
C’est le sinistre le plus courant du logement. Selon l’étude annuelle de France Assureurs sur l’assurance habitation, il représentait 39 % des sinistres habitation indemnisés en 2025. Courant ne veut pas dire simple pour autant.
Il faut arrêter l’eau, prévenir les bonnes personnes, déclarer dans le délai, comprendre quelle règle s’applique entre assureurs. Et surtout, vérifier que les murs ont vraiment séché avant de refaire quoi que ce soit. Vous trouverez ici les étapes dans l’ordre où vous allez les vivre, avec ce que l’on observe sur le terrain quand un dossier se passe mal.
Identifiez votre situation, on vous oriente vers la bonne section
Sans engagement. 15 minutes avec un expert. Vous repartez avec une orientation, pas un devis.
01 · Agir tout de suiteLes premières heures : arrêter l’eau et protéger vos preuves
Face à l’eau, le réflexe est de tout essuyer et de tout ranger. C’est compréhensible. Mais ce que vous faites dans les premières heures sert à deux choses à la fois : limiter les dégâts, et garder de quoi prouver ce qui s’est passé.
Les premiers gestes, dans l’ordre
Chaque geste limite les dégâts, protège la preuve, ou fait les deux à la fois.
Couper l’eau et sécuriser l’électricité
Fermez le robinet d’arrêt de votre logement, souvent placé près du compteur, sous l’évier ou dans un placard technique. Si l’eau ruisselle près de prises, d’un tableau ou de spots encastrés, coupez le disjoncteur général avant de toucher quoi que ce soit.
Si la fuite ne vient pas de chez vous et que le robinet n’y change rien, l’arrivée se ferme ailleurs. En immeuble, il faut alors joindre le voisin, le gardien ou le syndic.
Repérer d’où vient l’eau, sans démolir
Regardez d’abord ce qui est visible : flexibles, siphons, joints de baignoire, ballon d’eau chaude, raccords du lave-linge. Une tache au plafond qui grandit pendant que le voisin du dessus prend sa douche est un indice fort.
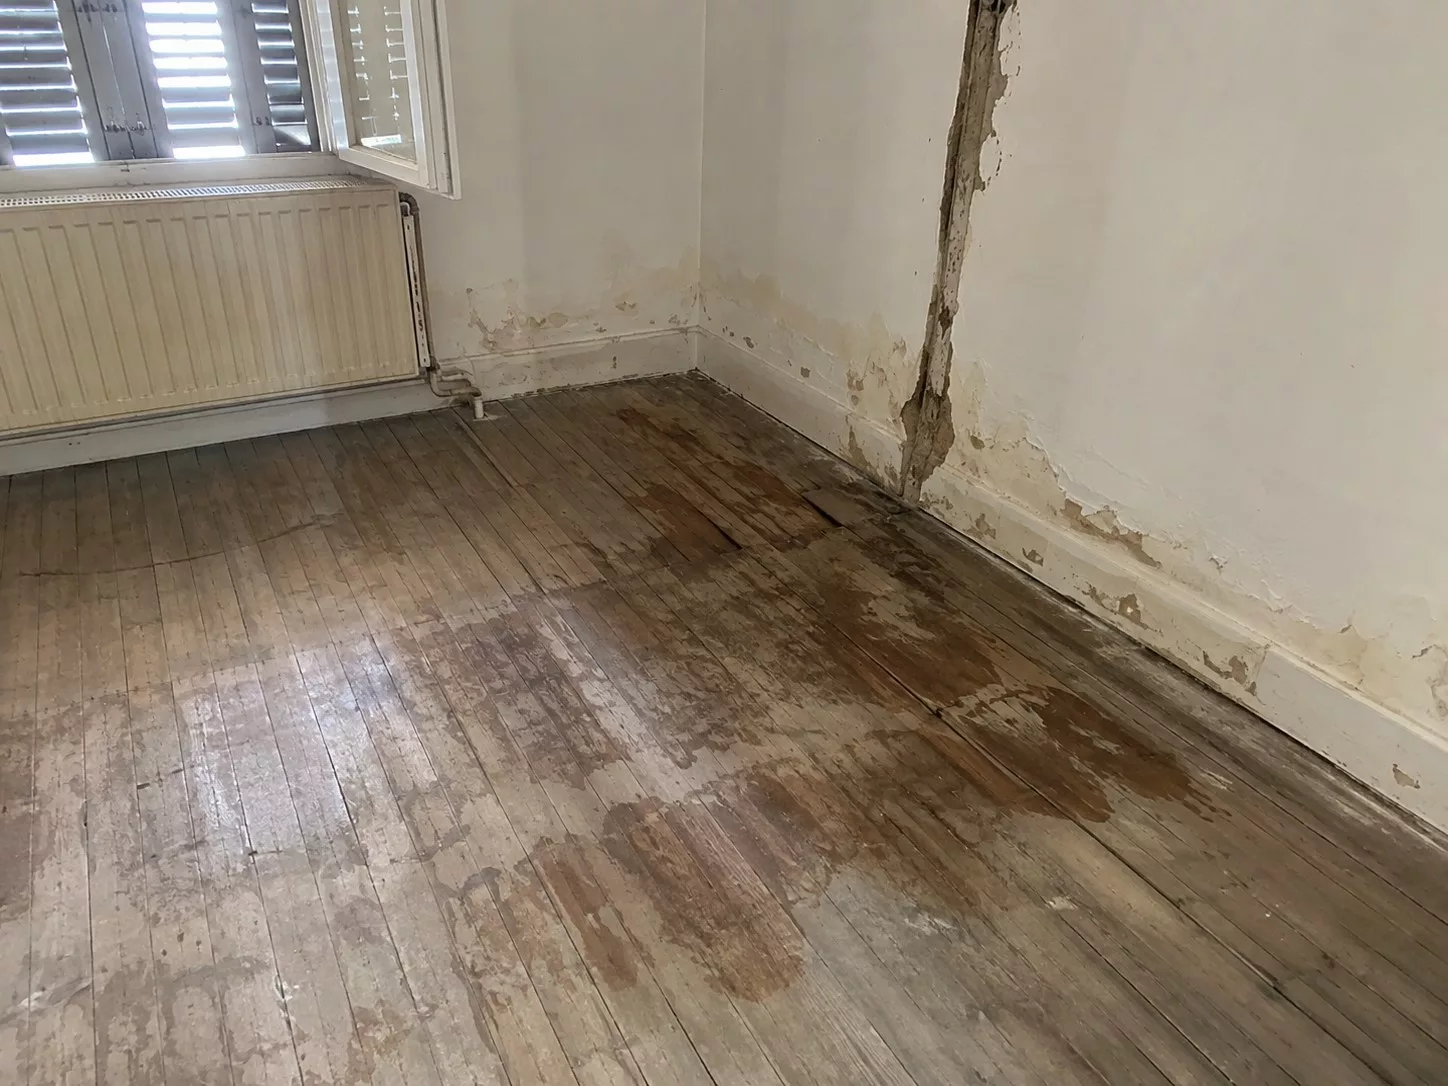
Taches au sol et en pied de mur : relevées avant tout nettoyage, elles aident à remonter vers l’origine de l’eau.
Ne cassez pas un mur ou un carrelage pour chercher. Une ouverture faite à l’aveugle peut être refusée par l’assureur, et elle détruit parfois l’élément qui aurait permis d’établir la cause. La recherche de fuite se traite plus loin, dans la partie sur l’origine de l’eau.
Prévenir les personnes concernées
Si l’eau traverse vers un autre logement, prévenez l’occupant tout de suite. Locataire, avertissez votre bailleur. Copropriétaire, informez le syndic, surtout si une colonne, une descente ou une toiture peut être en cause.
Un message écrit, même court, vaut mieux qu’un appel seul. Il date votre réaction, et cette chronologie compte quand on cherche plus tard qui aurait dû agir et quand.
Photographier avant de nettoyer
Prenez des photos et une courte vidéo avant d’éponger : plafond, murs, sols, meubles, appareils touchés. Ajoutez une vue large de chaque pièce, puis des détails. Recommencez le lendemain : une tache qui s’étend raconte quelque chose.
Garder les objets abîmés et les factures
Ne jetez rien d’important avant le passage de l’assureur ou son accord écrit. Mettez de côté les factures d’achat, les relevés de compte, les notices. Si un objet doit vraiment partir (aliments, textiles qui moisissent), photographiez-le et notez sa référence.
02 · Délai et constatDéclarer le dégât des eaux : le délai et le constat amiable
La déclaration est le moment où beaucoup de dossiers se fragilisent sans que personne ne s’en rende compte. Un délai mal compris, un constat rempli à la hâte, une cause écrite au hasard, et la discussion devient plus difficile ensuite.
Cinq jours ouvrés au minimum
L’article L113-2 du Code des assurances impose de prévenir l’assureur dès que vous avez connaissance du sinistre, et au plus tard dans le délai fixé par votre contrat. Ce délai ne peut pas être inférieur à cinq jours ouvrés. Votre contrat peut prévoir plus long, jamais plus court.
Le délai court à partir de la découverte, pas de la survenance. Une fuite découverte au retour de vacances se déclare à compter de ce retour. Gardez une trace de la date : billet, facture d’hôtel, message à un voisin.
Une déclaration tardive n’entraîne pas automatiquement la perte de garantie. Si le contrat prévoit une déchéance, l’assureur doit établir que le retard lui a causé un préjudice. Mieux vaut pourtant ne pas en arriver à ce débat.
Calculez votre date limite
À quelle date au plus tard déclarer ?
Date à laquelle vous avez découvert le dégât des eaux
Calcul indicatif : jour de la découverte non compté, samedis, dimanches et jours fériés exclus. Votre contrat peut accorder un délai plus long. Le plus sûr reste de déclarer dès que possible.
Le constat amiable : utile, pas obligatoire
Le constat amiable dégât des eaux n’est pas imposé par la loi, mais il accélère le traitement. Il n’existe pas de modèle officiel : chaque assureur propose le sien, papier ou en ligne. Il se remplit avec les autres personnes concernées, puis chacun l’envoie à son propre assureur.
Locataire ou copropriétaire, transmettez aussi une copie à votre bailleur ou au syndic. Si l’autre partie refuse de signer, remplissez-le seul et signalez ce refus à votre assureur.
Ce qu’il faut écrire, et ce qu’il vaut mieux éviter
Décrivez ce que vous avez vu, avec les dates et les pièces touchées. Pour la cause, restez factuel : « eau provenant du plafond de la salle de bains » plutôt que « fuite de la douche du voisin » si personne ne l’a vérifiée. Une cause affirmée trop tôt peut orienter tout le dossier dans la mauvaise direction.
« Une cause affirmée trop tôt peut orienter tout le dossier dans la mauvaise direction. »
Comment déclarer
Par téléphone, en agence ou en ligne selon votre assureur. À défaut, une lettre recommandée avec accusé de réception reste la voie la plus sûre. Joignez les photos, le constat, une liste des dommages et vos premiers justificatifs.
Déclarez dans le délai du contrat, jamais moins de cinq jours ouvrés après la découverte. Remplissez le constat amiable avec des faits, pas avec une cause supposée.
03 · Trouver la causeD’où vient l’eau : la cause décide de presque tout
Qui paie, quel contrat joue, quelle garantie s’applique : tout dépend de l’origine de l’eau. C’est aussi le point le plus souvent contesté. Deux logements, deux assureurs, un syndic, et chacun voit la cause chez l’autre.
- 1Fuite privativeoccupant ou propriétaire du lot
- 2Partie communesyndicat des copropriétaires
- 3Infiltration façade, toiturerègles et exclusions propres
- 4Condensation, remontéespas un dégât des eaux
La fuite sur une canalisation ou un appareil
C’est le cas le plus fréquent : un flexible qui cède, un joint usé, un raccord de machine à laver, une canalisation encastrée qui suinte. La garantie dégât des eaux couvre en général les dommages causés par l’eau. Elle ne paie pas la réparation de l’élément fautif lui-même : le tuyau, le joint ou le chauffe-eau restent à la charge de leur propriétaire.
L’infiltration par l’enveloppe du bâtiment
Eau qui passe par une façade fissurée, une toiture, un balcon, une menuiserie mal posée. Ces cas se traitent différemment, et plusieurs contrats excluent les infiltrations lentes ou répétées. Pour une terrasse en toiture, la page infiltration par toiture-terrasse détaille les responsabilités.
Les parties communes
Colonne d’eau, descente pluviale, réseau d’évacuation commun : en copropriété, le syndicat des copropriétaires répond de plein droit des dommages causés par un défaut d’entretien ou un vice de construction des parties communes. La victime n’a pas à prouver une faute. Le partage précis des charges est traité sur la page humidité en copropriété : qui paie.
Ce qui ressemble à un dégât des eaux sans en être un
La condensation dans une pièce mal ventilée et les remontées d’humidité par le sol donnent des taches, des moisissures, des peintures qui cloquent. Ce ne sont pas des dégâts des eaux au sens de l’assurance, et les contrats les couvrent rarement. Les signes qui permettent de faire la différence sont détaillés dans remontées capillaires ou infiltration.
La recherche de fuite
Quand la cause n’est pas visible, il faut une recherche de fuite : caméra thermique, gaz traceur, mise en pression, parfois ouverture ciblée. Beaucoup de contrats la prennent en charge, avec des conditions variables. Lisez vos conditions générales avant de commander quoi que ce soit.
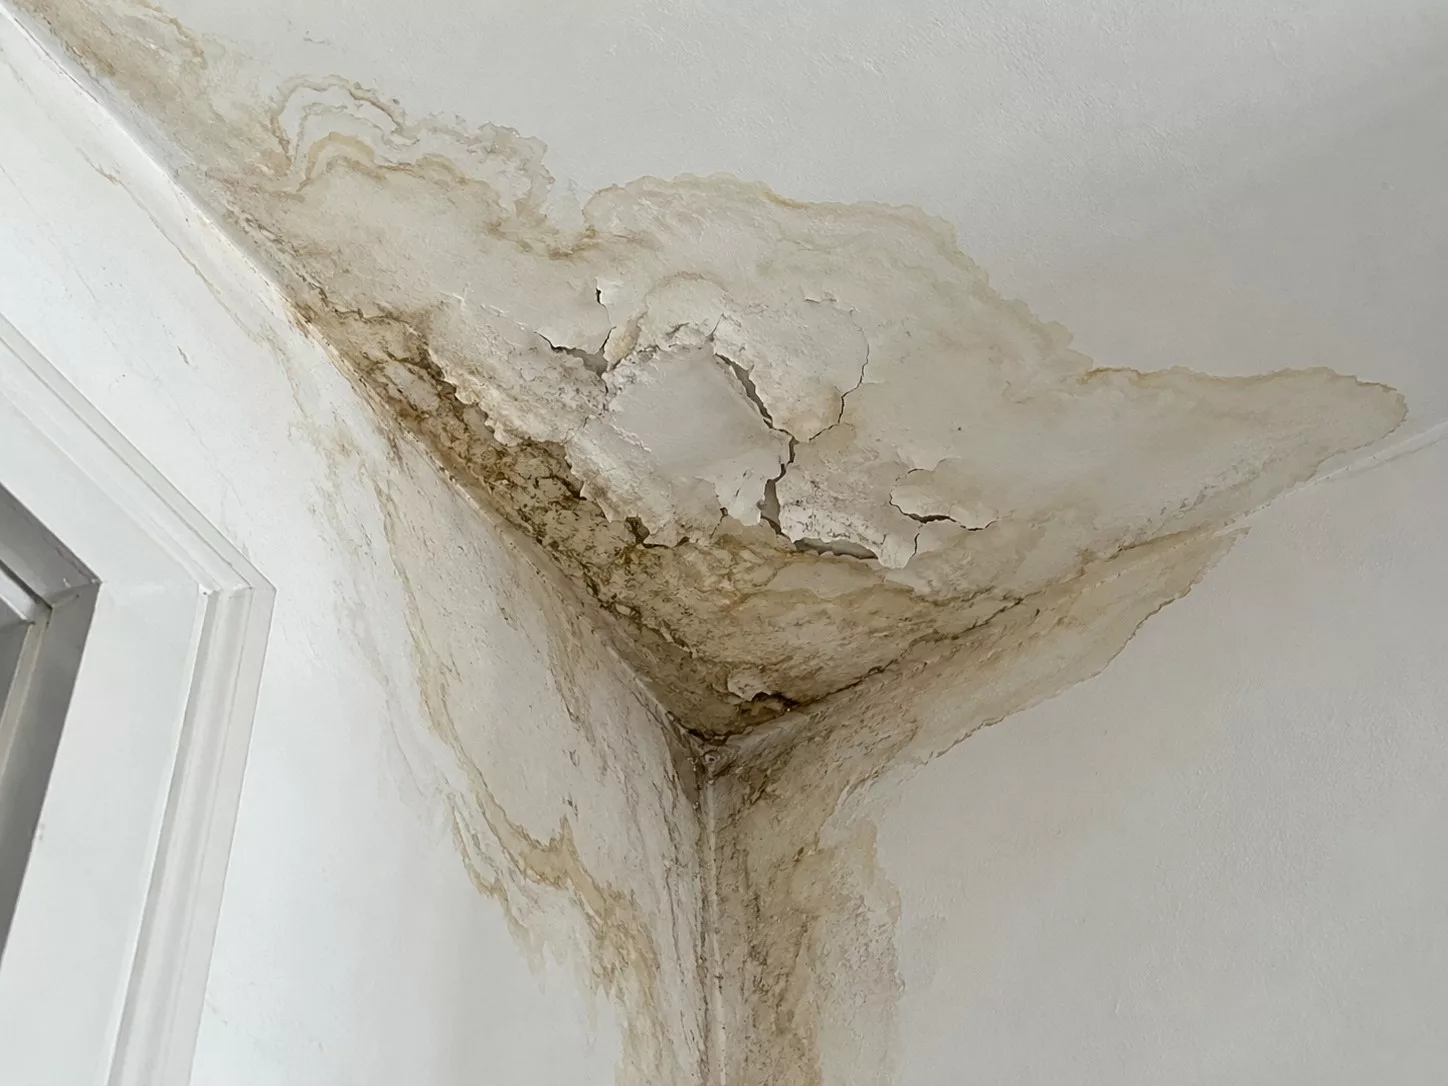
Une auréole au plafond montre où l’eau arrive, pas toujours d’où elle part.
Dans le cadre de la convention entre assureurs présentée plus bas, la recherche de fuite peut être organisée par l’assureur qui gère le dossier. Le coût de réparation de la cause en reste exclu. Et les investigations que vous lancez vous-même, avant ou au moment de la déclaration, restent à la charge de votre propre assureur.
Premier diagnostic gratuit par téléphone. Réponse sous 24 h ouvrées, du lundi au vendredi.
04 · Règles entre assureursEntre assureurs : la convention IRSI, ce qu’elle change pour vous
Depuis le 1er juin 2018, la plupart des dégâts des eaux en immeuble se règlent entre assureurs selon la convention IRSI, pour Indemnisation et Recours des Sinistres Immeuble. Elle a remplacé l’ancienne convention CIDRE. Elle simplifie beaucoup de dossiers, mais elle est souvent mal présentée.
Quand elle s’applique
La convention vise les dégâts des eaux et les incendies survenus dans un immeuble. Il faut au moins deux assureurs adhérents, une origine située dans l’immeuble ou dans un immeuble voisin ou mitoyen, et des dommages matériels qui ne dépassent pas 5 000 € HT par local.
Un point simplifie la vie : chaque local a un assureur gestionnaire, en principe celui de son occupant. C’est lui qui instruit le dossier, demande le constat, organise si besoin la recherche de fuite et chiffre les dommages.
Première tranche, jusqu’à 1 600 € HT
Pour les dommages jusqu’à 1 600 € HT par local, l’assureur gestionnaire indemnise et les assureurs renoncent en principe à se retourner les uns contre les autres. L’expertise n’est pas obligatoire, sauf sinistres répétitifs ou mise en cause d’un tiers non professionnel extérieur à l’immeuble.
Pour situer ce seuil, France Assureurs indique un coût moyen d’environ 1 263 € par dégât des eaux indemnisé en 2025.
Deuxième tranche, de 1 600 à 5 000 € HT
Entre 1 600 et 5 000 € HT par local, une expertise pour compte commun devient obligatoire. Un seul expert intervient pour tous les assureurs concernés, et ses conclusions leur sont opposables. Les recours entre assureurs restent possibles selon les responsabilités.
Selon la présentation qu’en fait l’Institut national de la consommation, la convention prévoit une convocation dans les 15 jours suivant l’ordre de mission, et un rapport dans les 10 jours suivant l’identification de la cause ou le chiffrage.
Au-delà de 5 000 € HT
Le sinistre sort de la convention IRSI. D’autres règles entre assureurs, comme la convention CIDE-COP en copropriété, ou le droit commun de la responsabilité prennent le relais. Les montants en jeu justifient alors un dossier bien préparé.
Ce que la convention ne fait pas
La convention règle les rapports entre assureurs. Elle ne répare pas la cause de la fuite, elle ne remplace pas les garanties de votre contrat, et elle ne tranche pas la responsabilité du syndic ou d’un voisin à votre place. Une convention entre assureurs présentée comme une règle qui s’impose à vous mérite d’être questionnée.
Et dans une maison individuelle ?
La convention est pensée pour les immeubles. Dans une maison, votre dossier se règle en principe directement avec votre assureur, selon votre contrat. Si l’eau vient d’une propriété voisine, votre assureur peut ensuite exercer un recours contre le responsable.
Qui gère votre dossier, et comment ?
1. Votre logement se trouve…
2. Un autre logement ou les parties communes sont-ils concernés (origine ou dommages) ?
3. Montant estimé des dommages chez vous
4. Après réparation, l’humidité, l’odeur ou les taches persistent-elles ?
Repères généraux, pas un avis sur votre dossier. Votre contrat et l’adhésion de chaque assureur à la convention peuvent changer la réponse.
En immeuble, l’assureur de l’occupant gère en principe le dossier. Jusqu’à 1 600 € HT, pas d’expertise systématique. De 1 600 à 5 000 € HT, un expert pour tous. Au-delà, la convention IRSI ne s’applique plus.
05 · Visite de l’expertL’expertise de l’assurance : ce qui se passe, ce que vous pouvez demander
Quand les dommages sont importants, l’assureur envoie un expert. Pour beaucoup de sinistrés, c’est un soulagement. C’est aussi un moment à préparer, parce que ce rendez-vous fixe souvent la cause retenue et le montant proposé.
Du sinistre à l’offre : les repères du parcours
- 1Déclaration5 jours ouvrés minimumDélai du contrat, à compter de la découverte, jamais plus court.
- 2Décision d’expertisesouvent au-delà de 1 600 €L’assureur décide, l’expertise n’est pas automatique.
- 3Convocation15 joursAprès l’ordre de mission, en deuxième tranche de la convention IRSI.
- 4Visite sur placeà préparerMontrer les zones encore humides et ce qui est apparu depuis.
- 5Rapport10 joursAprès la cause ou le chiffrage (IRSI). À demander par écrit.
- 6Offre et paiementen général 1 moisDélai contractuel courant une fois l’offre acceptée.
- 7Désaccordmédiation, jugeRéponse écrite d’abord, puis Médiation de l’assurance, juge avant ou après.
Une expertise qui n’est pas systématique
Un dégât des eaux ne déclenche pas automatiquement une expertise. L’assureur décide. Service-Public indique qu’elle est généralement organisée au-delà de 1 600 €. En dessous, le règlement se fait souvent sur devis, photos et factures.
L’expert de l’assurance n’est pas votre expert
L’expert d’assurance est missionné et rémunéré par l’assureur. Il fait souvent un travail sérieux, mais sa mission est cadrée par le contrat et par la convention : constater, chiffrer, appliquer les règles. Il n’a pas pour rôle de défendre vos intérêts.

Pendant la visite, montrez chaque zone touchée : ce qui n’est pas relevé risque de manquer au chiffrage.
Sur ce type de dossier, le chiffrage porte souvent d’abord sur les embellissements visibles : peinture, papier peint, revêtement de sol. Les supports cachés, l’isolant mouillé, les plinthes qui ont absorbé l’eau demandent des mesures que la visite ne prévoit pas toujours.
Préparer le rendez-vous
Rassemblez vos photos datées, le constat, les factures, la liste des objets abîmés. Montrez les zones encore humides, les odeurs, les traces apparues depuis. Notez pendant la visite ce qui est dit sur la cause et sur ce qui sera chiffré.
Vétusté et franchise
Le montant proposé tient souvent compte de la vétusté des biens et d’une franchise prévue par votre contrat. Vérifiez si vous avez une garantie valeur à neuf, et à quelles conditions. Ces deux lignes expliquent une bonne partie des écarts entre ce que vous attendiez et ce que vous recevez.
Obtenir le rapport
Le rapport ne vous est pas toujours remis spontanément. Demandez-le par écrit, de préférence par lettre recommandée avec accusé de réception. Service-Public précise que l’assureur n’y est pas légalement tenu, mais que la profession s’est engagée à le communiquer.
Si vous n’êtes pas d’accord
Répondez par écrit avec vos arguments et vos pièces. Si l’assureur maintient sa position, il doit vous informer de la possibilité de saisir la Médiation de l’assurance. Vous pouvez aussi aller devant le juge, avant ou après la médiation.
Attention au temps qui passe : les actions nées d’un contrat d’assurance se prescrivent en principe par deux ans (article L114-1 du Code des assurances). La méthode pour discuter un rapport est détaillée dans contester un rapport d’expert d’assurance, et le second avis technique dans la contre-expertise humidité.
L’expert de l’assurance travaille pour l’assureur. Préparez la visite, montrez ce qui reste humide, demandez le rapport par écrit. En cas de désaccord, la médiation est possible et le délai de deux ans court.
06 · Séchage réelAprès la fuite : séchage, humidité résiduelle et moisissures
La fuite est réparée, l’assureur a proposé un montant, les travaux sont programmés. C’est souvent là que le second problème commence. Un mur ou une dalle qui a bu de l’eau ne sèche pas au rythme du calendrier des travaux.
- 1Mesure en surfacesouvent rassurante
- 2Mesure en profondeurrévèle le cœur humide
- 3Finition posée trop tôtcloques, décollement
- 4Humidité enferméeterrain des moisissures
Un mur sec en surface n’est pas un mur sec
Plâtre, béton, brique, carreaux de plâtre et isolants retiennent l’eau très différemment. La surface peut paraître sèche au toucher pendant que le cœur du matériau reste chargé. Le temps de séchage dépend du matériau, de son épaisseur, de la quantité d’eau, de la ventilation et de la saison.
Repeindre trop tôt
Une peinture ou un papier peint posés sur un support encore humide finissent par cloquer, jaunir ou se décoller. Pire, ils enferment l’humidité et favorisent les moisissures derrière le revêtement. Le dossier est alors clos, les travaux payés, et le dommage revient.

Avant toute finition, la mesure dit si le support peut être repeint.
Si le chiffrage prévoit une remise en état rapide, demandez qu’un contrôle d’humidité précède les finitions. C’est une question de bon sens, pas de défiance.
« Le dossier est alors clos, les travaux payés, et le dommage revient. »
Mesurer plutôt que toucher
Un humidimètre adapté au matériau, des relevés répétés à plusieurs points, une comparaison avec une zone saine : c’est ainsi que l’on sait si un support peut recevoir une finition. Une caméra thermique aide à repérer les zones froides et humides, mais ne suffit pas seule. Le déroulé d’un tel contrôle est expliqué dans le diagnostic humidité d’un mur.
Les moisissures, signal d’alerte
Taches noires ou verdâtres en bas des murs, derrière un meuble, au plafond, odeur de cave qui s’installe : ce sont des signes que l’humidité persiste. Elles ne se règlent pas à l’eau de javel seule tant que le support reste mouillé. Le sujet est développé sur la page expert moisissures.
Ce qui apparaît après, se signale
Si des dégâts nouveaux apparaissent après la déclaration (moisissures, parquet qui se soulève, plinthes qui gonflent), signalez-les par écrit à votre assureur sans attendre. Ce sont des suites du même sinistre, et il faut qu’elles figurent dans le dossier avant sa clôture.
Un support qui a pris l’eau doit être mesuré avant d’être refait. Repeindre trop tôt enferme l’humidité. Toute aggravation après la déclaration se signale par écrit.
07 · Selon votre statutLocataire, propriétaire, copropriétaire : qui fait quoi
Votre statut change vos obligations, vos interlocuteurs et parfois le contrat qui joue. Beaucoup de blocages viennent d’une démarche faite par la mauvaise personne, ou pas faite du tout parce que chacun pensait que l’autre s’en chargeait.
| Votre statut | Assurance | Vous déclarez à | Vous prévenez par écrit |
|---|---|---|---|
| Locataire | obligatoire assurance habitation | votre assureur, même si l’eau vient d’ailleurs | le bailleur |
| Bailleur | souvent un contrat propriétaire non occupant | votre assureur | le locataire, par une réponse rapide |
| Copropriétaire | obligatoire responsabilité civile (art. 9-1, loi de 1965) | votre assureur | le syndic, si une partie commune est en cause |
| Maison occupée | facultative fortement conseillée | votre assureur | le voisin, si l’eau vient de chez lui |
| Logement de moins de 10 ans | assurance habitation, plus garanties des constructeurs | votre assureur et, selon le désordre, le constructeur ou la dommages-ouvrage | le constructeur |
Vous êtes locataire
L’assurance habitation est obligatoire pour le locataire. Vous déclarez à votre propre assureur, même si la fuite vient d’ailleurs, et vous prévenez votre bailleur par écrit. Si la cause relève de l’entretien courant, elle est pour vous. Si elle relève de la vétusté ou d’un équipement à remplacer, elle relève en général du propriétaire.
Vous êtes propriétaire bailleur
Répondez vite et par écrit à votre locataire. Faites traiter la cause si elle vous incombe, et déclarez à votre propre contrat, souvent une assurance propriétaire non occupant. Un bailleur qui tarde à agir s’expose à un litige avec son locataire, en plus du sinistre lui-même.
Vous êtes copropriétaire
Depuis la loi ALUR, l’article 9-1 de la loi du 10 juillet 1965 impose à chaque copropriétaire, occupant ou non, de s’assurer pour sa responsabilité civile. Le syndicat doit lui aussi être assuré. Si une partie commune est en cause, le syndic doit être saisi par écrit et l’assurance de l’immeuble entre dans le dossier.
Vous êtes propriétaire occupant d’une maison
L’assurance habitation n’est pas obligatoire pour vous, mais elle est fortement conseillée. Sans elle, vous assumez seul les dommages et les recours éventuels. Si l’eau vient d’un voisin, c’est son assurance de responsabilité civile qui est visée, directement ou par recours de votre assureur.
Votre logement a moins de dix ans
Une fuite sur un réseau encastré, une étanchéité de douche défaillante ou une infiltration dans un logement récent peuvent relever des garanties des constructeurs. La première année, la garantie de parfait achèvement. Au-delà, selon la nature du désordre, la garantie biennale ou la garantie décennale. Le bon contrat n’est alors pas toujours votre assurance habitation.
08 · Avis indépendantQuand un expert indépendant change le dossier
La majorité des dégâts des eaux se règlent sans expert indépendant. Il n’est utile que lorsque le dossier bloque, lorsque l’humidité dure, ou lorsque l’enjeu dépasse ce que l’assurance a regardé. Voici les situations où, d’après notre expérience terrain, un avis technique indépendant fait réellement la différence.
Votre dossier tient-il seul ?
Plus les signaux s’accumulent vers la droite, plus un avis technique indépendant devient utile.
L’origine est contestée
Le voisin nie, le syndic renvoie vers les copropriétaires, chaque assureur voit la cause chez l’autre. Pendant ce temps, rien n’avance et l’humidité s’installe. Un relevé de mesures cartographié et une chronologie établie pièce par pièce remettent le débat sur des faits.
Le chiffrage s’arrête aux embellissements
La peinture est chiffrée, mais pas le plâtre gorgé d’eau, ni l’isolant, ni le parquet dont les lames se soulèvent. Un rapport qui décrit l’état réel des supports permet de discuter le montant avec des arguments techniques, pas seulement avec un ressenti.
L’humidité revient après les travaux
C’est une situation fréquente dans les dossiers liés à un dégât des eaux. La cause apparente a été réparée, mais une seconde cause existait, ou le support n’avait pas séché. Seules des mesures permettent de savoir laquelle, et donc qui doit reprendre quoi.
Les sinistres se répètent
Deuxième ou troisième dégât des eaux venant du même endroit en peu de temps : il y a souvent un défaut plus profond derrière, colonne vétuste, étanchéité de douche, pente d’évacuation. Le documenter sert face au voisin, au syndic et à votre propre assureur.
Ce que vous obtenez
Un rapport opposable, remis 7 à 15 jours ouvrés après la visite selon la complexité du dossier, qui établit la cause, décrit les dommages réels et hiérarchise ce qui doit être fait. Il sert face à l’assureur, au syndic, au voisin et, si nécessaire, devant un tribunal. Une expertise ne garantit jamais une indemnisation, elle donne au dossier une base technique solide.
« Mon assurance va s’en occuper »
Elle va s’occuper de son contrat, et c’est normal. Elle n’a pas à rechercher une seconde cause ni à défendre vos intérêts face à un tiers. Quand le dossier tient seul, laissez-la faire. Quand il bloque, un avis indépendant rééquilibre l’échange.
« Je peux vérifier moi-même »
À l’œil, oui, pour une tache évidente. Pour savoir si un mur est sec à cœur ou si l’eau vient d’une deuxième origine, il faut des appareils adaptés à chaque matériau et l’habitude de les interpréter.
« 590 € pour un dégât des eaux, c’est beaucoup »
Rapportée à des travaux à refaire deux fois, ou à un chiffrage qui oublie les supports, la question change souvent de sens. Et le premier appel ne coûte rien : il sert justement à savoir si une expertise est utile dans votre cas.
Un expert indépendant n’est utile que si le dossier bloque : origine contestée, chiffrage incomplet, humidité qui revient, sinistres à répétition. Il apporte des mesures et un rapport opposable, jamais une garantie d’indemnisation.
Gratuit et sans engagement. Du lundi au vendredi, de 9 h à 12 h et de 14 h à 17 h.
09 · Cas fréquentsTrois situations types et la bonne réaction
Les dossiers ne se ressemblent jamais tout à fait. Certaines configurations reviennent pourtant souvent, et la bonne réaction tient en quelques gestes. Voici trois situations types, décrites de façon générale.
| Situation | Premier geste | À ne pas faire | Bon interlocuteur |
|---|---|---|---|
| Tache au plafond, voisin absent | Déclarer sans attendre, photographier l’évolution | Attendre son retour pour agir | Syndic ou gardien, puis votre assureur |
| Fuite réparée, odeur persistante | Signaler l’aggravation par écrit, faire mesurer | Repeindre sur un support humide | Votre assureur, puis un avis technique si besoin |
| Fuite dans un logement neuf | Déclarer, vérifier l’âge du logement | Oublier les garanties des constructeurs | Assureur, constructeur, dommages-ouvrage |
La tache au plafond, voisin du dessus absent
Une auréole s’étend, le voisin ne répond pas. Coupez l’électricité de la pièce si l’eau approche d’un luminaire, prévenez le syndic ou le gardien par écrit, photographiez l’évolution. Déclarez à votre assureur sans attendre le retour du voisin : le constat peut être complété plus tard.
La fuite réparée, l’odeur qui reste
Le plombier a changé le raccord, l’assureur a indemnisé la peinture. Quelques semaines plus tard, une odeur de moisi apparaît derrière un meuble. Ne repeignez pas. Signalez l’aggravation par écrit et faites mesurer l’humidité des supports avant toute reprise.
Le dégât des eaux dans un logement neuf
Une douche à l’italienne qui fuit dans la chambre voisine, un réseau encastré qui suinte. Déclarez à votre assureur habitation, mais vérifiez aussi les garanties des constructeurs selon l’âge du logement, et s’il existe une assurance dommages-ouvrage à solliciter. Le choix du bon interlocuteur change le délai et le résultat.
10 · Pièges à éviterLes erreurs qui coûtent cher après un dégât des eaux
Les dossiers qui se passent mal tiennent rarement à une mauvaise volonté. Ils tiennent à quelques gestes faits trop vite, ou trop tard. Les voici, dans l’ordre où on les rencontre.
Où se perdent les dossiers, phase par phase
- Laisser traîner une petite fuite
- Jeter les biens abîmés
- Refaire avant d’avoir compris
- Colmater un élément commun
- Accepter sans lire
- Oublier le délai de deux ans
Jeter avant le passage de l’assureur
Un canapé ou un meuble détrempé encombre et sent mauvais. Mais sans le bien ni photo détaillée, il devient difficile de le faire prendre en compte. Demandez l’accord écrit de l’assureur avant de vous en séparer.
Refaire avant d’avoir compris
Refaire un plafond avant que la cause soit identifiée, c’est parfois payer deux fois. Et c’est faire disparaître ce qui aurait permis de prouver l’origine de l’eau.
Accepter une offre sans la lire
Une proposition d’indemnisation acceptée vaut souvent accord sur le montant. Avant de signer, vérifiez ce qui est inclus, la vétusté appliquée, la franchise, et ce qui a été oublié. Vous pouvez répondre par écrit avant d’accepter.
Laisser traîner une petite fuite
Un goutte-à-goutte sous un évier ou un joint de baignoire qui laisse passer l’eau depuis des mois. Plusieurs contrats excluent les dommages liés à un défaut d’entretien ou à une fuite lente non réparée. Ce qui aurait coûté un joint finit en litige.
Colmater soi-même un élément commun
Mastiquer une descente pluviale ou un relevé de terrasse qui n’est pas à vous peut masquer le désordre et brouiller les responsabilités. Signalez, documentez, et laissez le syndic ou le propriétaire agir.
Oublier le délai de deux ans
Les discussions avec l’assureur peuvent durer. Pendant ce temps, la prescription biennale court. Si le dossier s’enlise, faites le point sur les dates avant qu’il soit trop tard pour agir.
Un dossier de dégât des eaux solide, en cinq réflexes
- 1Arrêter et documenterEau coupée, photos avant nettoyage, rien jeté.
- 2Déclarer dans le délai5 jours ouvrés minimum, constat factuel.
- 3Savoir qui gèreEn immeuble, en principe l’assureur de l’occupant.
- 4Mesurer avant de refaireUn support sec en surface peut rester humide à cœur.
- 5Un avis indépendant si ça bloqueOrigine contestée, humidité qui revient.
Premier diagnostic téléphonique gratuit, sans engagement.
Vos questions les plus fréquentes sur le dégât des eaux
Quel est le délai pour déclarer un dégât des eaux ?
Le délai est celui de votre contrat, et il ne peut pas être inférieur à cinq jours ouvrés à compter de la découverte du sinistre, selon l’article L113-2 du Code des assurances. Votre assureur peut accorder plus. Déclarez dès que possible, photos et constat à l’appui, même si la cause n’est pas encore connue.
Le constat amiable dégât des eaux est-il obligatoire ?
Non. Il n’est pas imposé par la loi, mais il accélère nettement le traitement du dossier. Il n’existe pas de modèle officiel, chaque assureur a le sien. Il se remplit avec les autres personnes concernées, puis chacun l’envoie à son assureur. Locataire ou copropriétaire, adressez aussi une copie au bailleur ou au syndic.
Qui paie un dégât des eaux qui vient du voisin du dessus ?
En immeuble, vous déclarez à votre propre assureur, qui gère en principe le dossier selon la convention IRSI. Jusqu’à 1 600 € HT de dommages par logement, il indemnise en principe sans recours contre l’assureur du voisin. Au-delà, les recours reprennent selon les responsabilités. La réparation de la fuite elle-même n’est pas prise en charge par la convention : elle reste à la charge de son responsable.
Mon mur est toujours humide après la réparation, que faire ?
Ne repeignez pas. Signalez l’humidité persistante par écrit à votre assureur, car elle fait partie du même sinistre. Faites mesurer le support avec un appareil adapté au matériau : une seconde cause ou un séchage incomplet sont fréquents. Chaque situation est unique, appelez-nous pour un premier diagnostic téléphonique gratuit et sans engagement.
Combien coûte une expertise après un dégât des eaux ?
La grande majorité de nos expertises sont à 590 € TTC, quel que soit le sujet : dégât des eaux, humidité, fissures, malfaçons. Le devis dépasse rarement ce montant, sauf cas spécifiques comme les très grandes copropriétés, où le périmètre peut justifier un tarif jusqu’à 900 € TTC. Le premier diagnostic téléphonique est gratuit et sans engagement.
Sans engagement. Vous parlez directement à un expert, réponse sous 24 h ouvrées.
Sources
- •Service-Public, Assurance dégâts des eaux (fiche F1352), déclaration, constat amiable, expertise, recours
- •Institut national de la consommation, Les conventions de règlement des sinistres entre assureurs, conditions et tranches de la convention IRSI
- •FFB, Convention IRSI entre assureurs et recherches de fuites, assureur gestionnaire et recherche de fuite
- •France Assureurs, bilan 2025 de l’assurance habitation, éditeur des chiffres de fréquence et de coût moyen des dégâts des eaux
- •LeLynx.fr, Un dégât des eaux toutes les 19 secondes en France, relais détaillé du bilan 2025 de France Assureurs (39 % des sinistres, coût moyen de 1 263 €)
- •Légifrance, Code des assurances, articles L113-2 (déclaration du sinistre) et L114-1 (prescription de deux ans)
- •Service-Public, Usage exclusif d’une partie commune : qui doit indemniser en cas de dégât ?, responsabilité du syndicat des copropriétaires
- •La Médiation de l’assurance, recours en cas de désaccord persistant avec l’assureur
- •Légifrance, loi ALUR du 24 mars 2014, article 58, création de l’article 9-1 de la loi du 10 juillet 1965 (assurance de responsabilité civile des copropriétaires)
- •Service-Public, Garanties des constructions neuves, parfait achèvement, biennale, décennale
- •ANIL, Agence nationale pour l’information sur le logement, droits et obligations des locataires et propriétaires