Le chantier est à l’arrêt depuis des semaines. Votre constructeur ne répond plus, ou un courrier vient de vous apprendre qu’il est en redressement judiciaire. Vous avez déjà versé une bonne partie du prix, et votre maison n’est qu’à moitié sortie de terre.
Cette situation n’a plus rien d’exceptionnel. Les défaillances d’entreprises du bâtiment se sont multipliées ces dernières années, constructeurs de maisons individuelles compris. Derrière chaque procédure, il y a des familles qui ont engagé l’économie d’une vie et un prêt sur vingt ans.
La réponse courte : si vous avez signé un CCMI, avec ou sans fourniture de plan, la loi impose une garantie de livraison qui fait terminer votre maison au prix convenu. Mais elle ne se déclenche pas toute seule. Il faut agir vite, dans le bon ordre, avec les bonnes pièces. Voici la marche à suivre, lue par un expert bâtiment qui accompagne ces dossiers sur le terrain.
Repérez votre situation, on vous oriente vers la bonne section
- Le chantier est à l’arrêt et vous ne savez pas par quoi commencer
- Vous avez reçu un courrier de redressement ou de liquidation judiciaire
- Vous voulez activer la garantie de livraison sans faux pas
- Vous voulez vérifier si vos versements dépassaient l’échéancier légal
- Vous n’êtes pas certain d’avoir signé un vrai CCMI
Sans engagement. Vous parlez directement à un expert bâtiment indépendant, pas à un standard.
01 · Réflexes immédiatsConstructeur en faillite : les premiers réflexes, dans l’ordre
Face à un chantier bloqué, deux réactions reviennent sans cesse : attendre en espérant que le constructeur reprenne, ou payer pour le relancer. Les deux aggravent la situation. La séquence ci-dessous suit la logique de la loi : chaque étape prépare la suivante, et la sauter fragilise tout le dossier.
Stoppez tout versement au constructeur
Aucun appel de fonds réglé, même présenté comme le dernier. L’argent partirait dans la procédure collective sans faire avancer la maison.
Figez l’état du chantier
Constat de commissaire de justice, photos datées, relevé de toutes les sommes versées. C’est la référence de toutes les étapes suivantes.
Mettez en demeure le constructeur
Terminer les travaux et régler les pénalités de retard. S’il est en procédure collective, adressez aussi le courrier à l’administrateur ou au liquidateur.
Modèle officiel Service-PublicSaisissez le garant de livraison
Ses coordonnées figurent sur l’attestation annexée à votre CCMI. Il met à son tour le constructeur en demeure, puis désigne un repreneur 15 jours plus tard si rien ne bouge.
Article L.231-6 du CCHDéclarez votre créance
Si un redressement ou une liquidation est ouvert, déclarez les sommes en jeu au mandataire judiciaire, dans les deux mois suivant la publication du jugement au Bodacc.
Délai de forclusionNe réglez plus rien au constructeur
C’est le réflexe numéro un, et le plus contre-intuitif. Un constructeur en difficulté peut réclamer un dernier versement en promettant de redémarrer. Ne cédez pas. Une fois l’entreprise en cessation des paiements, toute somme versée rejoint son patrimoine et se dilue entre l’ensemble de ses créanciers.
Concrètement, cet argent ne finance plus votre maison. Le solde du prix que vous devez encore servira à l’achèvement, versé selon les modalités fixées par le garant, pas au constructeur défaillant.

Faites constater l’état du chantier
Le constat d’un commissaire de justice, l’ancien huissier, fige l’état exact du chantier à une date certaine. Il distingue ce qui a été réellement construit de ce qui reste à faire. Cette photographie officielle évite plus tard de mélanger les travaux du constructeur défaillant et ceux de l’entreprise qui reprendra.
Sur le terrain, un chantier repris sans état des lieux préalable ouvre presque toujours des discussions sans fin sur qui a fait quoi. Le coût d’un constat reste modeste au regard des litiges qu’il évite. Complétez-le par vos propres photos datées et un tableau de toutes les sommes versées, avec les dates et les appels de fonds correspondants.
Mettez en demeure, puis saisissez le garant
La loi organise une séquence précise. Vous mettez d’abord le constructeur en demeure, par lettre recommandée, de terminer les travaux et de verser les pénalités de retard. Service-Public propose un modèle officiel de ce courrier. Sans réaction, vous saisissez le garant, dont le nom figure sur l’attestation de garantie de livraison annexée à votre contrat. Le garant met à son tour le constructeur en demeure et, 15 jours calendaires plus tard si rien ne bouge, désigne la personne qui terminera les travaux.
Déclarez votre créance dans les deux mois
Quand le tribunal ouvre un redressement ou une liquidation, vous devez déclarer votre créance au mandataire judiciaire dans les deux mois qui suivent la publication du jugement au Bodacc, le Bulletin officiel des annonces civiles et commerciales. Passé ce délai, votre créance peut être écartée. Cette démarche est juridique : un avocat en droit de la construction la sécurise.
L’ordre compte autant que la vitesse : on arrête les paiements, on fige le chantier, on met en demeure, on saisit le garant, puis on déclare sa créance. Chaque étape nourrit la suivante.
02 · Lire la procédureSauvegarde, redressement, liquidation : ce que chaque procédure change pour vous
On dit faillite, mais le mot recouvre trois procédures très différentes. Savoir laquelle concerne votre constructeur change tout, car le sort de votre contrat n’est pas le même.
Sauvegarde
Difficultés anticipées
Pas encore de cessation des paiements. L’entreprise se réorganise sous la protection du tribunal.
Redressement
Cessation des paiements
On tente de sauver l’entreprise. Un administrateur judiciaire décide de poursuivre ou non les contrats en cours.
Liquidation
Fin d’activité
L’entreprise disparaît, ses actifs sont vendus. Elle ne reprendra jamais le chantier.
Sauvegarde ou redressement : le contrat en suspens
Tant que l’entreprise est en sauvegarde ou en redressement, elle existe encore. L’administrateur judiciaire peut choisir de poursuivre les contrats en cours, dont le vôtre. C’est la situation la plus inconfortable : le chantier n’est ni mort ni vivant.
Vous n’êtes pas condamné à attendre. Le Code de commerce permet d’interroger l’administrateur par écrit sur la poursuite de votre contrat : sans réponse pendant plus d’un mois, le contrat est résilié de plein droit (article L.622-13). Cette résiliation clarifie la situation et ouvre la voie au garant. La démarche engage votre dossier, faites-la valider par votre avocat.
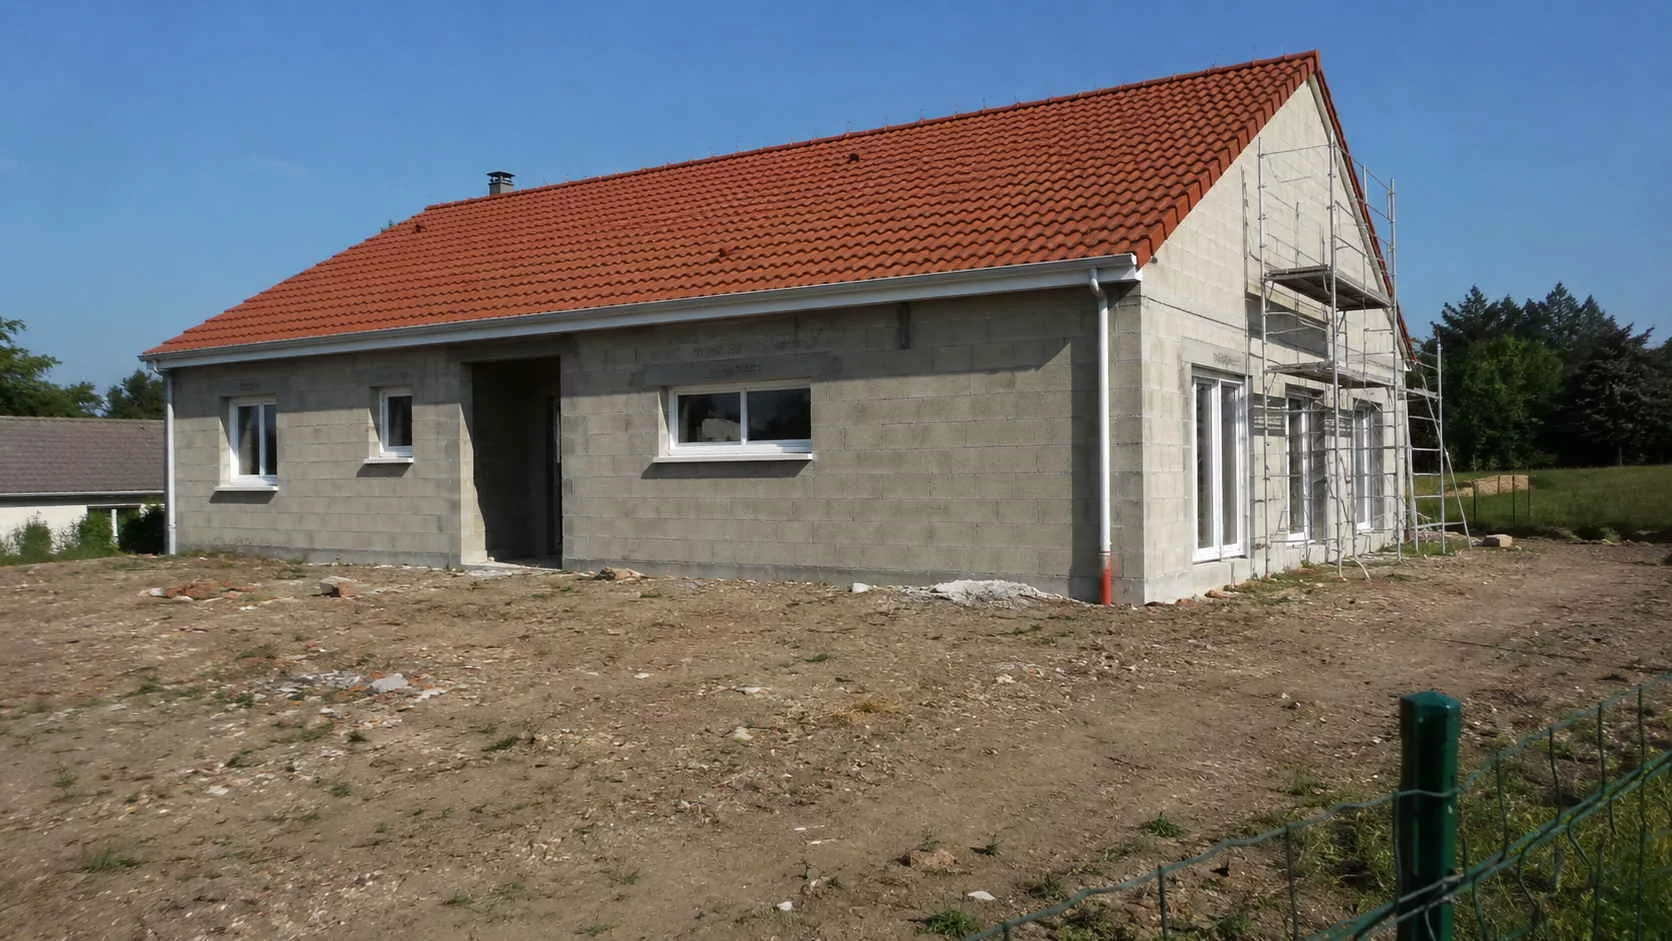
Liquidation : paradoxalement, la situation la plus claire
En liquidation, le constructeur ne reprendra jamais votre chantier : l’entreprise cesse d’exister. C’est paradoxalement la situation la plus lisible. La garantie de livraison prend le relais, et le garant organise l’achèvement avec une autre entreprise. Toute votre énergie doit aller vers le garant.
Où trouver l’information officielle
Pour savoir où en est votre constructeur, consultez le Bodacc à partir de son numéro Siren. Vous y lirez le type de procédure, la date du jugement, le tribunal compétent et le nom du mandataire ou de l’administrateur. C’est la seule source fiable, bien plus que les rumeurs de chantier. La date de publication fait aussi courir votre délai de déclaration de créance.
« En liquidation, le constructeur ne reprendra jamais votre chantier. C’est paradoxalement la situation la plus lisible. »
03 · Votre bouclierLa garantie de livraison : ce qu’elle couvre et comment l’activer
C’est la pièce maîtresse du dispositif. Dans un CCMI, avec ou sans fourniture de plan, la garantie de livraison transforme une faillite subie en une reprise de chantier encadrée. Encore faut-il savoir exactement ce qu’elle paie, et ce qu’elle ne paie pas.
Le circuit de mise en jeu
Ce que le garant prend en charge
Ce qu’il ne prend pas en charge, sauf clause contraire
Ce qu’elle couvre exactement
Prévue par l’article L.231-6 du Code de la construction et de l’habitation, la garantie de livraison est une caution solidaire donnée par une banque ou une entreprise d’assurance agréée. Elle couvre le maître d’ouvrage, dès l’ouverture du chantier, contre l’inexécution ou la mauvaise exécution des travaux prévus au contrat, à prix et délais convenus. Les malfaçons constatées avant la réception entrent donc dans son champ.
En cas de défaillance, le garant paie les dépassements du prix nécessaires à l’achèvement, avec une franchise possible de 5 % du prix convenu au maximum, selon ce que prévoit votre attestation. Il assume aussi les conséquences des paiements anticipés imputables au constructeur, et les pénalités de retard quand la livraison dépasse de plus de 30 jours la date prévue. Commencer le chantier sans cette garantie est un délit pour le constructeur, puni de deux ans d’emprisonnement (article L.241-8 du même code).
Comment l’activer sans faux pas
Vous pouvez mettre la garantie en jeu dès que le délai de livraison n’est pas respecté, ou que les travaux de levée des réserves ne sont pas réalisés. Inutile d’attendre le jugement du tribunal. En revanche, le garant n’intervient qu’en cas de défaillance réelle du constructeur, pas pour trancher une simple mésentente (Cass. 3e civ., 15 juin 2022, n° 21-12.733). Votre courrier doit donc s’appuyer sur des faits matériels : chantier arrêté, mise en demeure restée sans effet, entreprises impayées, procédure collective publiée.
Si votre maison a atteint le stade hors d’eau, le garant peut confier l’achèvement à une entreprise et, avec votre accord, lui verser directement les sommes dont il est redevable. Méfiez-vous en revanche d’une proposition de transaction amiable : l’ANIL décrit des accords où le garant propose de traiter directement avec des entreprises, en échange de l’abandon de vos droits à la garantie. Avant de signer quoi que ce soit, faites vérifier que les devis joints couvrent vraiment tout le reste à faire.
Ce qu’elle ne couvre pas, et la garantie de remboursement
La garantie de livraison finance l’achèvement, pas l’ensemble de vos préjudices. Sauf clause contraire, le garant n’a pas à payer les dommages distincts du coût d’achèvement, comme les intérêts intercalaires du prêt ou un loyer payé plus longtemps que prévu (Cass. 3e civ., 13 avril 2023, n° 21-21.106). Ces préjudices se réclament au constructeur, via votre déclaration de créance. Si enfin le chantier n’a jamais démarré, c’est la garantie de remboursement qui joue, pour les sommes versées avant l’ouverture du chantier.
La garantie de livraison fait achever la maison au prix convenu, malfaçons avant réception comprises, avec une franchise de 5 % au plus. Elle s’active après une mise en demeure restée sans effet, sur la base d’une défaillance réelle.
Premier échange gratuit. On regarde ensemble votre contrat, vos annexes et l’état du chantier.
04 · Frapper à la bonne porteNe confondez pas garantie de livraison et garantie décennale
C’est la confusion la plus répandue, et l’une des plus coûteuses en temps. En découvrant la faillite, beaucoup de propriétaires pensent d’abord à la décennale ou à l’assurance dommages-ouvrage. Or chaque garantie a sa fenêtre dans le temps, et la réception des travaux en est la charnière.
Frise des garanties d’une maison en CCMI
Avant la réception, une seule garantie joue face à la faillite
L’assurance dommages-ouvrage préfinance les désordres de nature décennale : elle n’a pas vocation à faire achever une maison inachevée.
Achever contre réparer
La garantie de livraison répond à une seule question : qui termine ma maison si le constructeur disparaît. La garantie décennale, prévue à l’article 1792 du Code civil, répond à une tout autre question : qui répare les désordres graves qui apparaissent dans les dix ans suivant la réception. L’une concerne l’achèvement et les défauts du chantier en cours, l’autre les désordres d’un ouvrage déjà réceptionné.
Face à un chantier abandonné avant réception, c’est la garantie de livraison qui joue, jamais la décennale. Notre guide sur la garantie décennale et ce qu’elle couvre vraiment détaille le régime qui prend le relais après la réception.
Le piège de la dommages-ouvrage
L’assurance dommages-ouvrage préfinance la réparation des désordres de nature décennale, sans attendre qu’un responsable soit désigné. Précieuse après la réception, elle n’a pas vocation à faire achever une maison inachevée. La solliciter à la place du garant fait perdre des semaines, pendant que le prêt court et que le chantier se dégrade aux intempéries.
La réception, charnière de toutes vos garanties
La garantie de livraison ne s’éteint qu’à la réception constatée par écrit, prolongée jusqu’à la levée des réserves s’il y en a. Après une reprise, cette réception est donc décisive : une réserve oubliée ce jour-là sort du champ du garant. Faites-vous assister par un professionnel et appuyez-vous sur notre checklist de réception de maison neuve. Une réception signée sans réserve peut vous priver de recours précieux.
Avant la réception, face à une faillite, seule la garantie de livraison joue. Décennale et dommages-ouvrage ne prennent le relais qu’après. Et la réception elle-même doit être préparée : c’est elle qui éteint la garantie.
« La difficulté d’une faillite de constructeur n’est pas d’abord juridique, elle est technique. »
05 · L’allié techniqueLe rôle de l’expert bâtiment face au garant
La difficulté d’une faillite de constructeur n’est pas d’abord juridique, elle est technique. L’avocat sécurise la procédure et la déclaration de créance. Mais qui vérifie, sur place, ce qui a vraiment été construit, ce qui reste à faire, ce qui a été mal fait, et ce que tout cela vaut ? C’est là qu’un expert bâtiment indépendant change l’issue du dossier.
Coupe schématique d’un chantier à reprendre
Trois natures de travaux que l’expert sépare, poste par poste
Bien construit
Conforme et déjà financé. À ne jamais payer une seconde fois.
Non exécuté
Le reste à faire, à chiffrer. Financé par le solde du prix, le dépassement revenant au garant.
Mal exécuté
La malfaçon avant réception entre dans la garantie de livraison. Elle doit être reprise par le garant, pas laissée à votre charge.
Chaque catégorie suit un traitement différent. Les séparer poste par poste, pièces à l’appui, c’est précisément le travail de l’expert.
Le garant établit son propre chiffrage du coût d’achèvement, puisque c’est lui qui en supporte le dépassement. Disposer de votre propre évaluation vous permet de dialoguer d’égal à égal. Pour commencer, l’outil ci-dessous confronte vos versements au plafond légal de l’échéancier du CCMI.
Outil gratuit
Vos versements respectaient-ils l’échéancier légal ?
Indiquez le prix convenu et le total versé pour lancer la vérification.
Barème de l’article R.231-7 du Code de la construction et de l’habitation, applicable au CCMI avec fourniture de plan hors préfabrication (barème spécifique à l’article R.231-7-1). Avant l’ouverture du chantier, des versements ne sont possibles que dans les limites prévues avec une garantie de remboursement. Résultat indicatif, qui ne remplace ni une expertise sur place ni un conseil juridique. La franchise réelle est celle indiquée sur votre attestation, dans la limite de 5 %.
Faire vérifier mon dossier : 06 51 97 84 45Chiffrer le reste à faire, poste par poste
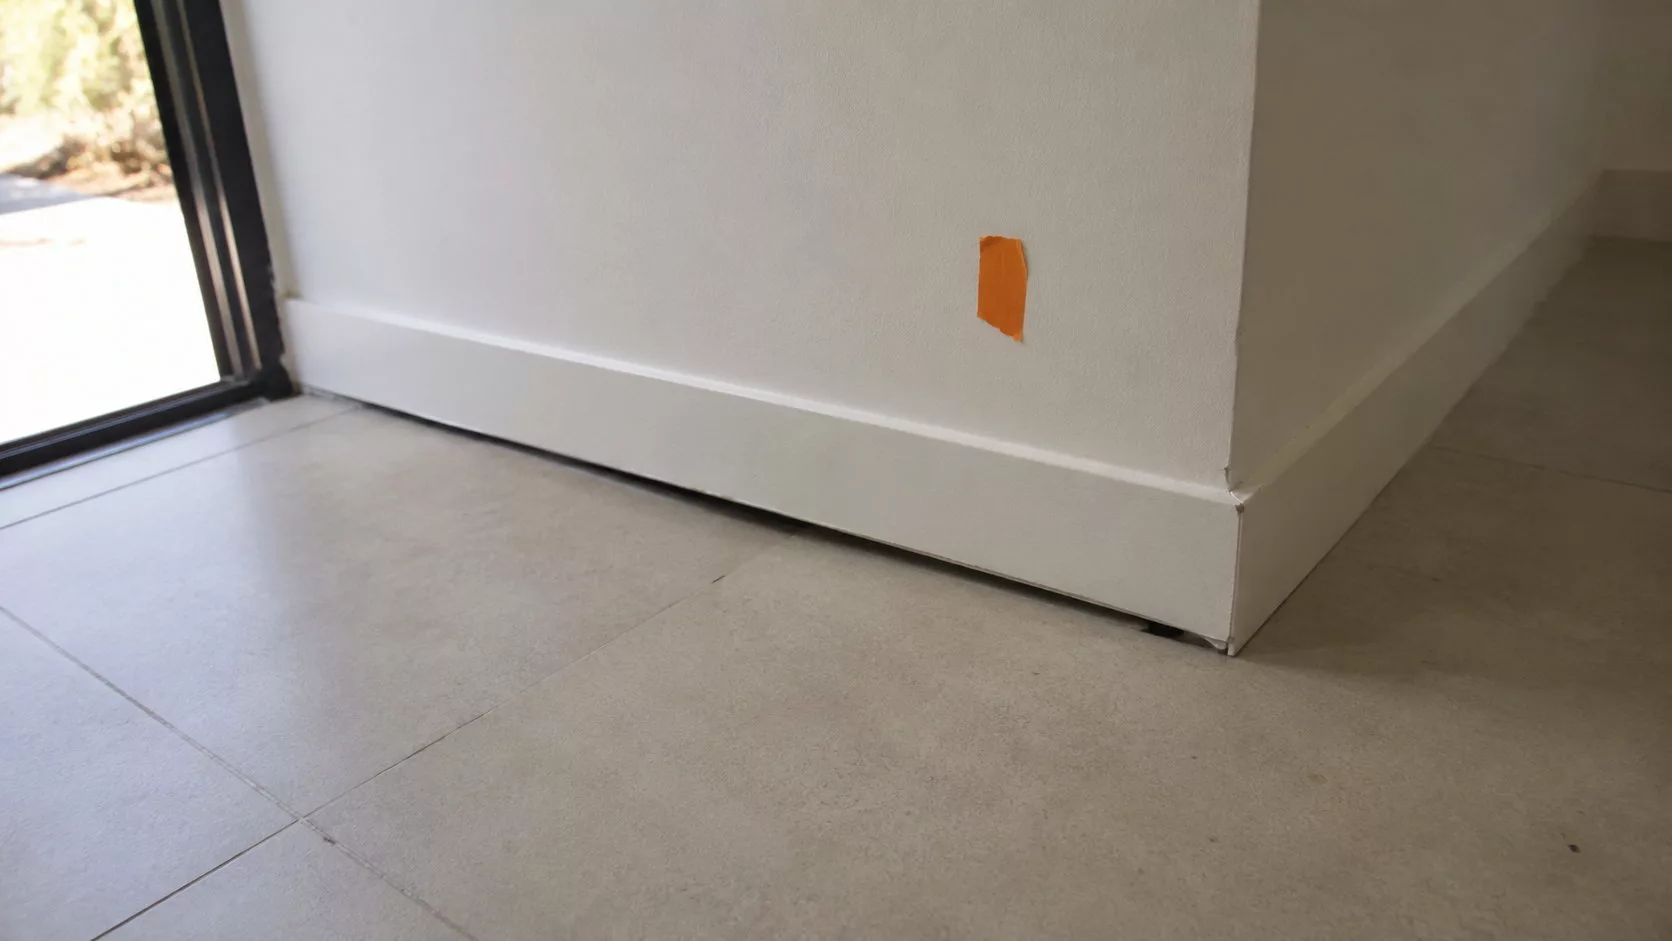
Un chantier abandonné mélange trois choses : ce qui est bien construit, ce qui n’a pas été fait, et ce qui a été mal fait. La distinction est capitale. Le bien construit est déjà payé. Le non exécuté est financé par votre solde, le dépassement revenant au garant. Et la malfaçon avant réception relève de la garantie de livraison : elle doit être reprise dans le cadre de l’achèvement, pas glisser discrètement à votre charge.
Un expert sait reconnaître une malfaçon et la séparer d’un simple ouvrage inachevé. Il relève les non-conformités au contrat et à la notice descriptive, mesure, photographie, et produit un rapport opposable que le garant ne peut pas ignorer. Si le désaccord persiste, ce rapport devient la base d’une expertise contradictoire ou judiciaire.
Ne jamais payer deux fois
Le risque le plus concret : régler une seconde fois un ouvrage déjà payé au constructeur défaillant, parce que personne n’a tracé précisément ce qui avait été financé. Le croisement de votre échéancier, des appels de fonds réglés et de l’état réel du chantier verrouille ce point. C’est un travail de terrain, pas de bureau.
Seul face au garant, un maître d’ouvrage subit son chiffrage. Accompagné, il discute chaque poste, signale un oubli, conteste une sous-évaluation. Chez Score Expertises, nous intervenons à cette étape, en complément de l’avocat, dans le prolongement de notre suivi des travaux et de notre assistance CCMI et VEFA, jusqu’à la réception de la maison achevée.
Le garant chiffre lui-même l’achèvement. Une évaluation technique indépendante sépare le fait, le non-fait et le mal-fait, pour que vous ne payiez ni deux fois ni une malfaçon qui relève du garant.
06 · Le cas fragileEt si vous n’êtes pas en CCMI ?
Tout ce qui précède suppose un contrat de construction de maison individuelle. Certains projets échappent à ce cadre, souvent sans que le maître d’ouvrage l’ait compris. Et la protection n’est alors plus du tout la même.
Vous avez signé un CCMI
Vous êtes hors CCMI
Pas de CCMI, pas de garantie de livraison
Un contrat de maîtrise d’œuvre, ou des marchés signés séparément avec chaque corps de métier, ne comportent pas de garantie de livraison. Si l’un des intervenants fait faillite, aucun garant n’est tenu d’achever la maison au prix convenu. Chaque lot défaillant se règle alors séparément.
Si vous découvrez en relisant votre dossier que votre contrat n’est pas un CCMI alors que votre projet en relève, c’est un signal d’alerte majeur. Le régime du CCMI est d’ordre public : un projet qui en remplit les critères doit en suivre les règles, quel que soit le titre donné au document. Nos pages sur les mentions obligatoires du CCMI et sur les clauses à vérifier avant de signer détaillent ces critères.
CCMI signé sans garantie : pensez à la banque
Autre cas, plus rare : un vrai CCMI dont la garantie de livraison n’a jamais été fournie. La loi interdit au prêteur de débloquer les fonds sans avoir reçu l’attestation de garantie (article L.231-10 du Code de la construction et de l’habitation). S’il l’a fait, sa responsabilité peut être engagée, et la Cour de cassation a jugé que ce manquement cause un préjudice certain en cas de défaillance du constructeur (Cass. 3e civ., 11 mai 2023, n° 21-23.859).
Les recours qui restent, et la leçon pour l’avenir
Hors CCMI, la reprise s’appuie sur le droit commun : assurances de chaque entreprise, action contre les intervenants encore solvables, responsabilité éventuelle du maître d’œuvre. C’est plus long, plus incertain, et un avocat en droit de la construction devient indispensable.
Ce contraste rappelle que la nature du contrat se vérifie en amont. Faire relire un CCMI pendant le délai de rétractation de dix jours coûte le prix d’une expertise. Découvrir après coup qu’on n’était pas protégé peut coûter la maison.
Hors CCMI, pas de garantie de livraison : la reprise passe par le droit commun. Et un CCMI financé sans attestation de garantie peut engager la responsabilité de la banque qui a débloqué les fonds.
07 · AnticiperLes signaux qui doivent vous alerter avant la faillite
Une faillite de constructeur arrive rarement du jour au lendemain. Des signaux la précèdent, souvent plusieurs semaines avant le jugement. Les repérer permet de réunir ses preuves et de cesser de payer à temps.
Appels de fonds en avance
Un versement réclamé avant l’achèvement du stade correspondant, ou au-delà du barème légal, trahit souvent une tension de trésorerie.
Artisans qui ne sont plus payés
Des sous-traitants qui quittent le chantier ou confient ne plus être réglés : c’est le signal le plus fiable.
Chantier qui s’essouffle
Équipes qui se raréfient, livraisons de matériaux qui cessent, planning qui glisse sans explication écrite.
Interlocuteur qui se dérobe
Appels sans réponse, conducteur de travaux remplacé, promesses orales jamais confirmées par écrit.
Documenter dès le premier doute
Au moindre doute, commencez à documenter : photos datées à chaque visite, échanges par écrit plutôt qu’au téléphone, tableau des sommes versées et des stades réellement atteints. Avant de régler un appel de fonds, vérifiez sur place que le stade facturé est bien achevé. L’outil de l’échéancier ci-dessus vous donne le plafond légal en quelques secondes.
Un regard extérieur, à ce stade, fait souvent la différence entre un dossier prêt à activer la garantie et un dossier reconstitué dans l’urgence. Il permet aussi de faire constater, pendant qu’il est encore temps, les malfaçons avant réception des travaux, qui relèvent elles aussi de la garantie de livraison.
Si les signaux s’accumulent, cessez de payer tout ce qui dépasse le barème légal et adressez vos réserves par écrit. Le jour où la procédure collective sera publiée, vous aurez déjà en main les preuves dont le garant a besoin.
08 · FAQVos questions sur la faillite du constructeur
Mon constructeur a fait faillite, vais-je perdre ma maison ?
Non, si vous avez signé un CCMI, avec ou sans fourniture de plan. La garantie de livraison obligatoire fait achever la maison au prix convenu, même en cas de liquidation : le garant désigne une autre entreprise pour terminer le chantier. Le vrai risque n’est pas de perdre la maison, mais de perdre du temps et de l’argent si la garantie est mal activée.
Faut-il attendre le jugement de liquidation pour saisir le garant ?
Non. Vous pouvez mettre la garantie en jeu dès que le délai de livraison n’est pas respecté ou que les travaux de levée des réserves ne sont pas faits, après une mise en demeure du constructeur restée sans effet. Il faut en revanche démontrer une défaillance réelle, et non un simple désaccord : chantier arrêté, entreprises impayées, courriers sans réponse.
Le garant peut-il me demander un supplément pour finir la maison ?
Vous restez redevable du solde du prix convenu qui n’a pas encore été versé. Le garant prend en charge les dépassements nécessaires à l’achèvement, mais une franchise peut rester à votre charge, dans la limite de 5 % du prix convenu, selon votre attestation. Le piège est de payer deux fois un ouvrage déjà réglé : un contrôle technique du chiffrage l’évite.
Le garant rembourse-t-il mes intérêts intercalaires et mon loyer ?
En principe non. Sauf clause contraire du contrat de garantie, le garant n’a pas à indemniser les préjudices distincts du coût d’achèvement, comme les intérêts du prêt ou un loyer prolongé. Il verse en revanche les pénalités de retard prévues au contrat quand le retard dépasse 30 jours. Les autres préjudices se réclament au constructeur, via votre déclaration de créance.
Le garant me propose un accord amiable, dois-je signer ?
Pas avant d’avoir fait vérifier les devis. Ce type de transaction consiste souvent à traiter directement avec des entreprises proposées par le garant, en renonçant à la garantie. Si les devis sous-estiment le reste à faire ou oublient des malfaçons, l’écart sera pour vous. Un chiffrage indépendant et l’avis d’un avocat s’imposent avant toute signature.
Dois-je continuer à rembourser mon prêt immobilier ?
Oui, le prêt reste dû. Le Code de la consommation permet toutefois de demander au juge la suspension des échéances lorsque l’exécution du contrat financé est contestée ou perturbée. La dette n’est pas effacée pour autant. Cette démarche est juridique : parlez-en à votre avocat et à votre banque sans attendre.
Quelle différence entre garantie de livraison et garantie décennale ?
La garantie de livraison couvre la période du chantier, de son ouverture jusqu’à la réception ou la levée des réserves : achèvement, malfaçons, dépassements, retards. La garantie décennale couvre les désordres graves pendant dix ans après la réception. Face à une faillite en cours de chantier, c’est la garantie de livraison qui s’applique.
Combien coûte l’accompagnement d’un expert dans ce cas ?
La majorité de nos expertises sont facturées 590 € TTC, y compris l’évaluation d’un chantier à reprendre après une faillite. Ce tarif est un choix : rester accessible dans un marché francilien très concurrentiel. Le devis ne dépasse ce montant que dans des cas spécifiques, comme les très grandes copropriétés. Le premier diagnostic téléphonique est gratuit et sans engagement.
Diagnostic téléphonique gratuit, sans engagement. Chaque dossier est unique : on commence par écouter le vôtre.
Sources officielles et références
- Légifrance, article L.231-6 du Code de la construction et de l’habitation, garantie de livraison à prix et délais convenus
- Légifrance, article R.231-7 du Code de la construction et de l’habitation, échéancier des paiements du CCMI avec fourniture de plan
- Service-Public, Garantie de livraison d’une maison individuelle, risques couverts, durée et mise en œuvre
- Service-Public, modèle de courrier pour mettre en œuvre la garantie de livraison
- Service-Public, Construire sa maison : quel contrat passer avec un professionnel ?
- ANIL, Le fonctionnement de la garantie de livraison dans le CCMI, franchise et transaction amiable
- DGCCRF, le CCMI offre une sécurité juridique élevée, garanties obligatoires du constructeur
- Service-Public, Garantie décennale des constructeurs, à distinguer de la garantie de livraison
- Bodacc, Bulletin officiel des annonces civiles et commerciales, publication des procédures collectives
- Cour de cassation, 3e chambre civile : 15 juin 2022, n° 21-12.733 (défaillance réelle exigée) ; 13 avril 2023, n° 21-21.106 (préjudices distincts) ; 11 mai 2023, n° 21-23.859 (responsabilité du prêteur)