Votre avis d’échéance est arrivé. La ligne assurance habitation a encore pris quelques dizaines d’euros, alors que rien n’a changé chez vous. Pas de sinistre, pas de nouvelle garantie, pas de déménagement.
Une partie de cette hausse a une origine précise : la surprime catastrophes naturelles, dite CatNat. Depuis le 1er janvier 2025, elle représente 20 % de la prime de vos garanties dommages, contre 12 % auparavant. Personne n’y échappe, quel que soit l’assureur.
Cette page vous explique d’où vient cette hausse, combien elle pèse vraiment sur votre contrat, et pourquoi elle ne change rien au moment où un sinistre touche votre maison. Ce dernier point est souvent le plus coûteux, surtout sur les fissures de sécheresse.
Identifiez votre situation, on vous oriente vers la bonne section
Sans engagement. 15 minutes au téléphone avec un expert. Vous repartez avec une orientation, pas un devis.
01 · La mécaniqueSurprime CatNat : de 12 à 20 % au 1er janvier 2025
La hausse que vous lisez sur votre avis d’échéance n’est pas, pour sa partie CatNat, une décision commerciale. C’est une mesure réglementaire. Elle s’applique à tous les contrats concernés, chez tous les assureurs, de la même façon.
Plus de quarante ans de régime, un taux resté stable plus de vingt ans
- 13 juillet 1982Loi créant le régime CatNat
- Début des années 2000Dernière revalorisation du taux avant 2025
- 22 déc. 2023Arrêté relevant le taux
- 28 déc. 2023Publication au Journal officiel
- 1er janv. 2025Nouveaux taux appliqués aux contrats
Taux en pourcentage de la prime des garanties dommages. Sources : CCR ; Sénat, rapport n° 61 (2024-2025).
Qu’est-ce que la surprime CatNat ?
Le régime d’indemnisation des catastrophes naturelles existe depuis la loi du 13 juillet 1982. Il repose sur une idée simple : tout le monde cotise, et toute commune reconnue sinistrée peut être indemnisée, quelle que soit son exposition.
Ce régime se finance par une cotisation additionnelle, calculée en pourcentage de la prime de vos garanties dommages aux biens. C’est la surprime CatNat. Elle est obligatoire et incluse d’office dans votre contrat multirisque habitation. Vous ne pouvez ni la refuser ni la retirer.
Ce que prévoit l’arrêté du 22 décembre 2023
Le taux a été relevé par un arrêté du 22 décembre 2023, publié au Journal officiel le 28 décembre 2023. Beaucoup de pages confondent les deux dates. La date de l’arrêté est le 22, la publication le 28.
L’entrée en vigueur a été fixée au 1er janvier 2025, soit un an après la publication. C’est pour cela que la hausse est apparue sur les avis d’échéance émis à partir de 2025.
Habitation, local professionnel, voiture : les taux par contrat
Un foyer paie donc souvent deux fois cette surprime : une fois sur l’habitation, une fois sur la voiture. C’est la ligne habitation qui pèse le plus, parce que le taux y a progressé de huit points.
Pourquoi personne n’y échappe
Le taux est fixé par l’État, pas par votre assureur. Il ne dépend ni de votre fidélité, ni de votre historique, ni de votre commune. Changer d’assureur ne supprime pas cette ligne : votre nouveau contrat l’appliquera au même taux.
Ce qui change d’un contrat à l’autre, c’est la base sur laquelle les 20 % s’appliquent. Une prime de garanties dommages plus élevée donne mécaniquement une surprime plus élevée.
Une première revalorisation depuis le début des années 2000
D’après le rapport de la commission des finances du Sénat sur l’équilibre du régime, la dernière revalorisation du taux remontait au début des années 2000, à la suite des tempêtes Lothar et Martin de 1999. Le relèvement de 2025 vient donc après plus de vingt ans de stabilité.
Pendant cette période, le coût des sinistres climatiques a fortement augmenté. Le taux, lui, n’avait pas bougé. C’est ce décalage que l’arrêté de 2023 corrige.
La surprime CatNat est passée de 12 % à 20 % pour l’habitation au 1er janvier 2025, par arrêté du 22 décembre 2023. Le taux est le même chez tous les assureurs. Seule la base de calcul varie d’un contrat à l’autre.
02 · Votre chiffreSimulez la part CatNat de votre cotisation
Le pourcentage seul ne parle pas beaucoup. Ce qui compte, c’est le montant en euros sur votre contrat. Ce simulateur fait le calcul à partir d’un seul chiffre de votre avis d’échéance.
Exemple prérempli : 300 €. Remplacez-le par le chiffre de votre avis d’échéance.
Calcul : 300 € × 12 % = 36 €, puis 300 € × 20 % = 60 €.
Résultat indicatif, hors taxes. Taux réglementaires : 12 % puis 20 % en habitation, 6 % puis 9 % en automobile.
Comment utiliser ce simulateur ?
Si votre avis d’échéance détaille la prime des garanties dommages, choisissez la première option. Le calcul applique l’ancien et le nouveau taux à ce montant.
Si vous ne voyez qu’une ligne « catastrophes naturelles » ou « CatNat », choisissez la seconde. Le simulateur remonte alors au montant que vous auriez payé avec l’ancien taux, puisque les deux taux s’appliquent sur la même base.
Où trouver ces montants sur votre avis d’échéance
Les assureurs ne présentent pas tous l’avis de la même façon. Certains isolent la surprime CatNat sur une ligne dédiée. D’autres la regroupent avec les taxes et contributions.
En cas de doute, demandez à votre assureur le détail de votre prime par garantie. Il doit pouvoir vous dire quelle part relève des dommages aux biens, et donc de l’assiette de la surprime.
Ce que le simulateur ne vous dit pas
Le calcul isole la seule part CatNat. Il ne tient pas compte des taxes sur les contrats d’assurance, de l’indexation de votre contrat ni des révisions tarifaires de votre assureur. Votre hausse totale peut donc être plus forte que le chiffre affiché.
Il ne dit rien non plus de votre couverture réelle en cas de sinistre. C’est une autre question, traitée plus bas, et c’est souvent elle qui coûte le plus cher.
03 · Lire son avisVotre avis d’échéance a grimpé : ce qui vient de la CatNat, et ce qui vient d’ailleurs
Si votre cotisation totale a augmenté bien plus que ce que donne le simulateur, c’est normal. La surprime n’est qu’une partie de l’explication. Plusieurs facteurs s’additionnent, et tous ne se traitent pas de la même façon.
Quatre causes, quatre marges de manœuvre différentes
L’indexation prévue par votre contrat
La plupart des contrats habitation prévoient une indexation automatique à l’échéance, souvent sur un indice du coût de la construction. Quand l’indice monte, votre prime suit, sans que l’assureur ait à vous demander votre accord.
Cette clause figure dans vos conditions générales ou particulières. La relire permet de savoir quelle part de la hausse relève de l’indice, et quelle part relève d’une révision tarifaire décidée par l’assureur.
Le coût des sinistres et des réparations
Les événements climatiques coûtent plus cher qu’avant : plus fréquents, et plus coûteux à réparer. Les prix des matériaux et de la main-d’œuvre ont augmenté. Chaque dossier de sinistre pèse davantage dans les comptes des assureurs, qui le répercutent sur l’ensemble des contrats.
Comparer l’avis d’échéance avec celui de l’an dernier, ligne par ligne, permet de séparer la part CatNat du reste de la hausse.
Cette part de la hausse touche aussi les assurés qui n’ont jamais déclaré de sinistre. C’est le principe de la mutualisation.
Votre profil de risque
Certains critères sont propres à votre logement : localisation, type de construction, ancienneté du bâti, valeur déclarée, historique. Une maison individuelle ancienne sur sol argileux ne présente pas le même profil qu’un appartement récent en étage.
Ce qui se discute avec votre assureur, et ce qui ne se discute pas
Ce qui ne se discute pas
Le taux de la surprime CatNat et les franchises légales en cas de catastrophe naturelle. Ce sont des règles fixées par les textes, identiques partout.
Ce qui se discute
- Le niveau des garanties optionnelles et leur utilité réelle pour votre logement.
- La franchise contractuelle sur les sinistres ordinaires, hors catastrophe naturelle.
- La révision tarifaire de l’assureur, que vous pouvez comparer avec d’autres offres.
La fausse bonne idée à éviter
Réduire sa prime en sous-déclarant la valeur de son bien ou le nombre de pièces. Le jour d’un sinistre, l’assureur peut appliquer une réduction proportionnelle de l’indemnité. L’économie de quelques euros par an peut alors coûter très cher.
04 · Le contextePourquoi l’État a relevé la surprime : un régime sous pression
Relever un taux fixé depuis plus de vingt ans n’est pas anodin. Si l’État l’a fait, c’est que les comptes du régime ne tenaient plus face à l’évolution des sinistres. Et parmi eux, un phénomène domine largement.
La sécheresse change d’échelle, le coût global suit
Coût de la sinistralité sécheresse, sur 30 ans
Source : étude France Assureurs (octobre 2021), citée par le Sénat, rapport n° 61 (2024-2025).
Coût des catastrophes naturelles d’ici 2050
Hausse projetée, en euros constants, selon les hypothèses retenues.
Source : projections de la CCR, citées par la Cour des comptes, rapport du 27 avril 2026.
Un régime solidaire créé en 1982
Le régime CatNat repose sur un partenariat entre les assureurs et l’État, avec la Caisse centrale de réassurance comme réassureur public. L’assureur indemnise, la CCR le réassure, et l’État apporte sa garantie en dernier ressort.
Ce fonctionnement suppose que les cotisations couvrent, dans la durée, le coût des sinistres. Quand les sinistres augmentent plus vite que les cotisations, l’équilibre se rompt.
La sécheresse, premier poste de coût
Le rapport de la commission des finances du Sénat sur la proposition de loi relative à l’équilibre du régime l’indique clairement : le retrait-gonflement des argiles représente déjà la part la plus importante du régime. Il cite une étude de France Assureurs d’octobre 2021, qui chiffre le coût de la sinistralité sécheresse à 43 milliards d’euros entre 2020 et 2050, soit un triplement par rapport aux trente années précédentes (13,8 milliards d’euros).
Autrement dit, la sécheresse ne pèse pas un peu plus. Elle change d’échelle.
Le diagnostic de la Cour des comptes en 2026
Dans son rapport « L’assurance des catastrophes naturelles : un enjeu de soutenabilité financière », publié le 27 avril 2026, la Cour des comptes reprend les projections de la Caisse centrale de réassurance : une hausse du coût des catastrophes naturelles de 47 % à 85 % d’ici 2050, en euros constants.
Elle note que la hausse de surprime de 2025 aide déjà à reconstituer les réserves du régime. Elle relève toutefois que la soutenabilité financière du régime n’apparaît pas pleinement garantie à moyen terme, sous des hypothèses plus défavorables.
Une nouvelle hausse est-elle possible ?
La Cour recommande un examen régulier de l’évolution souhaitable du taux, avec la possibilité d’ajustements exceptionnels en cas de dérive brutale. Toute modification passerait par un nouveau texte réglementaire, publié au Journal officiel.
Personne ne peut donc vous dire aujourd’hui quel sera le taux dans cinq ans. En revanche, la tendance de fond est connue : les sinistres climatiques progressent, et la sécheresse en tête.
Le relèvement de la surprime répond à la dégradation des comptes du régime, portée d’abord par la sécheresse. La Cour des comptes recommande de revoir le taux régulièrement. La hausse de 2025 n’est peut-être pas la dernière.
Appel gratuit et sans engagement. Un expert vous dit en 15 minutes si une visite se justifie.
05 · Île-de-FranceSols argileux : pourquoi cette hausse vous concerne doublement
Si votre maison repose sur un sol argileux, la hausse de la surprime n’est pas qu’une ligne sur un avis d’échéance. Elle signale un risque qui peut toucher directement votre bâtiment. Et en Île-de-France, une large partie des maisons individuelles est concernée.
Le sol bouge sous la maison, la maçonnerie se fissure
Faites glisser le schéma vers la gauche pour le voir en entier.
Le retrait-gonflement des argiles en quelques mots
Un sol argileux se rétracte quand il sèche, puis gonfle quand il se réhumidifie. Ces mouvements répétés font bouger les fondations de façon inégale. Le bâti encaisse, puis finit par fissurer.
Le phénomène porte un nom technique, le retrait-gonflement des argiles ou RGA. Il agit lentement, sur plusieurs saisons, ce qui explique que les fissures apparaissent souvent un ou deux ans après un été très sec.
La carte d’exposition a changé
L’arrêté du 9 janvier 2026, publié au Journal officiel le 31 janvier 2026, a mis à jour la carte d’exposition au RGA, avec une application au 1er juillet 2026. Des communes ont changé de zone. Notre page sur la nouvelle carte RGA 2026 explique ce que ce changement implique, et celle sur l’assurance habitation en zone RGA ses effets sur votre contrat.
Vous pouvez vérifier l’exposition de votre adresse sur le portail Géorisques. Une exposition forte ne veut pas dire que votre maison va fissurer. Elle change en revanche la lecture d’une fissure qui apparaît.
Le fonds de prévention argile ne couvre pas l’Île-de-France
Un dispositif d’aide à la prévention des dommages liés à l’argile a été lancé dans 11 départements pilotes. L’Île-de-France n’en fait pas partie. Un propriétaire francilien ne peut donc pas compter sur ce fonds pour financer des travaux de prévention. Le détail est sur notre page consacrée au fonds prévention argile.
Les fissures qui doivent vous alerter
- Une fissure en escalier qui suit les joints de la maçonnerie.
- Une fissure en biais qui part de l’angle d’une fenêtre ou d’une porte.
- Une fissure visible des deux côtés du mur, dite traversante.
- Des portes ou fenêtres qui se mettent à frotter, sans raison apparente.
Ces signes ne suffisent pas à établir une cause. D’autres pathologies produisent des fissures proches. Notre page sur les fissures de maison liées à la sécheresse détaille ce qui les distingue.
Documenter dès maintenant, même sans sinistre déclaré
Photographiez vos fissures avec un mètre ou une règle dans le cadre. Notez la date. Recommencez à intervalles réguliers. Conservez les factures de travaux et les anciens diagnostics.

Une mesure datée, avec un repère d’échelle dans le cadre, vaut mieux qu’une photo prise de loin.
Sur ce type de dossier, on constate souvent que le propriétaire n’a aucune trace de l’état de sa maison avant le sinistre. C’est précisément ce qui manque le jour où il faut démontrer qu’une fissure est récente, ou qu’elle s’est aggravée après un épisode reconnu.
Sur sol argileux, la hausse de la surprime traduit un risque réel pour votre maison. Vérifiez votre exposition, surveillez les fissures et documentez l’état du bâti dès maintenant. En Île-de-France, le fonds de prévention argile ne s’applique pas.
« La surprime finance le régime, pas votre dossier. »
06 · Le paradoxePayer plus ne protège pas mieux : ce qui se joue le jour du sinistre
Voici le point que la plupart des articles sur la hausse oublient. Votre cotisation augmente, mais votre position face à l’assureur ne change pas. La surprime finance le régime, pas votre dossier. Le jour où vos fissures sont reconnues en catastrophe naturelle, tout se joue sur la qualité de la preuve.
30 jours pour déclarer, une franchise légale dans tous les cas
Barres de franchise à l’échelle : 380 € représente un quart de 1 520 €. Source : Service-Public.fr.
Le parcours d’un sinistre CatNat
- Reconnaissance de la commune. Un arrêté interministériel reconnaît l’état de catastrophe naturelle pour un phénomène et une période donnés. Il est publié au Journal officiel.
- Déclaration à l’assureur. Vous disposez de 30 jours après cette publication pour déclarer le sinistre.
- Passage de l’expert d’assurance. L’assureur mandate son expert pour évaluer les dommages et leur cause.
- Proposition d’indemnisation. L’assureur chiffre l’indemnité, franchise légale déduite.
- Contestation si besoin. En cas de désaccord, une expertise contradictoire permet de discuter le constat.
Le délai de 30 jours, pas 10
Depuis janvier 2023, le délai de déclaration après publication de l’arrêté est de 30 jours. Beaucoup de pages citent encore l’ancien délai de 10 jours. La fiche Service-Public consacrée à l’indemnisation des catastrophes naturelles confirme les 30 jours et conseille une lettre recommandée avec accusé de réception.
Pour savoir si votre commune a été reconnue, consultez notre page sur la reconnaissance de catastrophe naturelle sécheresse par commune.
Les franchises légales qui restent à votre charge
Pour un particulier, la modulation de ces franchises selon le nombre d’arrêtés pris dans la commune a été supprimée en juillet 2025. Elle reste réservée aux collectivités. Notre page sur la franchise catastrophe naturelle détaille les montants et leurs exceptions.
Le vrai sujet : le lien de causalité
Une commune reconnue ne signifie pas une maison indemnisée. Il faut encore démontrer que vos fissures résultent bien de l’épisode reconnu, et non d’un défaut de construction, d’une fuite ou d’un vieillissement normal.
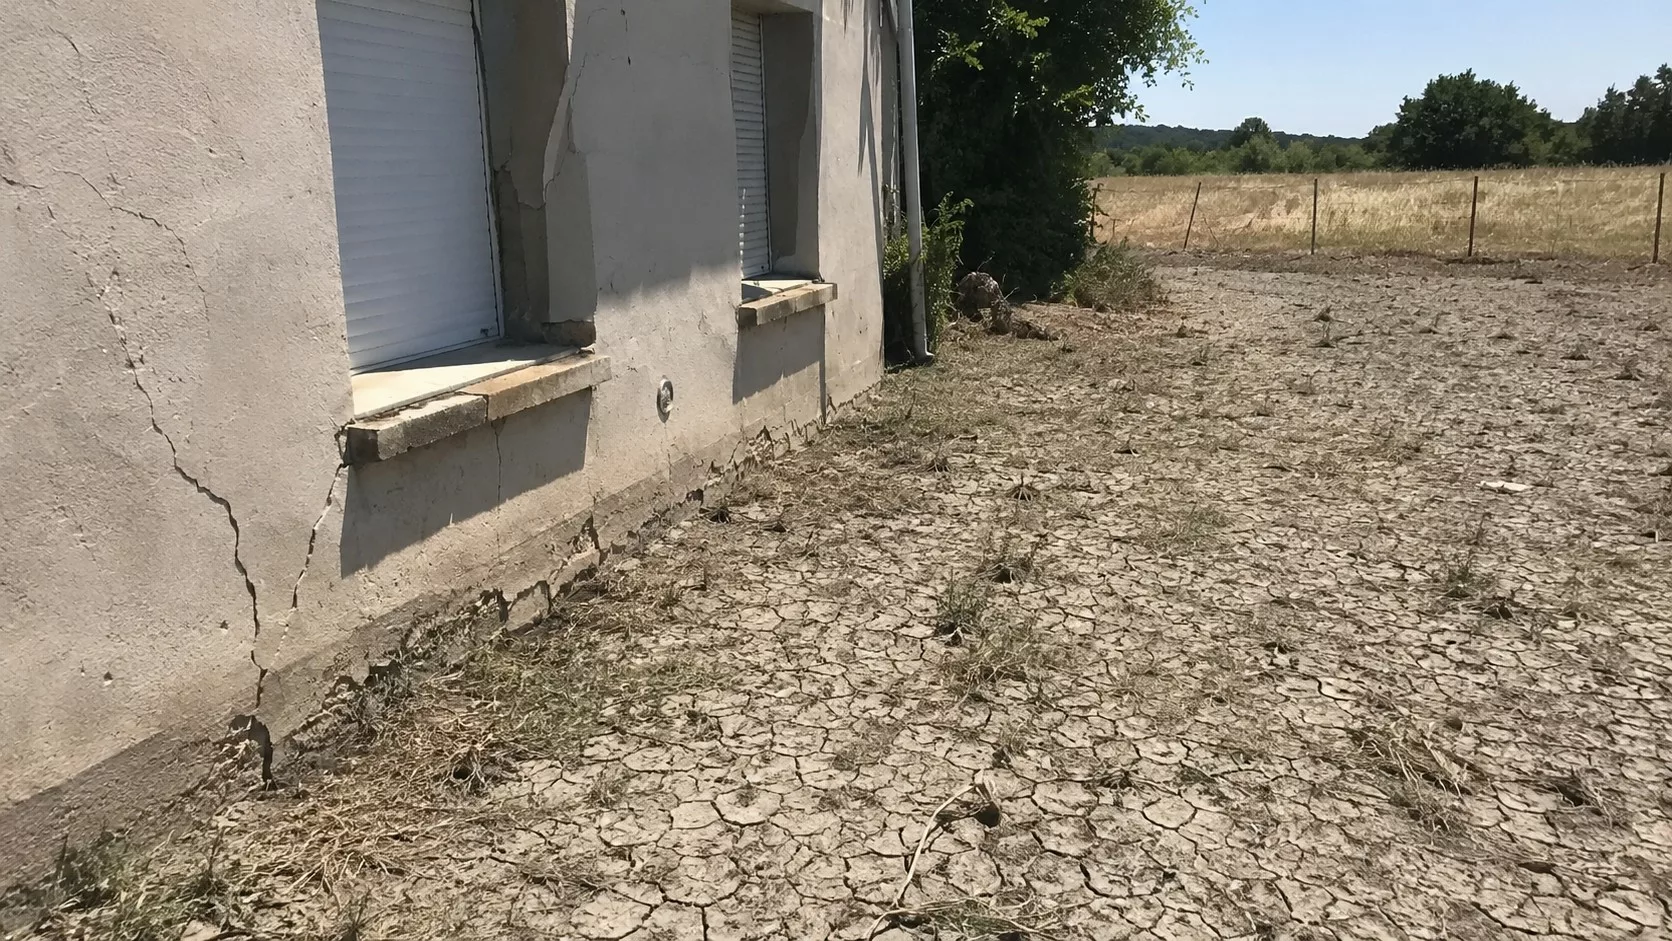
Un sol craquelé devant une façade fissurée oriente l’analyse, mais ne démontre pas à lui seul le lien avec l’épisode reconnu.
C’est sur ce point que se concentrent la plupart des refus et des sous-évaluations. L’assureur peut retenir une cause étrangère au phénomène, appliquer un coefficient de vétusté ou limiter le périmètre des réparations. Nos pages sur la vétusté en catastrophe naturelle et sur le refus d’indemnisation après une catastrophe naturelle détaillent ces points de blocage.
Ce que l’on observe le plus souvent sur le terrain
Sur les dossiers sécheresse que nous traitons, deux situations reviennent régulièrement. La première : un chiffrage limité au rebouchage des fissures, alors que la cause, le mouvement des fondations, n’est pas traitée. Les fissures reviennent au cycle suivant.
La seconde : une fissure ancienne et une fissure récente confondues dans le même constat. Sans relevé daté de l’état antérieur, la discussion devient difficile. Dans la majorité des cas que nous traitons, c’est la qualité du dossier technique qui fait évoluer la position de l’assureur, pas l’insistance.
La hausse de la surprime ne renforce pas votre dossier. Déclarez dans les 30 jours après l’arrêté, sachez que 1 520 € restent à votre charge sur un sinistre sécheresse, et préparez la démonstration du lien entre vos fissures et l’épisode reconnu.
« C’est la qualité du dossier technique qui fait évoluer la position de l’assureur, pas l’insistance. »
07 · Le bon réflexeExpert d’assurance ou expert indépendant : qui défend quoi
Beaucoup de propriétaires découvrent tard que l’expert qui visite leur maison travaille pour leur assureur. Ce n’est pas une question d’honnêteté. C’est une question de mission.
Après un sinistre CatNat, à quel moment un avis indépendant se justifie
Expert d’assurance
- Mandaté et rémunéré par votre assureur.
- Évalue les dommages pour le compte de la compagnie.
- Vous ne le choisissez pas.
Expert indépendant
- Mandaté par vous seul.
- Analyse la cause et l’étendue réelle des désordres.
- Remet un rapport technique opposable.
Ce que fait l’expert mandaté par l’assureur
L’expert d’assurance établit un constat et un chiffrage pour celui qui le missionne. Il n’a pas pour rôle de chercher tout ce qui pourrait augmenter votre indemnité. Son analyse peut être juste. Elle peut aussi passer à côté d’une cause structurelle ou retenir un périmètre trop étroit.
Ce qu’apporte un rapport indépendant
Un expert bâtiment indépendant examine le bâti, mesure les fissures, recherche leur origine et évalue les réparations nécessaires pour traiter la cause. Son rapport est un document opposable, utilisable dans la discussion amiable comme devant un tribunal.
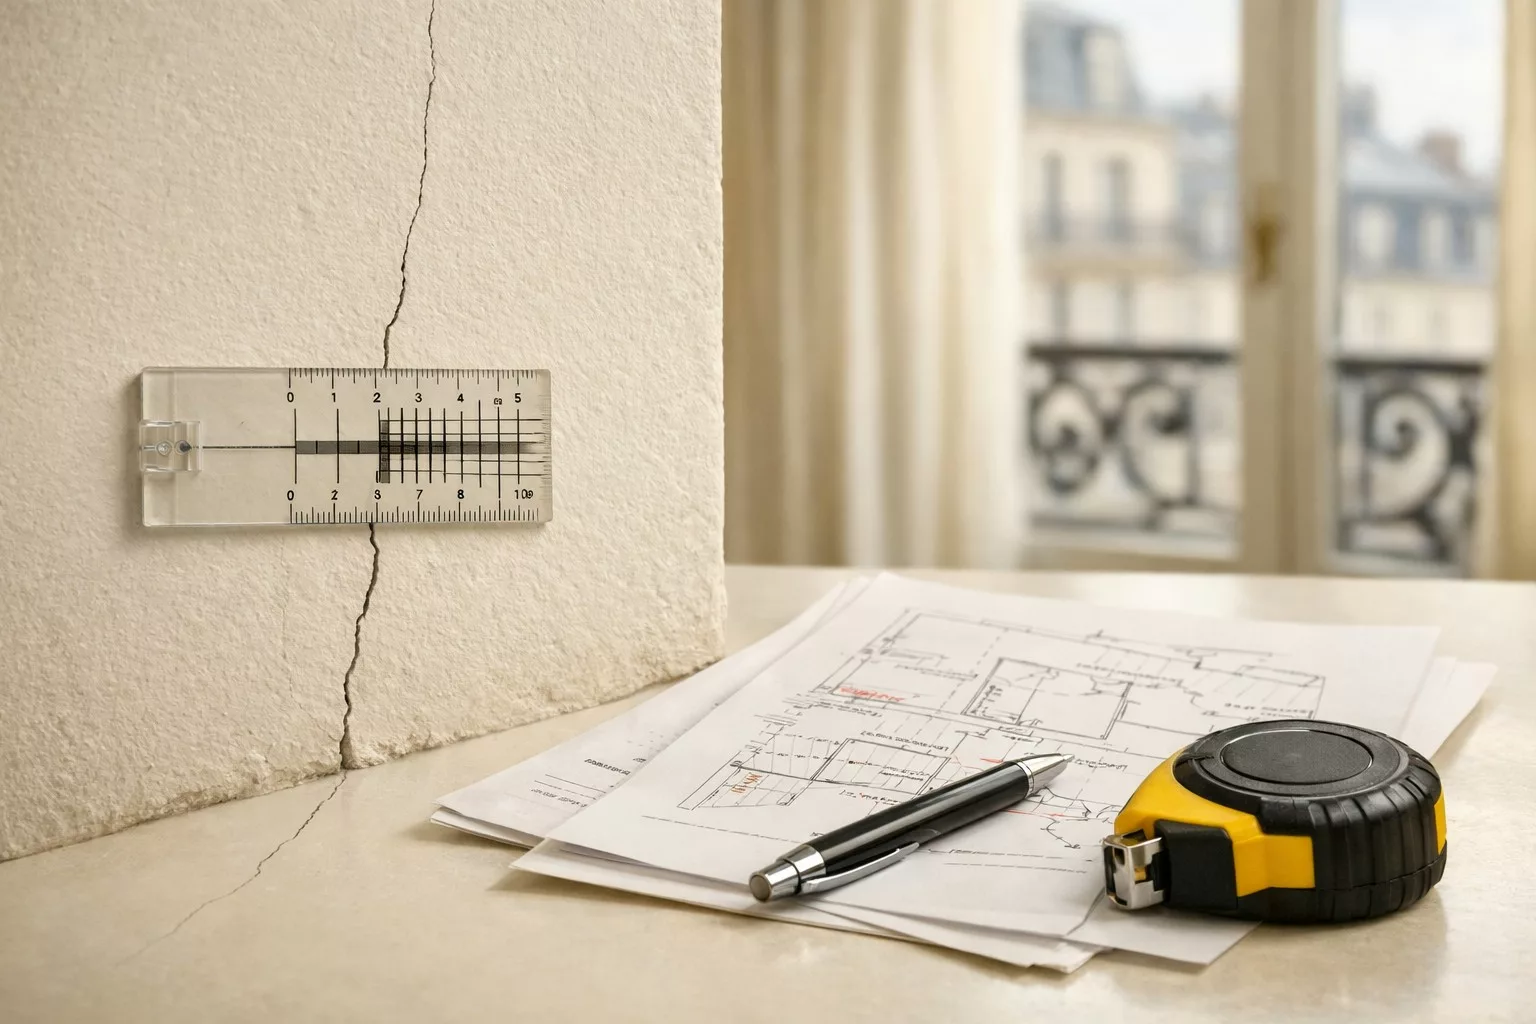
Le relevé au fissuromètre donne une mesure datée et reproductible, reprise dans le rapport d’expertise.
Vous pouvez aussi le présenter lors d’une expertise contradictoire, où les deux experts confrontent leurs constats. Notre page sur l’expertise contradictoire et judiciaire explique son déroulement, et celle sur la contre-expertise sécheresse s’applique aux dossiers RGA.
« Je peux faire le constat moi-même »
Vos photos datées sont utiles, et nous vous encourageons à les faire. Mais un constat technique va plus loin : relevé des ouvertures, lecture de leur orientation, recherche des causes concurrentes, analyse du sol et des fondations. C’est cette lecture qui permet de défendre un lien de causalité.
« Mon assurance va s’en occuper »
Elle s’en occupe, avec son expert. Si son évaluation vous convient, tant mieux. Si elle vous paraît faible ou incomplète, vous n’êtes pas obligé de l’accepter en l’état. Un avis indépendant vous donne les éléments pour en juger.
Quand faire appel à Score Expertises
Dès qu’un sinistre touche votre maison et que les sommes en jeu dépassent la franchise, un avis indépendant évite d’accepter une indemnisation qui ne couvre pas la cause. C’est particulièrement vrai sur les fissures de sécheresse, où le lien de causalité se discute presque toujours.
Le premier diagnostic téléphonique est gratuit, avec une réponse sous 24 h ouvrées. La majorité de nos expertises sont à 590 € TTC, quel que soit le sujet : un tarif clair, annoncé avant la visite. Le rapport vous est remis 7 à 15 jours ouvrés après la visite, selon la complexité du dossier. Notre rôle est technique : nous établissons les faits, nous ne remplaçons pas un avocat.
L’expert d’assurance travaille pour la compagnie, l’expert indépendant pour vous. Sur un sinistre CatNat, surtout sur des fissures de sécheresse, un rapport opposable rééquilibre la discussion. Le premier appel est gratuit.
Quatre repères à garder sous la main
Du lundi au vendredi, 9 h-12 h et 14 h-17 h. 15 minutes, gratuit, sans engagement.
Vos questions les plus fréquentes sur la hausse de la cotisation CatNat
Pourquoi la cotisation CatNat a-t-elle augmenté en 2025 ?
Un arrêté du 22 décembre 2023 a relevé la surprime catastrophes naturelles de 12 % à 20 % pour l’habitation et les biens professionnels, à compter du 1er janvier 2025. Pour l’automobile, elle passe de 6 % à 9 % sur les garanties vol et incendie. Le but est de rétablir l’équilibre d’un régime fragilisé par la hausse des sinistres climatiques, la sécheresse en tête.
Puis-je refuser ou éviter cette hausse ?
Non. La surprime CatNat est obligatoire et son taux est fixé par l’État. Il est identique chez tous les assureurs, donc changer de contrat ne la supprime pas. Vous pouvez en revanche agir sur le reste de votre prime : garanties optionnelles, franchise contractuelle hors catastrophe naturelle, mise en concurrence. Sans sous-déclarer la valeur de votre bien, ce qui réduirait votre indemnité en cas de sinistre.
Payer plus me garantit-il une meilleure indemnisation ?
Non. La surprime finance la solidité du régime, pas votre dossier personnel. Le jour du sinistre, la franchise légale reste de 380 € pour une catastrophe naturelle et de 1 520 € pour un sinistre lié à la sécheresse. Votre indemnisation dépend surtout de la démonstration du lien entre vos dommages et l’épisode reconnu par arrêté.
De combien de temps est-ce que je dispose pour déclarer un sinistre CatNat ?
Vous avez 30 jours à compter de la publication de l’arrêté de catastrophe naturelle au Journal officiel. Ce délai est en vigueur depuis janvier 2023, et l’ancien délai de 10 jours ne s’applique plus. Déclarez par lettre recommandée avec accusé de réception, en joignant vos photos datées et une première description des dommages.
Mes fissures sont-elles dues à la sécheresse ?
Chaque situation est unique, et cela ne se tranche pas à distance. Certaines formes de fissures orientent vers un mouvement de sol, mais d’autres causes produisent des désordres proches. Seul un examen du bâtiment permet d’établir l’origine. Appelez-nous pour un premier diagnostic téléphonique gratuit et sans engagement.
Combien coûte une expertise chez Score Expertises ?
La majorité de nos expertises sont à 590 € TTC, quel que soit le sujet : fissures, humidité, malfaçons, VEFA, conseil avant achat. Le devis dépasse rarement ce montant, sauf cas spécifiques comme les très grandes copropriétés, où le périmètre peut justifier un tarif jusqu’à 900 € TTC. Le premier diagnostic téléphonique est gratuit et sans engagement.
Sources
- •Caisse centrale de réassurance, Indemnisation des catastrophes naturelles, arrêté du 22 décembre 2023, taux de surprime et franchises
- •Sénat, rapport n° 61 (2024-2025) sur la proposition de loi visant à assurer l’équilibre du régime d’indemnisation des catastrophes naturelles, historique du taux, étude France Assureurs sur la sécheresse
- •Cour des comptes, L’assurance des catastrophes naturelles : un enjeu de soutenabilité financière, rapport du 27 avril 2026
- •Sénat, rapport d’information n° 603 (2023-2024), Régime d’indemnisation des catastrophes naturelles, fonctionnement du régime
- •Cour des comptes, Sols argileux et catastrophes naturelles, rapport du 15 février 2022 sur le retrait-gonflement des argiles
- •Service-Public.fr, Catastrophe naturelle ou technologique : indemnisation, délai de 30 jours et franchises
- •Service-Public.fr, Comment se déroule l’expertise ?, expertise d’assurance après un sinistre
- •Géorisques, Retrait-gonflement des argiles, exposition des communes et des adresses
- •Légifrance, arrêté du 9 janvier 2026, publié au Journal officiel le 31 janvier 2026, mise à jour de la carte d’exposition au retrait-gonflement des argiles