Une inondation a envahi votre rez-de-chaussée, ou la sécheresse a ouvert des fissures dans vos murs. L’arrêté de catastrophe naturelle est paru au Journal officiel, votre déclaration est partie à temps. Puis la proposition de l’assureur arrive, et elle couvre à peine les deux tiers du devis de votre artisan.
Dans le rapport, une ligne explique l’écart : l’abattement pour vétusté. Découverte à ce moment-là, elle ressemble à une double peine. D’abord l’événement, ensuite une facture qui reste à votre charge alors que vous vous croyiez couvert.
Oui, la vétusté s’applique après une catastrophe naturelle, dès lors que votre contrat indemnise en valeur d’usage. Elle n’est pourtant ni une sanction ni une règle intangible. C’est un calcul prévu par votre contrat, qui se lit, se vérifie et, quand il est mal fait, se conteste. Voici comment il fonctionne en régime catastrophe naturelle, ce que la loi impose à l’assureur, comment estimer votre reste à charge et comment réagir face à une décote excessive.
Identifiez votre situation, on vous oriente vers la bonne section
- L’indemnité proposée est très inférieure au devis et vous ne comprenez pas le calcul
- Vous voulez estimer ce qui restera réellement à votre charge
- Vous voulez savoir si la vétusté déduite peut être récupérée
- Le taux de vétusté vous paraît excessif et vous voulez le contester
- Vous attendez toujours votre indemnisation et cherchez les délais légaux
Sans engagement. 15 à 20 minutes avec un expert. Vous repartez avec une orientation sur votre dossier, pas avec un devis.
01 · Le principeVétusté et catastrophe naturelle : pourquoi l’arrêté ne vous rembourse pas à neuf
La vétusté est la perte de valeur d’un bien liée à son âge, à son usage et à son état d’entretien. En assurance, elle mesure l’écart entre ce que coûterait le bien neuf et ce qu’il valait réellement le jour du sinistre. Cet écart, exprimé en pourcentage, vient en déduction de l’indemnité.
Du devis à l’indemnité versée
Exemple fictif · garantie en valeur d’usageLecture : la vétusté et la franchise se cumulent. Sur cet exemple fictif, 6 380 € restent à la charge de l’assuré tant qu’aucune garantie valeur à neuf ne permet de récupérer la vétusté.
Ce que l’arrêté change, et ce qu’il ne change pas
L’arrêté interministériel de catastrophe naturelle fait une chose précise : il rend indemnisables, au titre de votre contrat habitation, les dommages matériels directs causés par l’événement reconnu dans votre commune. Sans lui, une inondation ou une sécheresse ne serait pas prise en charge par la garantie CatNat.
Il ne fixe pas, en revanche, le montant de l’indemnité. Service-Public le rappelle : celui-ci dépend de l’importance des dommages, des garanties prévues dans votre contrat et de ses plafonds. Si votre contrat indemnise en valeur d’usage, la vétusté est déduite, arrêté ou pas.
Le principe indemnitaire de l’article L121-1
Toute l’assurance de dommages repose sur une règle posée par l’article L121-1 du Code des assurances : l’indemnité ne peut pas dépasser la valeur de la chose assurée au moment du sinistre. L’assurance doit vous replacer dans la situation d’avant, pas vous enrichir.
Une toiture de trente ans n’a pas, comptablement, la valeur d’une toiture neuve. La vétusté traduit cette différence. C’est pour cela qu’elle s’applique par défaut, sauf si votre contrat prévoit une garantie qui la neutralise en tout ou partie.
Valeur à neuf, valeur d’usage, valeur vénale
Trois notions reviennent dans tous les rapports. La valeur à neuf est le coût de reconstruction ou de remplacement, sans aucune déduction. La valeur d’usage est cette valeur à neuf diminuée de la vétusté.
La valeur vénale, enfin, est le prix auquel le bâtiment se vendrait. Certains contrats plafonnent l’indemnité du bâti à cette valeur, ce qui peut peser sur les maisons anciennes. Savoir laquelle de ces bases votre assureur a retenue est la première clé de lecture de sa proposition.

Après une inondation, la proposition de l’assureur se lit ligne par ligne : valeur retenue, vétusté, franchise.
Ce que la loi interdit à l’assureur
L’article L125-2 du Code des assurances encadre strictement la garantie CatNat. Elle ne peut exclure aucun des biens mentionnés au contrat, ni opérer d’autres abattements que ceux fixés par les clauses types réglementaires. L’assureur applique donc les conditions d’indemnisation de votre contrat, mais il ne peut pas inventer une décote propre à la catastrophe naturelle que votre contrat ne prévoit pas.
À cela s’ajoute la franchise catastrophe naturelle, fixée par arrêté : 380 € pour une habitation, 1 520 € quand les dommages viennent d’un mouvement de terrain lié à la sécheresse et à la réhydratation des sols. Elle se cumule avec la vétusté, ce qui explique souvent l’ampleur de l’écart.
Une comparaison qui éclaire : la catastrophe technologique
Le régime des catastrophes technologiques, réservé aux accidents industriels majeurs, montre en creux ce que la garantie CatNat ne fait pas. Pour une catastrophe technologique, les biens mobiliers sont réparés ou remplacés à neuf, sans vétusté, et le bâti est indemnisé sans franchise ni plafond.
Rien de tel en catastrophe naturelle : l’indemnisation suit les garanties et les plafonds de votre contrat. C’est ce qui rend la lecture de vos conditions générales et particulières aussi décisive.
Tempête, grêle, neige : la même vétusté, mais une autre garantie
Une toiture arrachée par le vent relève en principe de la garantie tempête, grêle et neige de votre contrat, pas du régime catastrophe naturelle. La fiche de la Sécurité civile consacrée à cette garantie le précise : ces dommages sont indemnisés directement par l’assureur, sans arrêté. Seuls les vents cycloniques, à partir de 145 km/h en moyenne sur dix minutes ou de 215 km/h en rafales, basculent dans le régime CatNat.
La vétusté s’y applique de la même façon, selon votre contrat. En revanche, la franchise est celle prévue par le contrat, et les délais de l’article L125-2 décrits plus bas ne s’appliquent pas. Le reste de cette page, sur le calcul, la valeur à neuf et la contestation, vaut pour les deux garanties.
L’arrêté de catastrophe naturelle ouvre votre droit à indemnisation, mais c’est votre contrat qui fixe le calcul. La vétusté contractuelle s’applique, la franchise légale s’y ajoute, et l’assureur ne peut pas y ajouter d’abattement que les textes ne prévoient pas.
02 · Le calculComment l’abattement de vétusté est réellement calculé sur un bâtiment
Beaucoup de pages présentent une formule unique, du type âge divisé par durée de vie. C’est une simplification. Sur un bâtiment, la vétusté se calcule élément par élément, avec un barème propre à chaque contrat, puis s’ajuste par une appréciation d’expert.
Une maison, cinq éléments, quatre âges
Coupe de principe · exempleFaites défiler le schéma horizontalement
Un barème contractuel, pas un taux officiel
Il n’existe pas de barème légal unique de vétusté. Chaque assureur applique sa propre méthode : une grille par année d’ancienneté, un coefficient forfaitaire par catégorie de biens, ou une appréciation de l’expert au cas par cas. France Assureurs rappelle que le taux peut être fixé par les conditions générales du contrat ou évalué par l’expert à la date du sinistre.
Conséquence pratique : le taux retenu dans votre dossier n’est vérifiable que si vous disposez du barème qui l’a produit. C’est une pièce contractuelle. Demandez-la par écrit si elle ne figure pas dans le rapport.
L’élément endommagé, pas la maison entière
Une maison construite en 1975 n’a pas une vétusté unique. Sa charpente peut être d’origine, sa couverture refaite en 2012, ses menuiseries changées en 2019 et son enduit de façade repris il y a huit ans. Chaque élément a son âge réel, et c’est cet âge qui compte.
Un taux global appliqué à l’ensemble du devis, calé sur l’année de construction, ne tient pas compte de ces différences. Il pénalise surtout les propriétaires qui ont entretenu et rénové leur bien.
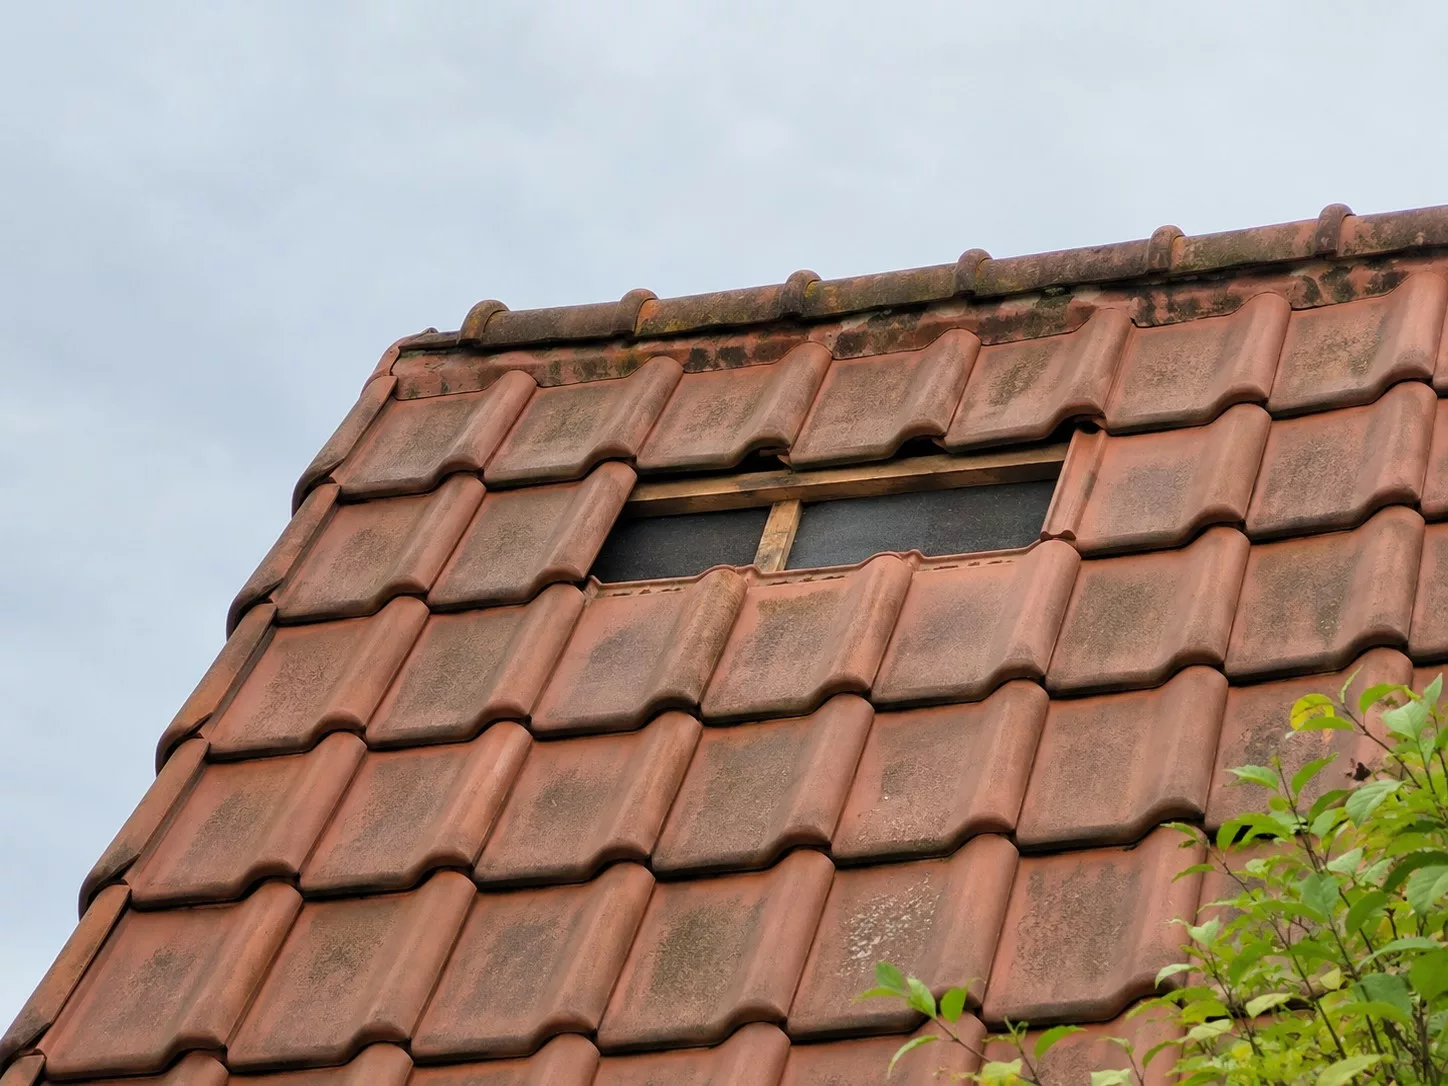
Sur une couverture, c’est la date de pose des tuiles qui compte pour la vétusté, pas l’année de construction de la maison.
Les critères que l’expert d’assurance prend en compte
Au-delà du barème, l’expert mandaté par l’assureur apprécie l’état réel de l’élément. France Assureurs définit la vétusté comme la détérioration due au temps, à l’usage et aux conditions d’entretien. Concrètement, quatre critères sont examinés :
- l’âge de l’élément, justifié par la date de pose et non par celle de la construction ;
- son état d’entretien, que des factures de travaux peuvent attester ;
- son usage, qui accélère ou ralentit l’usure ;
- sa durée de vie usuelle, qui sert de repère et non de règle absolue.
Pourquoi deux experts trouvent deux taux différents
La vétusté comporte une part d’appréciation. Devant la même couverture, deux experts peuvent retenir des taux sensiblement différents selon le poids qu’ils donnent à l’entretien, à l’exposition ou à la qualité des tuiles.
Cette marge est exactement ce qui rend utile un regard contradictoire. L’expert de l’assureur défend une évaluation au nom de la compagnie. Un expert d’assuré indépendant examine les mêmes éléments, avec vos justificatifs, et discute le taux sur pièces.
La base du calcul compte autant que le taux
Un abattement de 30 % appliqué à un chiffrage sous-évalué produit une indemnité doublement réduite. Avant même de discuter la vétusté, vérifiez que le montant des réparations retenu par l’expert correspond aux devis réels : surfaces, quantités, accès, échafaudage, reprise des embellissements.
Sur ce type de dossier, on constate souvent que l’écart avec le devis de l’artisan tient aussi au métré, pas seulement au taux. Les deux se discutent séparément.
Aucune formule universelle ne fixe la vétusté. Le taux dépend du barème de votre contrat, de l’âge réel de chaque élément et d’une appréciation d’expert. Réclamez le barème et vérifiez la base chiffrée avant de discuter le pourcentage.
03 · Votre estimationSimulez votre reste à charge après vétusté et franchise
Le simulateur ci-dessous reprend la mécanique décrite plus haut. Saisissez le montant des réparations retenu dans votre dossier, le taux de vétusté appliqué et le type de garantie de votre contrat. Vous obtenez l’indemnité immédiate, le complément possible après travaux et ce qui resterait à votre charge.
Estimer l’indemnité et le reste à charge
Résultat indicatif, calculé à partir de vos saisies. Il ne tient pas compte des plafonds de garantie, de la valeur vénale, des délais de réalisation des travaux ni des conditions particulières de votre contrat. Seule la lecture de votre contrat et du rapport permet un chiffrage fiable.
Comment lire le résultat
La première ligne montre ce que la vétusté vous retire au moment de la proposition. La deuxième correspond à ce que l’assureur verse avant travaux, franchise légale déduite. La troisième n’existe que si votre contrat comporte une garantie valeur à neuf : c’est la part de vétusté qu’il rembourse une fois les travaux réalisés et facturés.
La dernière ligne est votre reste à charge final. Si elle reste élevée alors que vos éléments étaient récents ou entretenus, le taux ou la base de calcul méritent un examen.
Ce que l’outil ne peut pas faire
Le simulateur ne lit pas votre contrat. Il ignore les plafonds de garantie, une éventuelle limitation à la valeur vénale, les conditions de reconstruction et les délais imposés pour présenter les factures. Il ne vérifie pas non plus le taux lui-même : il le prend tel que vous le saisissez.
Il sert à mesurer l’enjeu. Quand l’écart entre le devis et l’indemnité se chiffre en milliers d’euros, une vérification du taux et du chiffrage devient rentable.
Les documents à rassembler avant de simuler
- la proposition d’indemnisation et le rapport d’expertise définitif ;
- vos conditions générales et particulières, avec le tableau des garanties ;
- les devis de réparation obtenus de votre côté ;
- les factures des travaux antérieurs sur les éléments endommagés.
04 · Le levier contractuelGarantie valeur à neuf : récupérer tout ou partie de la vétusté déduite
De nombreux contrats habitation prévoient une garantie valeur à neuf, parfois appelée rachat de vétusté ou vétusté récupérable. Elle change l’issue d’un dossier. Sans elle, la vétusté est définitivement perdue. Avec elle, une partie revient, à condition de respecter ses règles.
La garantie valeur à neuf, versée en deux temps
Une indemnisation versée en deux temps
Le mécanisme est presque toujours le même. L’assureur verse d’abord une indemnité immédiate, calculée vétusté déduite. Puis, une fois les travaux réalisés et justifiés par facture, il verse un complément correspondant à tout ou partie de la vétusté retenue au départ.
La vétusté n’est donc pas perdue d’emblée : elle est différée. Ce montage est compatible avec le principe indemnitaire, comme l’a relevé l’ANIL en commentant la jurisprudence sur la reconstruction d’un immeuble sinistré. France Assureurs précise toutefois qu’un reste à charge demeure possible.
Les conditions qui encadrent le complément
Les contrats fixent leurs propres règles. Les plus fréquentes sont les suivantes :
- un plafond, la vétusté n’étant récupérable que dans la limite d’un pourcentage de la valeur à neuf ;
- un seuil, certains contrats n’indemnisant à neuf que si la vétusté reste sous un taux donné ;
- l’obligation de réaliser effectivement les travaux de réparation ou de reconstruction ;
- un délai pour réaliser les travaux et transmettre les factures.
Le délai est le point de vigilance numéro un : le complément n’est versé que si les travaux sont réalisés dans les délais fixés par le contrat. Repérez-le dès la réception de la proposition.
Où chercher la clause dans votre contrat
Cherchez la garantie dans vos conditions particulières, au tableau des garanties, et son fonctionnement dans les conditions générales, à la rubrique consacrée aux modalités d’indemnisation. Les intitulés varient : valeur à neuf, rééquipement à neuf, reconstruction à neuf, vétusté récupérable.
Si la clause existe, l’indemnité immédiate n’est qu’une étape. Si elle n’existe pas, la discussion se concentre sur le taux et sur la base de calcul.
Le cas de la sécheresse : une indemnité qui doit financer les travaux
Pour les fissures liées au retrait-gonflement des argiles, la règle est plus stricte. Depuis l’ordonnance du 8 février 2023 et son décret d’application publié en février 2024, l’indemnité perçue au titre d’un sinistre sécheresse reconnu doit être utilisée pour la réparation effective des dommages. L’article L125-2 le prévoit désormais expressément.
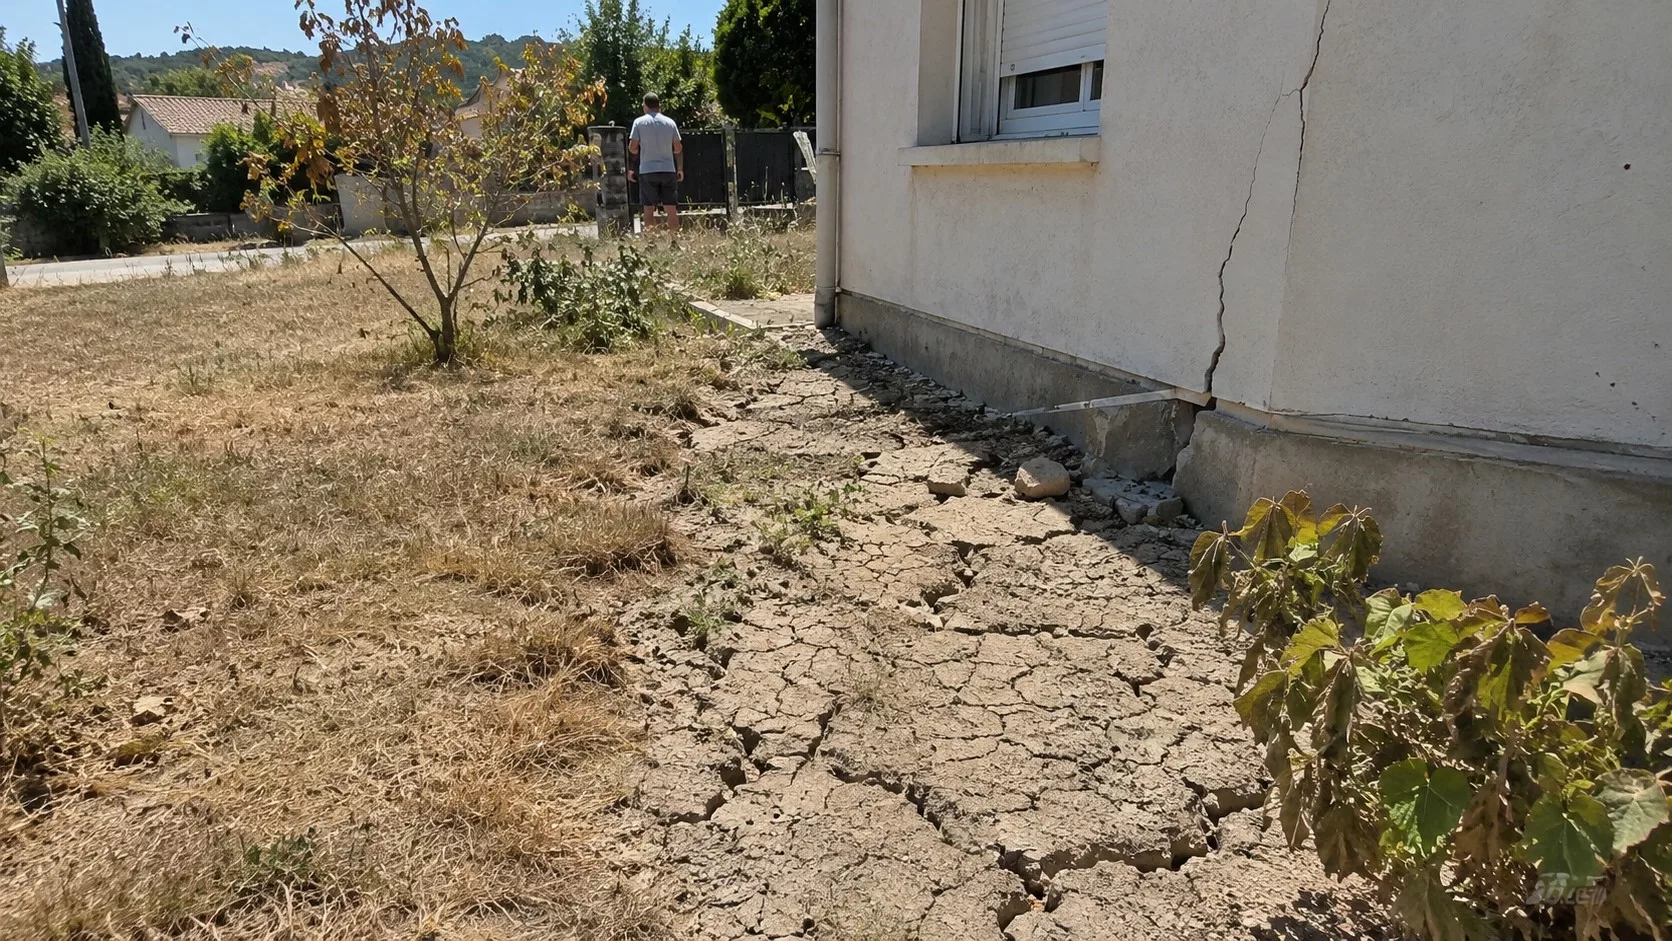
Pour un sinistre sécheresse, l’indemnité doit financer la réparation effective des désordres.
Le même article précise que, dans la limite de la valeur du bien au moment du sinistre, l’indemnisation couvre les travaux permettant d’arrêter les désordres lorsque l’expertise constate une atteinte à la solidité du bâtiment ou un bien impropre à sa destination. Sur un dossier sécheresse, la vétusté se discute donc en même temps que la nature des travaux retenus : une simple reprise d’enduit ne règle pas un mouvement de fondation. Notre guide de la contre-expertise sécheresse détaille ces dossiers.
Ne pas confondre provision et indemnité définitive
La loi impose à l’assureur de verser une provision dans les deux mois suivant la remise de votre état estimatif, ou la publication de l’arrêté si elle est postérieure. Cette avance ne vaut ni accord sur le montant final ni renonciation à discuter la vétusté.
Avec une garantie valeur à neuf, la vétusté est déduite puis remboursée en partie sur factures, sous plafond et dans un délai à ne pas dépasser. Pour la sécheresse, l’indemnité doit financer la réparation réelle des dommages.
« La vétusté n’est donc pas perdue d’emblée : elle est différée. »
05 · Les signaux d’alerteLes signaux d’un abattement de vétusté contestable
Tout abattement n’est pas abusif, loin de là. Mais certains signaux reviennent dans les dossiers qui justifient un second regard. Aucun ne prouve à lui seul une erreur. Chacun justifie de demander des explications avant de signer.
Un taux appliqué sans barème ni détail
Le rapport indique un pourcentage global et un montant final, sans tableau élément par élément ni référence au barème du contrat. Le calcul devient invérifiable. Vous êtes en droit de demander par écrit le détail ligne par ligne et la table de vétusté utilisée.
Un élément récent traité comme d’origine
Une couverture refaite il y a quelques années, une façade ravalée, des menuiseries changées se voient appliquer le taux correspondant à l’âge de la maison. C’est l’erreur la plus simple à corriger, à condition de produire les factures des travaux.
L’usure confondue avec le défaut d’entretien
La vétusté mesure l’usure normale. Le défaut d’entretien est une autre notion, qui doit être établie et justifiée à part. Quand un rapport mélange les deux pour justifier un taux élevé, il faut les dissocier et répondre point par point, photos et factures à l’appui.
Des dommages anciens imputés à l’événement, ou l’inverse
Les dommages antérieurs à la catastrophe ne sont pas couverts. L’expert peut écarter une partie des désordres comme préexistants, ou au contraire les intégrer au calcul de vétusté. Une chronologie solide, avec des photos datées antérieures à l’événement quand vous en avez, tranche souvent ce débat.
Un chiffrage de réparation qui ne correspond pas aux devis
Surfaces sous-estimées, échafaudage oublié, reprise partielle là où l’artisan prévoit une réfection complète : la base est trop basse avant même l’abattement. Le taux de vétusté vient alors aggraver un écart déjà créé par le métré.
Premier échange gratuit. Gardez votre rapport sous la main, nous vous disons si le calcul mérite d’être discuté.
06 · Le calendrier légalDélais et droits fixés par l’article L125-2 du Code des assurances
Le régime CatNat impose des délais chiffrés à l’assureur. L’article L125-2, dans sa version en vigueur depuis le 28 mai 2026, les fixe étape par étape. Les connaître permet de relancer avec précision et de savoir quand le retard ouvre droit à intérêts.
Le calendrier imposé par l’article L125-2
Version en vigueur depuis le 28 mai 2026- 30joursDéclarer le sinistreAu plus tard 30 jours après la publication de l’arrêté au Journal officiel.Vous
- 1moisInformer et ordonner l’expertiseÀ compter de la déclaration, ou de l’arrêté s’il est publié après.L’assureur
- 2moisVerser une provisionÀ compter de la remise de votre état estimatif des dommages.L’assureur
- 1moisProposer une indemnisationÀ compter du rapport d’expertise définitif, ou de l’état estimatif sans expertise.L’assureur
- 21joursPayer l’indemnitéÀ compter de votre accord. Ou un mois pour missionner l’entreprise en cas de réparation en nature.L’assureur
- Au-delàIntérêts au taux légalSauf cas fortuit ou force majeure. Votre contrat peut prévoir des délais plus courts.Sanction du retard
Trente jours pour déclarer le sinistre
Vous devez déclarer le sinistre dès que vous en avez connaissance, et au plus tard trente jours après la publication de l’arrêté au Journal officiel. Envoyez la déclaration par lettre recommandée avec avis de réception, avec une liste chiffrée des dommages et les justificatifs dont vous disposez : factures, photos, devis.
Un mois pour l’assureur, puis un mois pour proposer
À réception de votre déclaration, ou à la publication de l’arrêté si elle est postérieure, l’assureur dispose d’un mois pour vous informer des modalités de mise en jeu des garanties et ordonner une expertise s’il l’estime nécessaire. Il doit ensuite faire sa proposition d’indemnisation ou de réparation en nature dans le mois qui suit la réception de l’état estimatif ou du rapport d’expertise définitif.
Provision, versement et intérêts de retard
Une provision doit être versée dans les deux mois qui suivent la remise de l’état estimatif ou la publication de l’arrêté si elle est postérieure. Après votre accord sur la proposition, l’assureur a vingt et un jours pour verser l’indemnité, ou un mois pour missionner l’entreprise de réparation. À défaut, et sauf cas fortuit ou de force majeure, l’indemnité porte intérêt au taux légal. Votre contrat peut prévoir des délais plus courts.
Le rapport définitif vous est communiqué
L’assureur doit vous communiquer le rapport d’expertise définitif. Pour les sinistres sécheresse, il doit aussi vous transmettre un compte rendu des constatations faites à chaque visite. C’est dans ce rapport que se trouvent le chiffrage, le taux de vétusté et sa justification : ne signez rien avant de l’avoir lu.
Votre droit écrit à la contre-expertise
Pour une habitation assurée par un particulier, la police doit mentionner la possibilité de recourir à une contre-expertise en cas de litige sur la garantie CatNat. Et si vous contestez les conclusions du rapport, l’assureur doit vous informer de votre faculté de faire réaliser une contre-expertise, dans les conditions du contrat, et de vous faire assister par l’expert de votre choix.
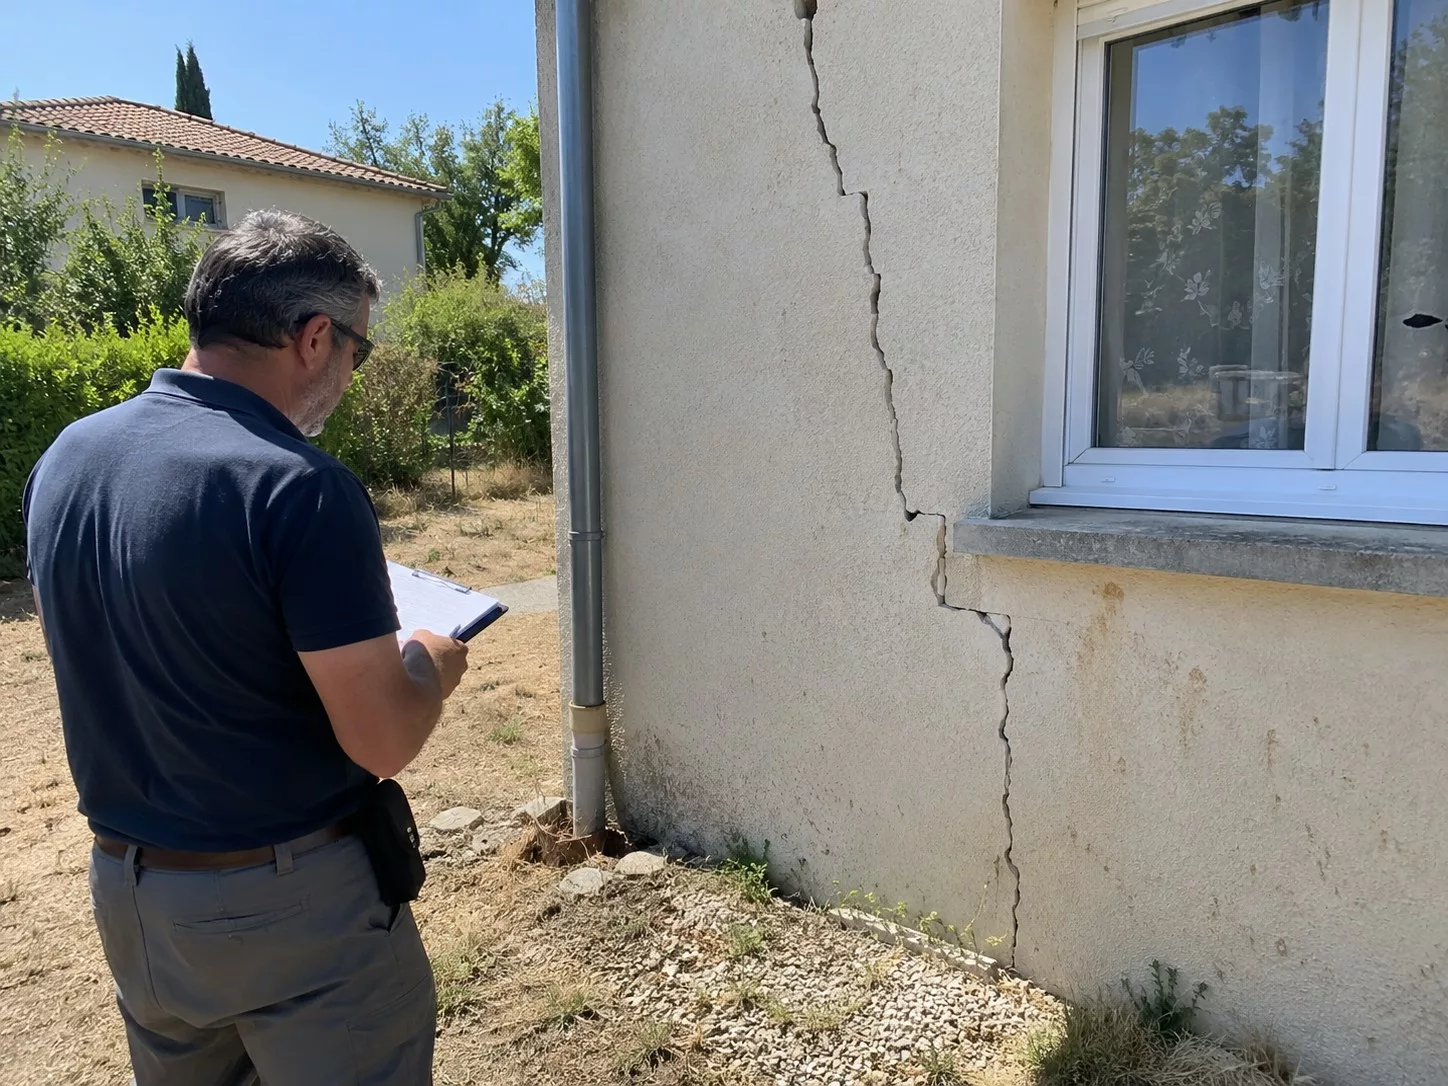
La contre-expertise permet de faire examiner les mêmes désordres par l’expert de votre choix.
Les frais de relogement d’urgence
Si votre résidence principale devient inhabitable, le régime CatNat prend en charge des frais de relogement d’urgence. Pendant les cinq jours qui suivent la déclaration, ils ne peuvent pas être inférieurs à 80 € par jour et par occupant, dans les limites du contrat. La prise en charge peut ensuite être prolongée, pour six mois au plus et dans la limite de la durée nécessaire à la remise en état. Ces règles figurent aux articles A125-5 et A125-5-1 du Code des assurances.
Trente jours pour déclarer, un mois pour proposer après le rapport, vingt et un jours pour payer après votre accord, intérêts au taux légal en cas de retard. Et un droit, rappelé par la loi, de faire réaliser une contre-expertise avec l’expert de votre choix.
07 · La démarcheContester une vétusté jugée excessive : la méthode, étape par étape
Si l’abattement vous paraît disproportionné, une démarche structurée permet de défendre votre indemnisation sans passer d’emblée par le tribunal. L’ordre compte : chaque étape prépare la suivante et laisse une trace écrite.
Contester sans brûler les étapes
Chaque marche laisse une trace écrite qui sert à la suivante.
Étape 1 : ne pas signer et réunir les pièces
Tant que vous n’avez pas accepté la proposition, le calcul reste discutable. Rassemblez le rapport définitif, le barème de vétusté, vos conditions générales et particulières, vos devis et les factures des travaux antérieurs. Sans ces pièces, une contestation reste une impression.
Étape 2 : contester par écrit, point par point
Adressez à l’assureur une contestation motivée, par lettre recommandée. Reprenez chaque poste discuté : date de pose réelle, état d’entretien, base chiffrée, désordres écartés. Demandez la communication du barème si elle n’a pas eu lieu. La méthode est détaillée dans notre page sur la contestation du rapport de l’expert d’assurance.
Cette lettre a deux effets utiles. Elle constitue la réclamation écrite exigée avant toute médiation. Et, envoyée en recommandé avec accusé de réception au sujet du règlement de l’indemnité, elle interrompt la prescription, selon l’article L114-2 du Code des assurances.
Étape 3 : faire réaliser une contre-expertise
Un expert d’assuré examine le bâtiment, vos justificatifs et le rapport de l’assureur, puis produit un rapport technique opposable. Il discute le taux élément par élément et la base de calcul, et peut participer à une réunion contradictoire avec l’expert de la compagnie. Si les deux experts ne s’accordent pas, Service-Public indique qu’un troisième expert peut être désigné pour une tierce expertise, ses frais étant partagés.
Ce que coûte une contre-expertise
La majorité de nos expertises sont facturées 590 € TTC, quel que soit le sujet. Mise en regard d’une décote qui porte souvent sur plusieurs milliers d’euros de toiture ou de gros œuvre, la vérification représente une fraction de l’enjeu. Les honoraires de votre expert restent en principe à votre charge, mais certains contrats comportent une garantie honoraires d’expert qui les rembourse dans la limite d’un plafond : vérifiez-le avant de mandater.
Étape 4 : saisir le médiateur de l’assurance
Si le désaccord persiste, la Médiation de l’Assurance peut être saisie gratuitement, deux mois après votre première réclamation écrite, que l’assureur ait répondu ou non, et au plus tard un an après celle-ci. Sa proposition ne s’impose pas : vous restez libre de la refuser. La Cour de cassation a jugé le 12 février 2026 que, sauf clause contraire du contrat, la saisine de ce médiateur par l’assuré suspend la prescription.
Étape 5 : la voie judiciaire, en dernier recours
Le tribunal reste ouvert si aucune solution amiable n’aboutit. Attention à la prescription : selon l’article L114-1 du Code des assurances, les actions issues du contrat d’assurance se prescrivent par deux ans. Par exception, ce délai est de cinq ans pour les dommages liés à la sécheresse et à la réhydratation des sols reconnus en catastrophe naturelle, sauf pour les contrats déjà en cours lors de la publication de la loi du 28 décembre 2021.
Un avocat vous conseillera sur ce terrain, l’expert intervenant sur le plan technique.
Ne signez pas, réclamez le barème, contestez par recommandé, puis faites réaliser une contre-expertise. La médiation est gratuite et suspend la prescription, qui est de deux ans, ou de cinq ans pour la sécheresse.
« Un rapport opposable déplace le débat des impressions vers les faits. »
08 · Le regard de l’expertCe que l’expert d’assuré vérifie sur une vétusté après catastrophe naturelle
Une contre-expertise sur la vétusté ne se limite pas à proposer un autre pourcentage. Elle reprend le raisonnement de l’expert de l’assureur à partir du bâtiment lui-même, puis le confronte aux pièces de votre dossier et aux clauses de votre contrat.
Fiche de contrôle d’une vétusté contestée
4 vérificationsL’âge réel de chaque élément endommagé
Date de pose de la couverture, du doublage, des menuiseries, de l’enduit : chaque élément est daté, factures à l’appui quand elles existent, à défaut par des indices constructifs. C’est souvent le poste qui fait le plus bouger le taux.
L’état avant sinistre
Photos antérieures, factures d’entretien, observations sur place permettent de distinguer l’usure normale, un défaut d’entretien et les dommages causés par l’événement. Cette distinction détermine à la fois ce qui est garanti et le niveau de vétusté défendable.
Le chiffrage des réparations
Métrés, quantités, contraintes d’accès, échafaudage, reprise des embellissements : la base est recalculée à partir de vos devis et de la réalité du chantier. Pour un dossier sécheresse, l’expert vérifie aussi que les travaux retenus stoppent réellement le mouvement.

Le chiffrage des réparations se refait à partir des mesures prises sur place et des devis d’artisans.
La lecture du contrat
Barème, plafonds, garantie valeur à neuf, conditions et délais de récupération, garantie honoraires d’expert : le rapport s’appuie sur ce que votre contrat prévoit réellement, pas sur une pratique générale. Score Expertises intervient sur le terrain technique. Pour l’interprétation juridique d’une clause, un avocat reste votre interlocuteur.
Ce qu’un rapport indépendant change dans la discussion
Un rapport opposable déplace le débat des impressions vers les faits. Il ne garantit jamais un résultat, chaque situation étant unique, mais il donne à l’assureur des éléments techniques auxquels il doit répondre. C’est ce qui permet de rouvrir, sur des bases techniques, une discussion que le sinistré croyait close.
Diagnostic téléphonique gratuit, réponse sous 24 h ouvrées. Du lundi au vendredi, 9 h-12 h et 14 h-17 h.
Vos quatre réflexes, dans l’ordre
Si l’assureur a purement et simplement refusé de prendre en charge vos dommages, la situation est différente : notre page sur le refus d’indemnisation après une catastrophe naturelle explique les recours propres à ce cas.
Vous cherchez à savoir si votre commune a été reconnue ? Notre page sur la catastrophe naturelle sécheresse par commune explique comment le vérifier. Pour situer une proposition chiffrée, les montants d’indemnisation d’une fissure de maison donnent des repères, et notre accompagnement en expertise contradictoire et judiciaire décrit notre intervention aux côtés des assurés. Si l’assureur a écarté vos fissures, voyez aussi que faire quand l’assurance refuse d’indemniser des fissures de sécheresse, et, pour une toiture, la différence entre sinistre climatique et malfaçon de toiture.
Vos questions les plus fréquentes sur la vétusté et la catastrophe naturelle
La vétusté s’applique-t-elle après un arrêté de catastrophe naturelle ?
Oui, si votre contrat indemnise en valeur d’usage. L’arrêté rend le sinistre indemnisable au titre de la garantie CatNat, mais le montant suit les conditions de votre contrat. Sans garantie valeur à neuf, la vétusté est déduite, puis la franchise légale de 380 €, ou 1 520 € pour la sécheresse, s’ajoute. L’assureur ne peut toutefois pas appliquer d’abattement que les textes ne prévoient pas.
Peut-on récupérer la vétusté déduite par l’assureur ?
Oui, si votre contrat comporte une garantie valeur à neuf ou vétusté récupérable. L’assureur verse d’abord une indemnité vétusté déduite, puis un complément après réalisation des travaux, sur présentation des factures. Ce complément est souvent plafonné et soumis à un délai. Vérifiez ces conditions dès réception de la proposition, car un délai dépassé fait perdre le complément.
Comment contester un taux de vétusté trop élevé ?
Ne signez pas la proposition. Demandez par écrit le barème et le détail du calcul élément par élément, puis contestez par lettre recommandée avec vos factures et devis. Si le désaccord persiste, faites réaliser une contre-expertise : la loi impose à l’assureur de vous informer de cette faculté. La médiation de l’assurance peut ensuite être saisie gratuitement.
Quels sont les délais d’indemnisation en catastrophe naturelle ?
Vous avez trente jours après la publication de l’arrêté pour déclarer. L’assureur a un mois pour vous informer et ordonner l’expertise, puis un mois après le rapport définitif pour proposer une indemnisation. Une provision est due sous deux mois après votre état estimatif. Après votre accord, il a vingt et un jours pour payer, sinon l’indemnité porte intérêt au taux légal.
Combien coûte une expertise pour contester la vétusté ?
La majorité de nos expertises sont à 590 € TTC, quel que soit le sujet. Ce tarif est un choix de positionnement : la concurrence est rude en Île-de-France, nous tenons à rester accessibles. Le devis dépasse rarement ce montant, sauf cas spécifiques comme les très grandes copropriétés où le périmètre peut justifier un tarif jusqu’à 900 € TTC. Le premier diagnostic téléphonique est gratuit et sans engagement.
Combien de temps ai-je pour contester la vétusté ?
Les actions liées au contrat d’assurance se prescrivent par deux ans, et par cinq ans pour les dommages dus à la sécheresse reconnus en catastrophe naturelle, sauf contrat déjà en cours fin décembre 2021. Une lettre recommandée avec accusé de réception adressée à l’assureur sur le règlement de l’indemnité interrompt ce délai, et la saisine du médiateur de l’assurance le suspend, sauf clause contraire du contrat.
Sources
- •Légifrance, article L125-2 du Code des assurances, version en vigueur depuis le 28 mai 2026 : abattements, délais, rapport, contre-expertise, sécheresse
- •Légifrance, articles A125-2 à A125-6-5 du Code des assurances, franchises légales et frais de relogement d’urgence
- •Légifrance, articles L114-1 à L114-3 du Code des assurances, prescription de deux ans, cinq ans pour la sécheresse, causes d’interruption
- •Cour de cassation, 2e chambre civile, 12 février 2026, n° 24-14.531, la saisine du Médiateur de l’assurance suspend la prescription
- •Service-Public, Catastrophe naturelle ou technologique : indemnisation par l’assurance, fiche vérifiée le 10 avril 2026
- •Service-Public, Comment se déroule l’expertise ?, expert d’assuré, contre-expertise, tierce expertise, garantie honoraires d’expert
- •France Assureurs, Assurance et événements naturels : définition et évaluation de la vétusté, octobre 2023, document PDF
- •ANIL, Reconstruction d’un immeuble sinistré et garantie en valeur à neuf, jurisprudence commentée, 2015
- •MAE, Vétusté et assurance habitation, guide mis à jour le 10 mars 2026 : méthodes de calcul propres à chaque assureur
- •Sécurité civile (DGSCGC), fiche Garantie tempête, grêle et neige, mai 2019, document PDF : seuils des vents cycloniques
- •Ministère de la Transition écologique, Adaptation du régime d’indemnisation des catastrophes naturelles, décret de février 2024 sur la sécheresse
- •Charte du Médiateur de l’Assurance, document PDF diffusé par la SMACL : délais de saisine, gratuité