Septembre 2026
Le rapport de l’expert mandaté par votre assureur est arrivé. Vous l’avez relu deux fois.
Vos fissures sont toujours là, parfois plus ouvertes qu’au printemps.
Pourtant, la conclusion tient en une ligne : la sécheresse ne serait pas en cause, ou la réparation se limite à un rebouchage.
Beaucoup de propriétaires s’arrêtent à ce stade, persuadés qu’un rapport d’expert est définitif. Ce n’est pas le cas.
Une contre-expertise sécheresse fait réexaminer votre dossier par un expert qui travaille pour vous. Et le cadre légal a nettement évolué depuis 2024.
Vous trouverez ici ce que l’expert d’assuré vérifie, les délais propres à la sécheresse, le coût réel et ce qui fait pencher un dossier.
Identifiez votre situation, on vous oriente vers la bonne section
Sans engagement. 15 à 20 minutes avec une experte. Vous repartez avec une orientation, pas un devis.
01 · Le point de départContre-expertise sécheresse : de quoi parle-t-on exactement ?
Quand une commune est reconnue en état de catastrophe naturelle pour une sécheresse, l’assureur des propriétaires sinistrés missionne en général un expert.
Cet expert visite la maison, décrit les désordres, se prononce sur leur cause et chiffre la réparation. Son rapport sert de base à la proposition d’indemnisation.
Quatre niveaux de réexamen d’un dossier sécheresse
Du plus léger au plus lourdVous seul
Observations écrites
Vous contestez point par point le rapport, par écrit, avant toute signature.
Votre expert
Contre-expertise
Un expert d’assuré réexamine la maison, le sol et le rapport, puis rédige un avis argumenté.
Les deux experts
Réunion contradictoire
Les deux experts confrontent leurs constats sur place, en présence de chacun.
Un tiers
Tierce expertise ou juge
Un troisième expert tranche, selon votre contrat, ou le tribunal désigne un expert judiciaire.
Un second regard technique, mandaté par vous
La contre-expertise consiste à faire intervenir un expert indépendant, choisi et payé par vous, que l’on appelle souvent « expert d’assuré ».
Il reprend le dossier depuis le début : la maison, le terrain, la chronologie des fissures et le rapport de l’expert de l’assureur.
Son rôle n’est pas de contredire par principe. Il vérifie si les conclusions tiennent techniquement, et produit un avis écrit que vous pouvez opposer à l’assureur.
Quand le premier rapport est solide, un bon expert d’assuré vous le dit aussi.
Contre-expertise, expertise contradictoire, tierce expertise
Les trois termes sont souvent mélangés. La contre-expertise, c’est l’intervention de votre propre expert.
Elle débouche le plus souvent sur une expertise contradictoire, c’est-à-dire une réunion où l’expert de l’assureur et le vôtre examinent ensemble la maison et discutent de leurs constats.
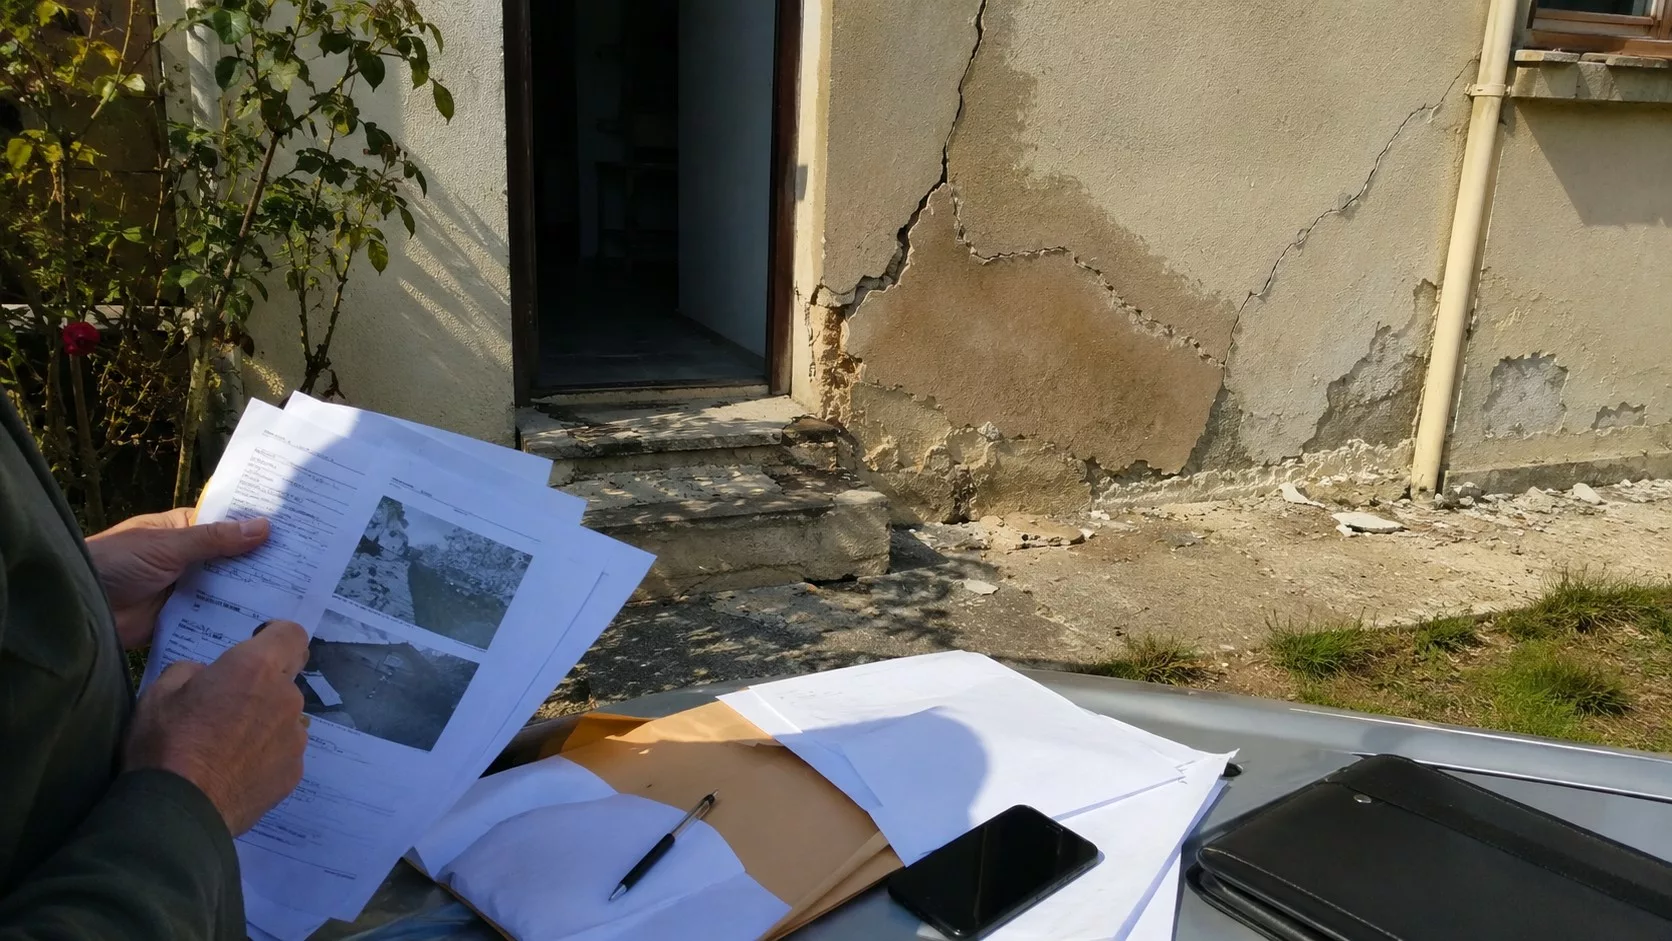
La contre-expertise part toujours du dossier existant : le rapport, les photos, les courriers échangés avec l’assureur.
Si le désaccord persiste, certains contrats multirisques habitation prévoient une tierce expertise : un troisième expert, choisi d’un commun accord, tranche.
Faute d’accord, reste la voie judiciaire, détaillée dans notre comparatif entre expertise amiable, contradictoire et judiciaire.
Ce que la contre-expertise n’est pas
Elle ne remplace pas la reconnaissance de votre commune en catastrophe naturelle.
Sans arrêté couvrant la bonne période, la garantie catastrophe naturelle ne joue pas, quelle que soit la qualité de l’expertise.
Si vous en êtes là, commencez par vérifier la situation de votre commune au regard de la sécheresse.
Elle ne remplace pas non plus un avocat. L’expert d’assuré apporte la preuve technique. Si le dossier part au tribunal, c’est l’avocat qui porte la procédure, avec l’expert à ses côtés.
Qui peut la demander, et sur quel fondement
Tout assuré peut se faire assister par l’expert de son choix.
Le rapport de l’expert de l’assureur n’engage pas l’assuré tant qu’il n’a pas accepté la proposition d’indemnisation qui en découle.
Pour le propriétaire occupant, le bailleur ou le syndicat de copropriété, la démarche est la même : c’est l’assuré titulaire du contrat qui mandate l’expert.
La contre-expertise, c’est votre propre expert qui réexamine la maison, le sol et le rapport de l’assureur.
Elle ouvre la porte à une expertise contradictoire, puis si besoin à une tierce expertise ou au juge.
02 · Le cadre depuis 2025Ce que la loi impose désormais à l’expert de votre assureur
Pour la sécheresse, l’expertise d’assurance obéit désormais à des règles qui lui sont propres.
Deux décrets pris en application de l’ordonnance n° 2023-78 du 8 février 2023 changent la façon de relire un rapport, et donc de préparer une contre-expertise.
Les garde-fous de l’expertise sécheresse
Indépendance · art. R. 125-8 et s.
4
conditions d’indépendance
Aucun lien de dépendance avec l’assureur, honoraires fixés sur des critères objectifs, aucun intérêt dans les travaux, aucun lien avec l’assuré.
Compétence
2 à 5
ans d’expérience exigés
Selon le diplôme : 5 ans à bac+2, 3 ans à bac+3 ou bac+4, 2 ans pour un ingénieur, un architecte ou un master.
Délai d’expertise
4
mois en principe
À compter de la réception de toutes les pièces transmises par l’assuré, prolongeable pour des investigations géotechniques.
Dommages couverts · art. R. 125-7
2
critères de prise en charge
Atteinte à la solidité du bâti ou à l’usage normal du bâtiment, y compris quand le désordre est de nature à évoluer défavorablement.
Les règles d’indépendance, de contenu du rapport et de délai s’appliquent aux sinistres relevant d’arrêtés de catastrophe naturelle pris à compter du 1er janvier 2025. Les règles sur les dommages couverts s’appliquent aux sinistres survenus à compter du 1er janvier 2024.
Un expert soumis à des critères d’indépendance et de compétence
Le décret n° 2024-1101 du 3 décembre 2024 a créé dans le Code des assurances une section dédiée aux experts intervenant sur la sécheresse.
L’expert ne doit pas avoir avec l’assureur de lien salarial, capitalistique ou de dépendance économique de nature à porter atteinte à son indépendance.
Il ne doit avoir aucun lien d’affaires avec les entreprises chargées des travaux.
Le même texte fixe un diplôme et une expérience minimale, en bâtiment, en géotechnique ou en expertise d’assurance.
Ces règles ne rendent pas le premier rapport faux.
Elles vous donnent en revanche une grille objective pour le relire.
Un contenu minimal pour le rapport
Le rapport doit désormais présenter les modalités de réalisation de l’expertise, décrire la construction et les désordres, conclure sur leur origine et indiquer la nature des travaux préconisés.
Un rapport qui ne dit rien des fondations ou du sol, ou qui conclut sans expliquer comment, laisse une prise concrète à la contre-expertise.
Un délai de principe de quatre mois
L’expertise doit en principe être menée dans les quatre mois suivant la réception de l’ensemble des éléments transmis par l’assuré.
Ce délai peut être prolongé lorsque des investigations géotechniques complémentaires sont nécessaires. Gardez une trace datée de tout ce que vous envoyez.
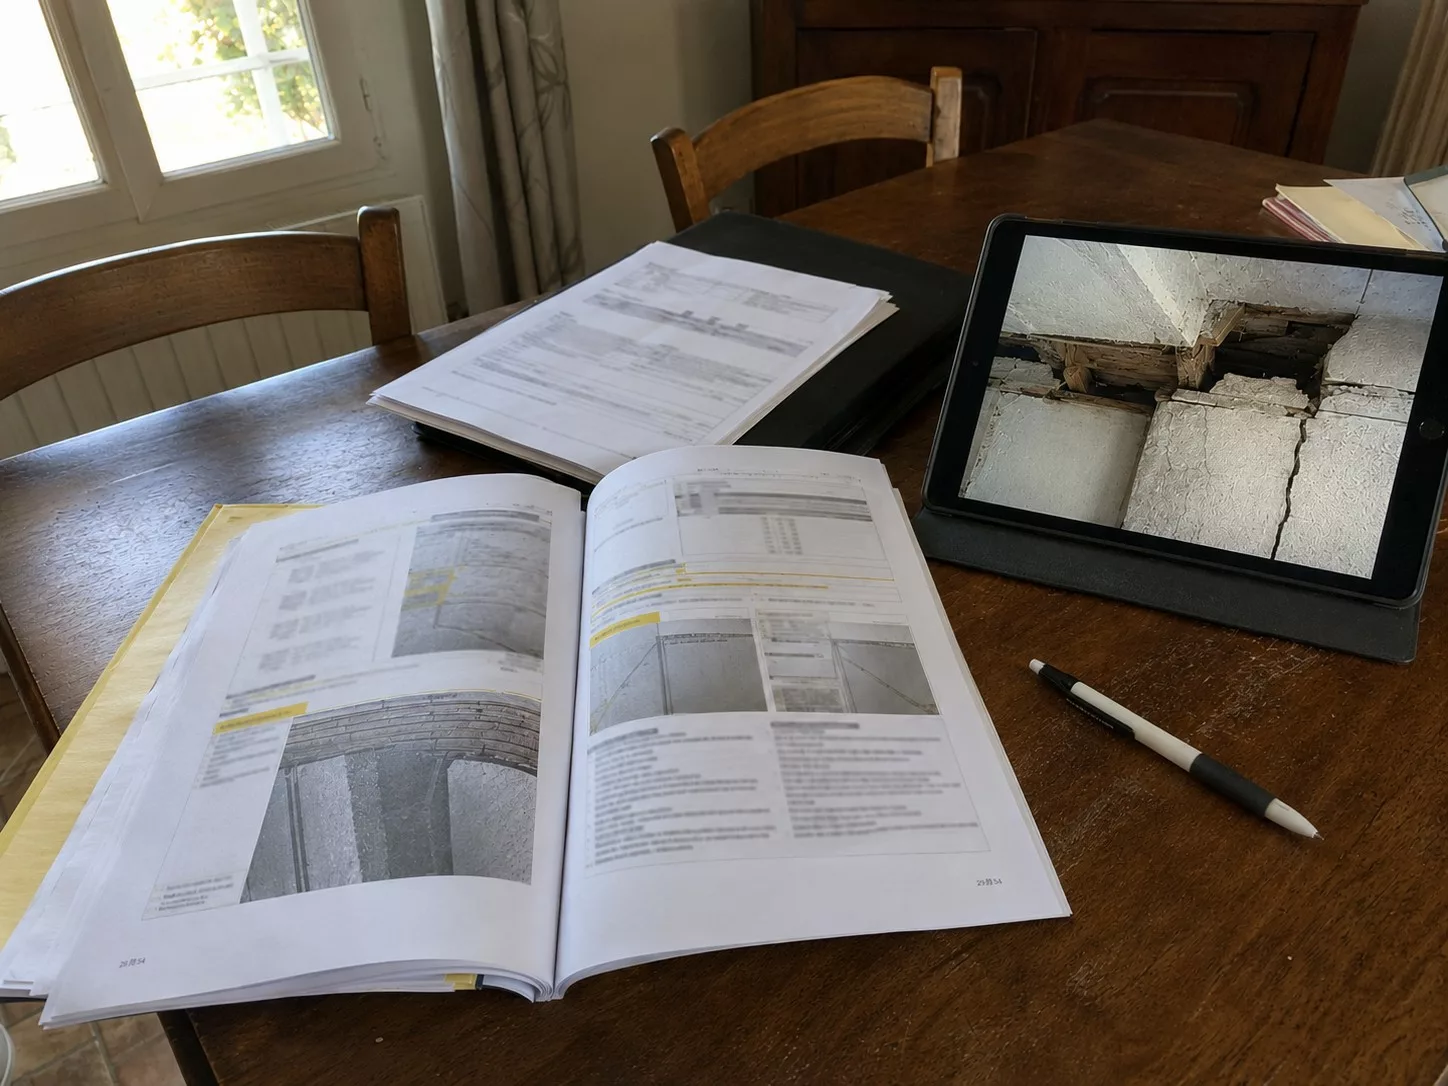
Depuis 2025, le rapport d’expertise sécheresse doit décrire la construction, les désordres, leur origine et les travaux préconisés.
Des dommages couverts redéfinis
Le décret n° 2024-82 du 5 février 2024 précise que la garantie couvre les dommages qui affectent la solidité du bâti ou entravent l’usage normal des bâtiments.
Il ajoute un point décisif. Un dommage qui ne présente pas encore ces caractéristiques au constat est aussi couvert s’il est de nature à évoluer défavorablement.
Le même texte exclut les annexes : garages, terrasses, murs de clôture, piscines.
Sauf lorsqu’ils font indissociablement corps avec les fondations, l’ossature, le clos ou le couvert.
Un garage accolé ne se traite donc pas comme un abri de jardin isolé.
Le rapport et chaque compte rendu doivent vous être communiqués
En catastrophe naturelle, l’article L125-2 du Code des assurances impose à l’assureur de vous communiquer le rapport d’expertise définitif.
Pour la sécheresse, il doit aussi vous transmettre un compte rendu des constatations faites lors de chaque visite.
Si vous n’avez reçu qu’une lettre de conclusions ou un chiffrage, demandez ces documents par écrit. Sans eux, aucune contre-expertise sérieuse n’est possible.
Depuis 2024 et 2025, l’expert de l’assureur doit être indépendant, qualifié, rendre un rapport au contenu minimal et couvrir les désordres de nature à s’aggraver.
Ces règles sont une grille de lecture objective du rapport que vous avez reçu.
« Un rapport qui ne dit rien des fondations ou du sol, ou qui conclut sans expliquer comment, laisse une prise concrète à la contre-expertise. »
03 · Relire le rapportLes failles d’un rapport sécheresse qui justifient une contre-expertise
Un rapport sécheresse se conteste rarement sur une impression. Il se conteste sur des manques précis, que l’on retrouve d’un dossier à l’autre.
Voici ceux que nous rencontrons le plus souvent sur les maisons individuelles d’Île-de-France.
Une fissure « esthétique » qui s’ouvre n’est plus esthétique
Suivi par jauge, trois relevésFaites glisser le schéma horizontalement
Une cause déterminante écartée sans que le sol ait été étudié
La garantie catastrophe naturelle suppose que la sécheresse soit la cause déterminante des dommages.
Certains rapports écartent cette cause sans aucun sondage, aucune étude de sol, parfois sans même connaître le mode de fondation de la maison.
La conclusion repose alors sur une appréciation visuelle.
La contre-expertise vérifie sur quoi la conclusion s’appuie réellement. Si rien ne documente la nature du sol ni la profondeur des fondations, le débat technique reste ouvert.
Une chronologie qui ne colle pas à la période reconnue
L’arrêté de catastrophe naturelle vise une période précise. Le rapport doit situer l’apparition ou l’aggravation des fissures par rapport à cette période.
Quand il se contente d’affirmer que les fissures sont « anciennes », sans date, sans photo antérieure, sans comparaison, l’affirmation se discute.
À l’inverse, vos propres photos datées, un devis de ravalement antérieur ou un échange avec un voisin sinistré peuvent reconstituer une chronologie crédible.
Des fissures classées « esthétiques » sans suivi dans le temps
Un rapport peut qualifier une fissure de superficielle au jour de la visite. Or le décret de 2024 couvre aussi les dommages de nature à évoluer défavorablement.
Une fissure qui s’ouvre d’une saison à l’autre change de statut. Le suivi par jauges Saugnac posées par un expert sert précisément à le démontrer.

Une fissure jugée superficielle au jour de la visite peut évoluer : seul un suivi daté permet de trancher.
Les arbres ou la construction désignés comme seuls responsables
Deux motifs reviennent souvent : la végétation proche aurait asséché le sol, ou la maison serait mal fondée. Ces facteurs peuvent réellement jouer.
Mais la présence d’un arbre ou de fondations superficielles n’exclut pas à elle seule le rôle déterminant de la sécheresse reconnue par arrêté.
Ce qui compte, c’est la démonstration.
Distance de l’arbre, essence, racines, nature de l’argile, maisons voisines : si le rapport affirme sans démontrer, la contre-expertise le relève.
Des travaux préconisés qui ne stoppent pas le mouvement
Un rebouchage d’enduit ou une reprise de façade ne règle pas un problème de fondation. Si le sol continue de bouger, les fissures reviennent.
La contre-expertise examine si la solution chiffrée est de nature à arrêter les désordres, ou seulement à les masquer pour quelques mois.
C’est aussi un enjeu légal : l’indemnité sécheresse doit servir à la remise en état effective du bien, conformément aux recommandations du rapport.
Des préconisations insuffisantes vous engagent donc sur une réparation qui ne tiendra pas.
Une extension ou un garage classé à tort en annexe
Une véranda maçonnée, une extension ou un garage accolé peuvent faire corps avec la structure de la maison.
Les écarter d’office de la garantie mérite vérification, au cas par cas, au regard de la règle posée par l’article R. 125-7 du Code des assurances.
Failles fréquentes : cause écartée sans étude du sol, chronologie non démontrée, fissures jugées esthétiques sans suivi, travaux qui ignorent la fondation.
04 · L’outilVotre dossier sécheresse justifie-t-il une contre-expertise ?
Cinq questions, une minute. L’outil ne remplace pas l’avis d’un expert. Il vous aide à situer votre dossier avant de nous appeler, et à préparer les bonnes informations.
Pré-orientation de votre dossier sécheresse
0 / 5 réponses1.Votre commune a-t-elle été reconnue en catastrophe naturelle sécheresse pour la période où vos fissures sont apparues ou se sont aggravées ?
2.Qu’a conclu l’expert de l’assureur ?
3.Le rapport décrit-il le sol et les fondations de votre maison ?
4.Vos fissures évoluent-elles ?
5.Avez-vous déjà accepté la proposition d’indemnisation ?
Répondez aux cinq questions
Le résultat s’affiche ici au fur et à mesure. Il reste indicatif : seule une analyse du rapport et de la maison permet de conclure.
Outil de pré-orientation, sans valeur d’expertise. Aucune donnée n’est enregistrée.
Comment lire le résultat
Le score additionne des indices, il ne prédit pas une issue. Un score élevé signifie que le rapport présente des prises techniques et que votre calendrier le permet.
Un score bas signale surtout des pièces à réunir ou un obstacle en amont, comme l’absence d’arrêté.
Deux réponses pèsent plus que les autres.
Une commune non reconnue bloque la garantie catastrophe naturelle, et une indemnité déjà acceptée rend la contestation nettement plus difficile. L’outil vous le signale dans ce cas.
Ce que l’outil ne peut pas faire
Il ne voit ni votre maison, ni votre sol, ni le rapport. Deux dossiers qui obtiennent le même score peuvent avoir des issues opposées.
C’est pourquoi chaque situation commence par un échange avec un expert, et jamais par un diagnostic à distance.
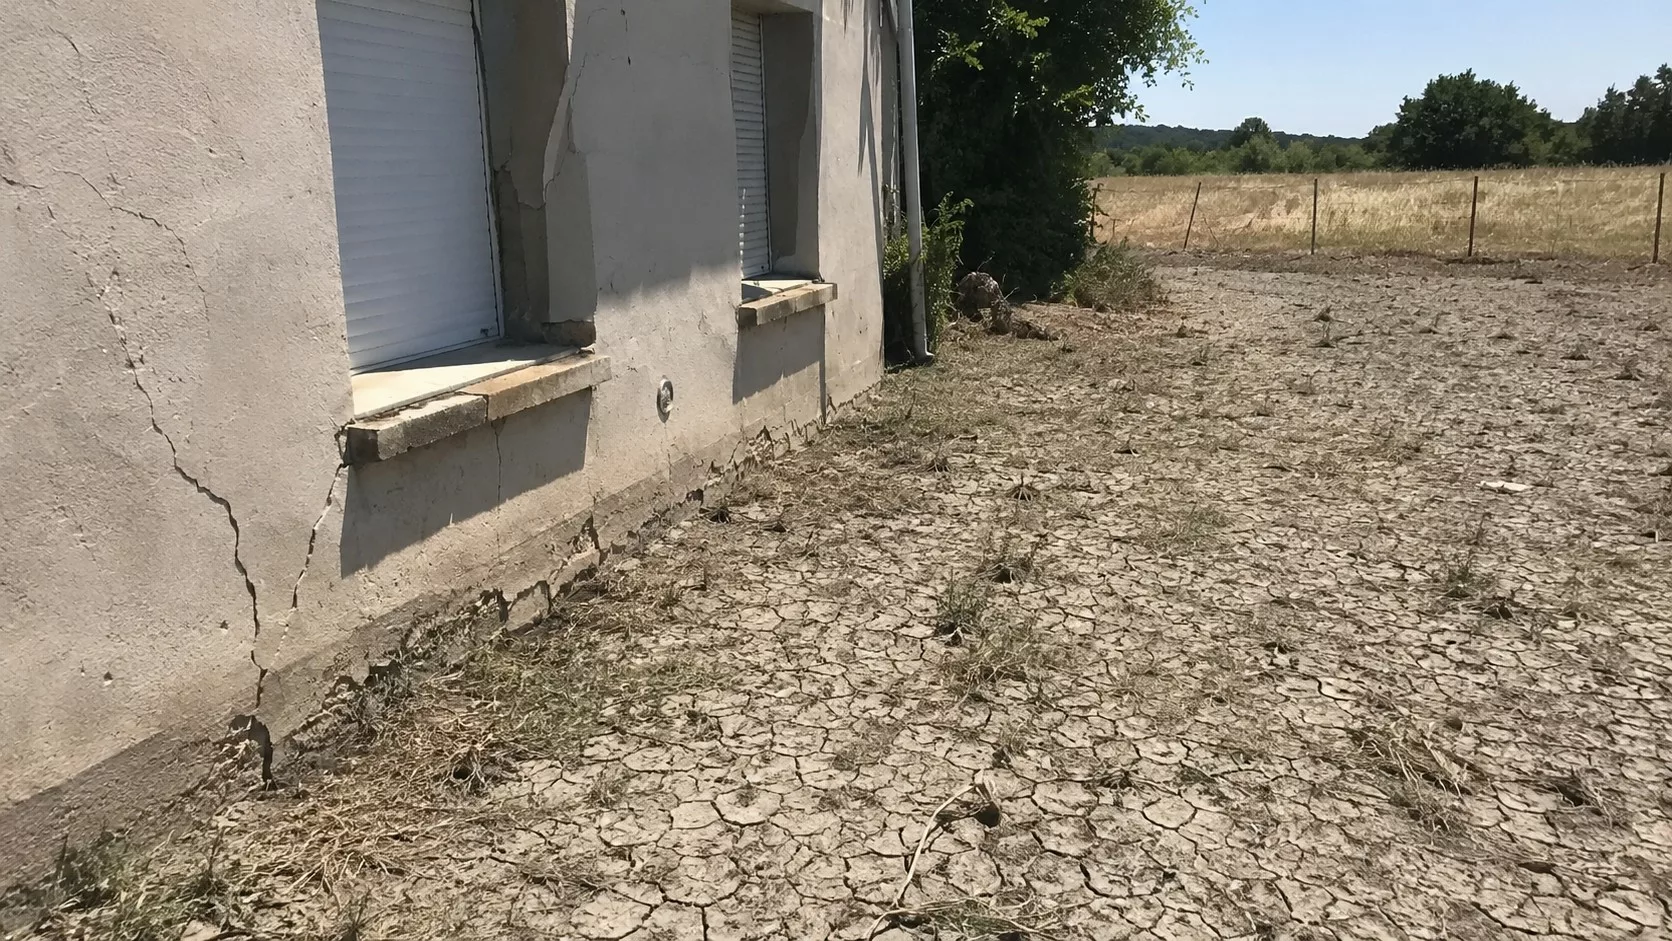
Sans arrêté couvrant la bonne période, même une contre-expertise solide ne déclenche pas la garantie catastrophe naturelle.
Les documents à avoir sous la main avant d’appeler
Pour que le premier échange soit utile, rassemblez l’essentiel. Vous n’avez pas besoin d’un dossier parfait pour appeler.
- Le rapport de l’expert de l’assureur, en entier, et la proposition d’indemnisation.
- L’arrêté de catastrophe naturelle qui vise votre commune, avec sa période.
- Vos photos des fissures, idéalement datées, depuis leur apparition.
- Les plans, le permis de construire ou tout document sur les fondations, si vous en avez.
- Les courriers échangés avec l’assureur depuis la déclaration.
Le résultat de l’outil est une pré-orientation, pas un avis d’expert. Il sert surtout à repérer un obstacle en amont et à préparer les pièces du premier appel.
05 · Sur le terrainCe que l’expert d’assuré vérifie sur un dossier RGA
Le retrait-gonflement des argiles, ou RGA, désigne les variations de volume d’un sol argileux : il se rétracte quand il sèche et gonfle quand il se réhumidifie.
La maison, posée dessus, subit des mouvements inégaux. La contre-expertise remonte cette chaîne, du sol jusqu’à la fissure.
Coupe de principe : les six points de contrôle
Schéma non à l’échelleFaites glisser le schéma horizontalement
Le sol et son environnement immédiat
Premier point : la maison est-elle réellement sur un sol sensible au retrait-gonflement ?
La cartographie nationale d’exposition, consultable sur Géorisques, donne une première indication à l’échelle de la parcelle.
Elle ne remplace pas une observation sur place : pente, zones imperméabilisées, apports d’eau et exposition au soleil modifient le comportement du terrain.
L’expert d’assuré compare aussi la maison à son voisinage.
Des désordres similaires chez plusieurs voisins, apparus sur la même période, constituent un indice sérieux d’une cause commune.
Les fondations et leur profondeur
Beaucoup de pavillons anciens reposent sur des fondations peu profondes, dans la zone où l’argile sèche et se réhumidifie.
Une extension construite plus tard, fondée différemment, bouge aussi différemment du bâtiment principal. Ces différences expliquent souvent la forme et l’emplacement des fissures.
Quand le rapport de l’assureur ne dit rien des fondations, l’expert d’assuré cherche l’information : plans, permis, sondage à la pelle au pied d’un mur, ou étude de sol si le dossier le justifie.
La cartographie et la mesure des fissures
Chaque fissure est localisée, photographiée, mesurée et décrite : verticale, horizontale, en escalier, traversante ou non, plus large en haut ou en bas.
Cette lecture permet de reconstituer le mouvement de la structure. Des fissures qui s’ouvrent vers le haut d’un angle de façade racontent par exemple un affaissement de cet angle.

Chaque fissure est mesurée et cartographiée : sa forme et son ouverture racontent le mouvement de la structure.
Le suivi dans le temps complète cette photographie instantanée.
Des jauges posées et relevées à intervalles réguliers montrent si le mouvement se poursuit, se stabilise ou suit les saisons.
La chronologie : photos, dates et période de l’arrêté
L’expert reconstitue ensuite l’histoire des désordres. Quand sont-ils apparus ? Se sont-ils aggravés pendant la période visée par l’arrêté ?
Les photos du propriétaire, les métadonnées de date, les courriers de voisins et les travaux passés servent de repères.
Cette chronologie est souvent le point faible des deux côtés, et donc le terrain où un dossier se gagne.
Les causes concurrentes, examinées honnêtement
Une fuite de réseau, une descente d’eaux pluviales qui se déverse au pied d’un mur, des travaux chez un voisin : ces facteurs peuvent contribuer aux désordres.
Un bon expert d’assuré ne les ignore pas. Il les mesure, et explique pourquoi ils sont, ou non, la cause déterminante.
Le chiffrage d’une réparation qui tient
Enfin, la contre-expertise examine les travaux proposés. Une réparation durable traite la cause, souvent en fondation, avant de traiter la façade.
Les solutions de reprise en sous-œuvre, comme les micropieux ou les injections de résine, relèvent d’une étude au cas par cas.
L’objectif est un chiffrage cohérent avec la réparation réellement nécessaire.
L’expert d’assuré remonte la chaîne complète : sol, fondations, végétation, fissures, eau et chronologie.
Sa conclusion porte sur la cause déterminante et sur une réparation qui arrête réellement le mouvement.
Premier échange gratuit, 15 à 20 minutes. Vous savez ensuite si une contre-expertise a du sens.
06 · Pas à pasLe déroulé d’une contre-expertise sécheresse, étape par étape
Une contre-expertise suit un ordre logique. Chaque étape prépare la suivante, et certaines erreurs commises au début sont difficiles à rattraper ensuite.
Du rapport reçu à l’issue du dossier
Ne rien signer, obtenir le rapport complet
VousDemande écrite du rapport intégral. Aucune acceptation de l’indemnité à ce stade.
Réunir les pièces et poser le diagnostic
Vous + expertArrêté, photos datées, plans, courriers. Premier échange téléphonique avec l’expert.
Visite de l’expert d’assuré
Expert d’assuréSol, fondations, fissures, végétation, eau. Pose de jauges si l’évolution doit être démontrée.
Réunion contradictoire
Deux expertsConfrontation des constats sur place, procès-verbal ou compte rendu écrit.
L’issue
Trois voiesÉtape 1 : ne rien signer et demander le rapport complet
Tant que vous n’avez pas accepté la proposition, vous gardez toute latitude pour contester. Demandez par écrit le rapport intégral, avec ses annexes et photos.
Signalez en même temps à l’assureur que vous contestez ses conclusions et que vous vous faites assister.
Une lettre recommandée avec accusé de réception est le bon support : elle date votre contestation et, adressée pour le règlement de l’indemnité, elle interrompt la prescription.
Étape 2 : réunir les pièces et poser un premier diagnostic
Le premier échange téléphonique vérifie trois choses : la commune est-elle reconnue pour la bonne période, les délais sont-ils tenus, le rapport offre-t-il de vraies prises techniques ?
S’il n’y en a pas, nous vous le disons. Une contre-expertise sans prise ne vous rendrait pas service.
Étape 3 : la visite de l’expert d’assuré
L’expert se rend sur place, examine la maison intérieur et extérieur, le terrain et les abords. Il photographie, mesure, cartographie.
Si l’évolution des fissures est au cœur du débat, il pose des jauges et organise les relevés. Si la cause reste techniquement discutée, il peut recommander une étude de sol.

La visite sur place reste le cœur de la contre-expertise : aucune conclusion sérieuse ne se tire d’un rapport seul.
Étape 4 : la réunion contradictoire
L’expert d’assuré demande ensuite une réunion avec l’expert de l’assureur. Chacun expose ses constats, sur place, devant l’autre.
Cette confrontation est souvent le moment où les positions bougent, parce qu’un élément concret remplace une affirmation.
Le fonctionnement de ce type de réunion est détaillé dans notre page consacrée à l’assistance en expertise contradictoire et judiciaire.
Étape 5 : accord, tierce expertise ou voie judiciaire
Trois issues sont possibles. L’accord, quand l’assureur révise ses conclusions ou son chiffrage. La tierce expertise, lorsque votre contrat la prévoit et que le désaccord persiste.
Ou la voie judiciaire, en général par un référé expertise devant le tribunal judiciaire, avec un avocat. L’expert d’assuré vous accompagne alors face à l’expert désigné par le juge.
Ne rien signer, obtenir le rapport complet, faire venir votre expert, puis provoquer une réunion contradictoire.
La tierce expertise et le juge restent des recours si le désaccord persiste.
« Cette confrontation est souvent le moment où les positions bougent, parce qu’un élément concret remplace une affirmation. »
07 · Le calendrierLes délais propres à la sécheresse
La sécheresse obéit à des délais différents des autres sinistres. Plusieurs pages en ligne, y compris récentes, continuent d’appliquer les règles générales.
Voici les repères qui s’appliquent réellement à un dossier de retrait-gonflement des argiles.
Quatre délais à connaître
Barres à l’échelle de 60 moisDéclarer le sinistre
30jours
Au plus tard après la publication de l’arrêté au Journal officiel.
Expertise de l’assureur
4mois
En principe, après réception de toutes vos pièces (arrêtés depuis 2025).
Engager les travaux
24mois
Après votre accord sur l’indemnisation, prolongeable de 12 mois dans certains cas.
Prescription sécheresse
5ans
Pour agir contre l’assureur, contrats ayant pris effet depuis fin 2021. Deux ans pour les autres sinistres.
Le point de départ exact de la prescription peut être discuté selon les situations. Ne vous fiez jamais à la dernière limite possible.
30 jours pour déclarer, à compter de l’arrêté
En catastrophe naturelle, le sinistre se déclare à l’assureur dès que possible, et au plus tard 30 jours après la publication de l’arrêté au Journal officiel.
Beaucoup de sites citent encore un délai de 10 jours, qui n’est plus d’actualité. Si vous avez déjà déclaré vos fissures avant l’arrêté, confirmez la déclaration après sa publication.
Quatre mois, en principe, pour l’expertise de l’assureur
Pour les arrêtés pris à compter du 1er janvier 2025, l’expertise doit en principe être réalisée dans les quatre mois qui suivent la réception de l’ensemble de vos pièces.
Ce délai peut être prolongé si des investigations géotechniques sont nécessaires. Conservez les preuves d’envoi de chaque document.
Cinq ans de prescription, pas deux
En assurance, la règle générale veut que les actions se prescrivent par deux ans.
Depuis la loi n° 2021-1837 du 28 décembre 2021, l’article L114-1 du Code des assurances prévoit une exception pour la sécheresse reconnue en catastrophe naturelle.
Le délai passe alors à cinq ans à compter de l’événement qui donne naissance à l’action.
Attention à la date de votre contrat. Cette règle vise les contrats ayant pris effet après la publication de la loi, fin décembre 2021.
Si votre contrat est plus ancien et n’a jamais été remplacé, faites vérifier le délai qui s’applique à votre dossier avant de compter sur cinq ans.
Ce délai plus long ne justifie pas d’attendre. Les preuves s’effacent, les fissures sont rebouchées, les souvenirs se brouillent.
Et le point de départ exact du délai fait l’objet de débats juridiques qu’il vaut mieux ne pas avoir à trancher.
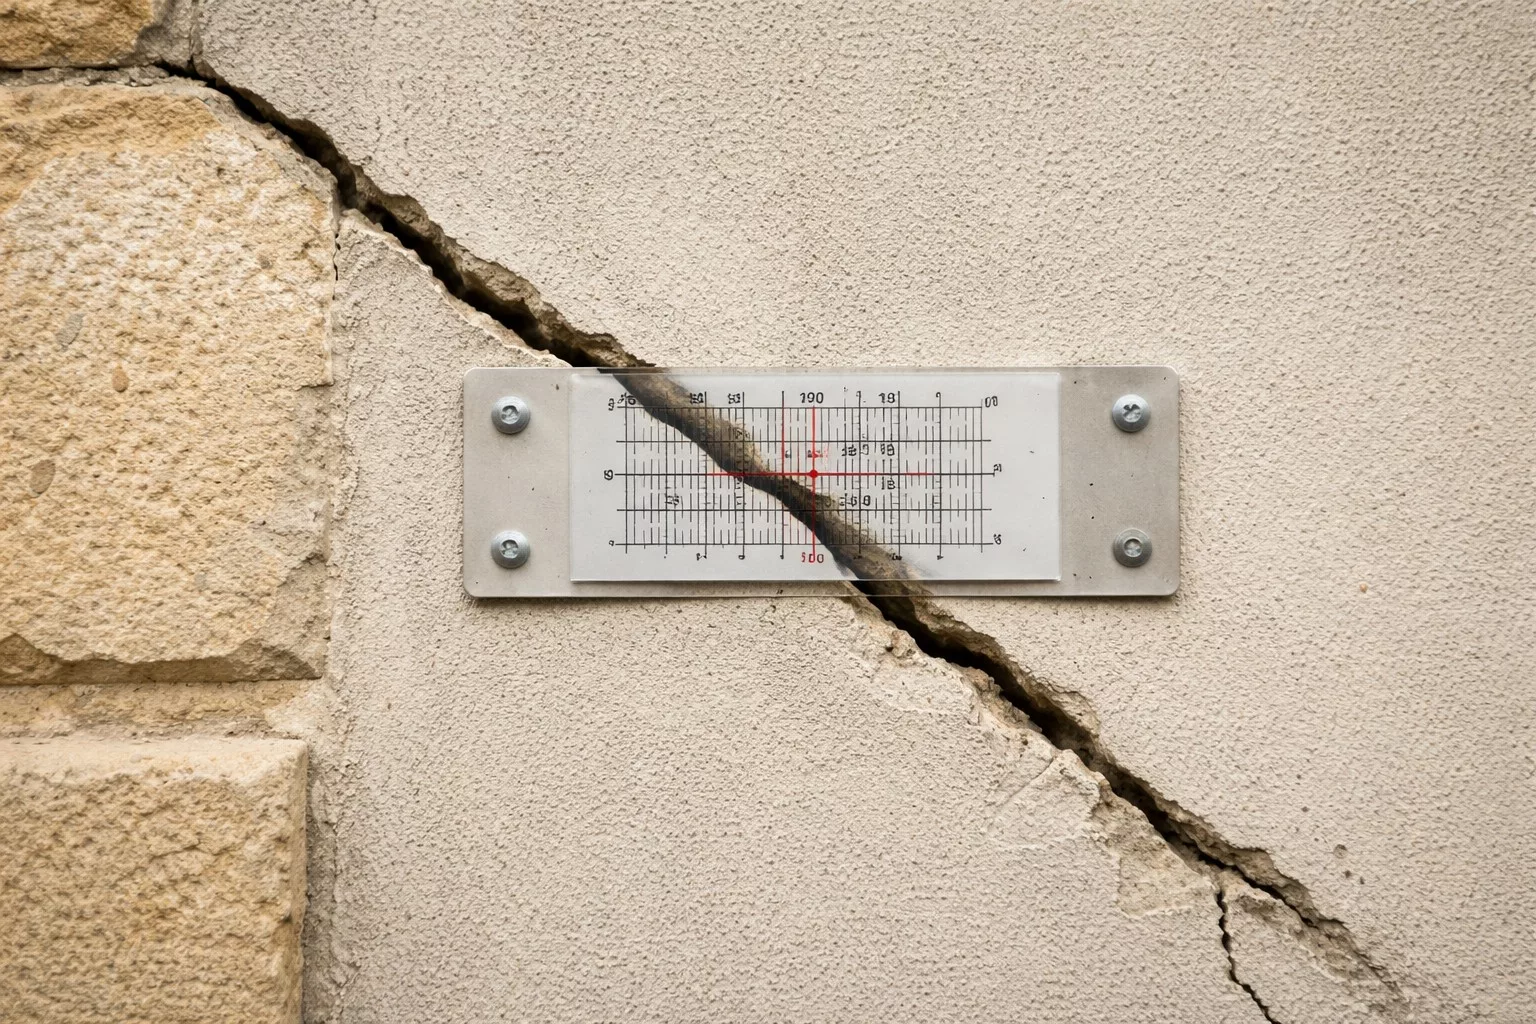
Une jauge posée tôt vous donne des mesures datées, utiles bien avant la fin des délais.
Ce qui interrompt la prescription
L’article L114-2 du Code des assurances prévoit des causes propres à l’assurance. La désignation d’un expert à la suite d’un sinistre interrompt la prescription.
L’envoi d’une lettre recommandée avec accusé de réception par l’assuré à l’assureur, concernant le règlement de l’indemnité, l’interrompt aussi.
Les causes ordinaires du Code civil, comme une action en justice, s’appliquent également.
24 mois pour engager les travaux après votre accord
Une fois l’indemnité acceptée, elle doit servir à la remise en état effective du bien.
Si les travaux ne sont pas engagés dans les 24 mois suivant votre accord, prolongeables de 12 mois dans certains cas, l’assureur peut vous mettre en demeure.
Il peut aussi conditionner le solde aux factures, voire demander la restitution de l’acompte.
D’où l’importance d’accepter une indemnité qui corresponde à une réparation réaliste.
30 jours pour déclarer, 4 mois pour l’expertise, 24 mois pour les travaux, et cinq ans de prescription pour les contrats récents.
08 · Le budgetCombien coûte une contre-expertise sécheresse, et qui la paie ?
La question du coût est légitime. Une contre-expertise représente une dépense avant de savoir si elle aboutira.
La bonne façon de la regarder consiste à la comparer à l’écart entre ce qui est proposé et ce que coûterait une réparation qui tient.
Le coût, rapporté à l’enjeu
Tarifs Score Expertises. L’illustration de droite est schématique, sans montant.
Ce que vous engagez
590 €
TTC, pour la grande majorité de nos expertises, quel que soit le sujet.
Ce qui est en jeu
L’écart entre ces deux chiffrages, propre à chaque maison, est ce qu’une contre-expertise cherche à faire reconnaître.
590 € TTC pour la grande majorité des dossiers
Chez Score Expertises, la grande majorité de nos expertises est facturée 590 € TTC, quel que soit le sujet, sécheresse comprise.
Ce tarif unique est un choix : en Île-de-France, la concurrence est forte et nous tenons à rester accessibles.
Seules les très grandes copropriétés, dont le périmètre l’impose, peuvent aller jusqu’à 900 € TTC.
Le premier diagnostic téléphonique est gratuit et sans engagement. Il sert justement à éviter une dépense inutile si le dossier n’offre pas de prise.
L’étude de sol, un poste distinct
Quand la cause des désordres reste techniquement discutée, une étude géotechnique peut devenir la pièce décisive.
En France, les missions géotechniques sont définies par la norme NF P 94-500 ; celle qui porte sur un ouvrage existant sinistré est la mission de diagnostic, dite G5.
Elle est réalisée par un bureau d’études spécialisé, sur devis, et ne se déclenche pas systématiquement.

Un sondage géotechnique n’est commandé que lorsque la cause des désordres reste réellement discutée.
Nous vous disons clairement quand elle nous paraît utile, et quand elle ne l’est pas.
Pour comprendre les différentes missions et qui les finance, vous pouvez consulter notre page sur l’étude de sol G1 et G2.
La garantie honoraires d’expert de votre contrat
Certains contrats multirisques habitation prévoient la prise en charge, totale ou partielle, des honoraires de l’expert que vous choisissez.
Relisez vos conditions générales et particulières, rubrique honoraires d’expert ou frais d’expertise. Si votre contrat la prévoit, la contre-expertise peut vous coûter moins que prévu.
La franchise de 1 520 € reste due
Quelle que soit l’issue, la franchise légale applicable aux dommages de sécheresse sur une habitation reste déduite de l’indemnité : 1 520 €. La contre-expertise ne la supprime pas.
Le détail des montants est expliqué sur notre page consacrée à la franchise catastrophe naturelle.
Mettre le coût en regard de l’écart
Sur ce type de dossier, on constate souvent que l’enjeu se joue entre une reprise de façade et une reprise en fondation. Ces deux chiffrages n’ont pas le même ordre de grandeur.
C’est cet écart, propre à chaque maison, qu’il faut comparer au coût de la contre-expertise avant de décider.
La contre-expertise coûte 590 € TTC dans la grande majorité des cas. L’étude de sol est à part, la franchise de 1 520 € reste due.
09 · La décisionQuelles chances de succès ? Ce qui fait pencher un dossier
Personne ne peut vous garantir l’issue d’une contre-expertise, et nous ne le ferons pas.
En revanche, certains éléments pèsent systématiquement en faveur du sinistré, et d’autres rendent le dossier difficile. Les connaître permet de décider en connaissance de cause.
La balance d’un dossier sécheresse
Poids relatif selon notre expérience terrain, sans valeur statistique
+Ce qui renforce le dossier
−Ce qui fragilise le dossier
Chaque dossier se juge sur ses propres pièces : cette balance aide à se situer, elle ne prédit pas une issue.
Un dossier gagne sur des preuves, pas sur des arguments
La position d’un assureur évolue rarement sur une protestation.
Elle évolue sur un constat qu’on ne peut pas ignorer : une mesure, une photo datée, un sondage, une incohérence démontrée dans le rapport.
C’est pourquoi la contre-expertise commence par la collecte, avant la discussion.
Les situations favorables
D’après notre expérience terrain, un dossier est solide quand trois éléments se combinent :
- une chronologie qui place les désordres dans la période reconnue ;
- une évolution des fissures mesurée dans le temps ;
- un premier rapport qui conclut sans avoir étudié le sol ni les fondations.
Des sinistres similaires dans la même rue renforcent souvent l’ensemble.
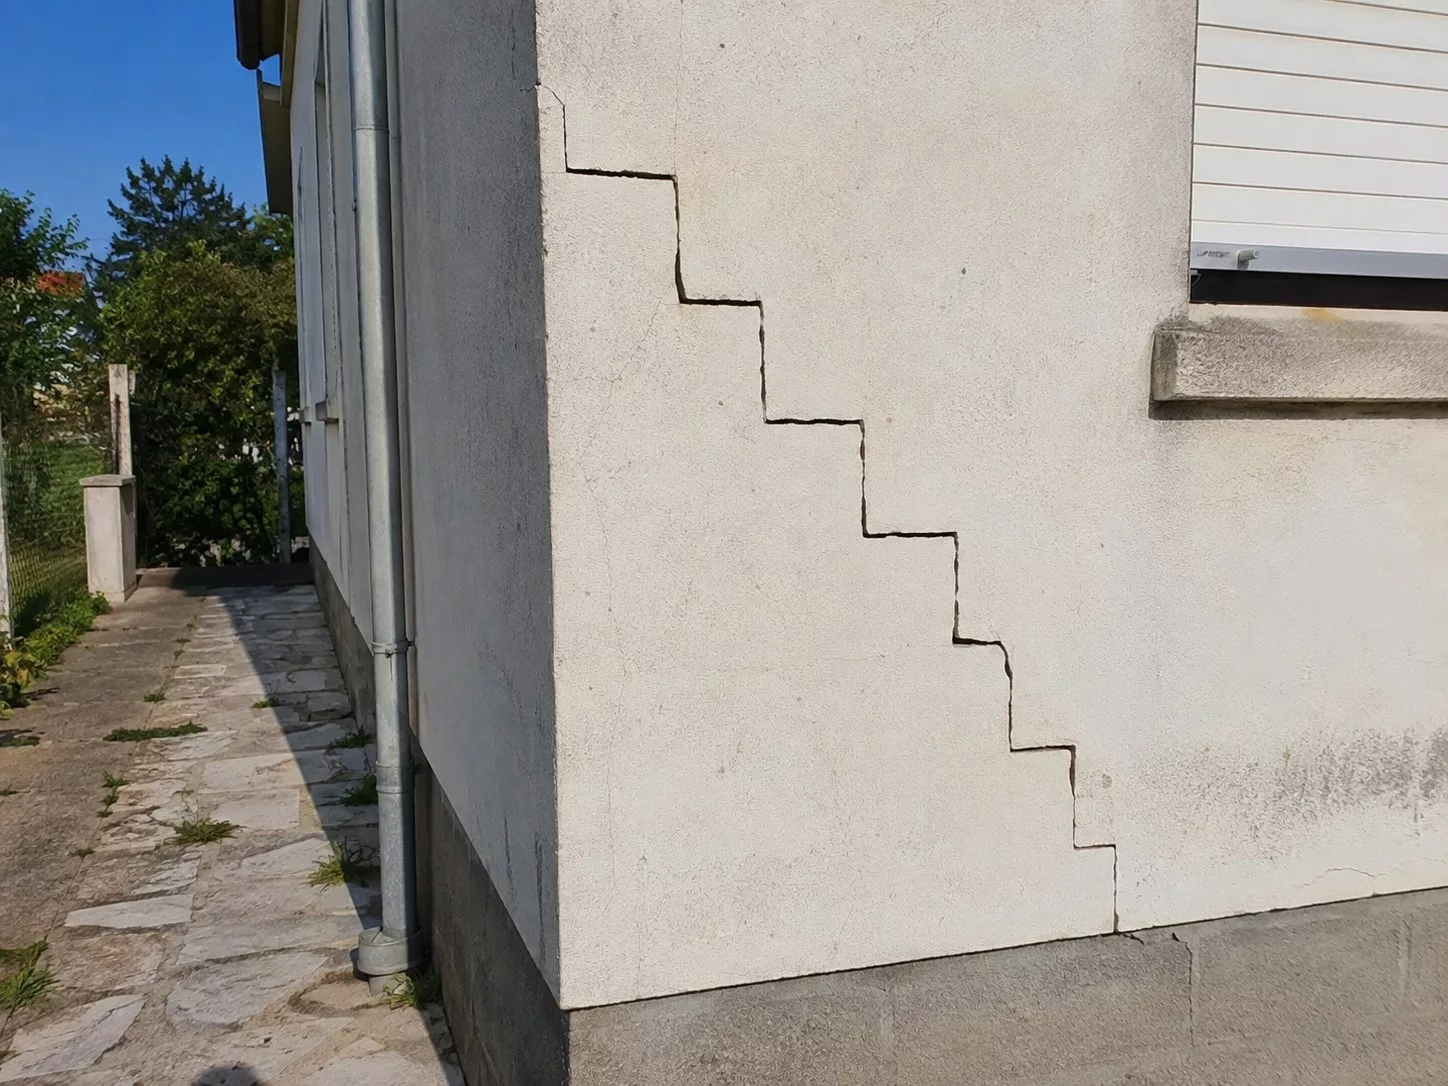
Une fissure en escalier en angle de façade, près d’une descente d’eau : deux causes possibles, à départager avec méthode.
Les situations défavorables
Certains dossiers partent avec un handicap sérieux. Une commune non reconnue pour la période concernée ferme la voie de la garantie catastrophe naturelle.
Une indemnité acceptée et encaissée sans réserve est très difficile à rouvrir.
Des fissures documentées bien avant l’épisode de sécheresse, ou une fuite de réseau démontrée, peuvent aussi faire pencher la balance.
Dans ces cas, nous vous le disons dès le premier appel.
Il existe parfois d’autres pistes, comme la reconnaissance communale pour une autre période ou une autre garantie de votre contrat.
L’article sur le refus d’indemnisation des fissures de sécheresse détaille ces situations.
Quand envisager l’expertise judiciaire
Quand l’amiable n’aboutit pas malgré des éléments techniques solides, la voie judiciaire devient une option.
Le juge désigne un expert judiciaire, dont le rapport s’impose avec une autorité particulière. Cette étape demande un avocat, du temps et un budget.
Elle se prépare avec les pièces réunies lors de la contre-expertise, qui restent utiles devant l’expert du tribunal.
Une contre-expertise ne garantit rien. Elle pèse quand elle apporte des preuves datées : chronologie, mesures, sol et fondations.
Une commune non reconnue ou une indemnité acceptée fragilisent fortement le dossier.
10 · Ancrage localContre-expertise sécheresse en Île-de-France : les particularités
L’Île-de-France combine des sols argileux sur une partie de son territoire, un parc important de pavillons anciens et une forte densité de constructions mitoyennes.
Ces spécificités pèsent directement sur la façon de mener une contre-expertise.
Trois réalités franciliennes à intégrer au dossier
Le sol
Une exposition à vérifier à l’adresse
La carte d’exposition au retrait-gonflement, mise à jour en 2026, se consulte parcelle par parcelle. Deux maisons voisines peuvent relever de classes différentes.
Le bâti
Pavillons anciens et extensions
Fondations souvent peu profondes, extensions fondées différemment : la jonction entre deux parties de maison concentre fréquemment les fissures.
Le financement
Pas de fonds de prévention argile
Le fonds de prévention argile est limité à 11 départements pilotes. L’Île-de-France n’en fait pas partie : l’indemnisation d’assurance reste la voie principale.
Île-de-France exclueUne exposition au sol qui se vérifie à l’adresse
La carte d’exposition au retrait-gonflement des argiles, mise à jour en 2026, se consulte sur Géorisques. Elle couvre aussi l’Île-de-France.
Pour savoir ce que les évolutions récentes changent pour votre adresse, consultez notre page sur la nouvelle carte RGA et les zones à risque.
Cette carte reste une indication à grande échelle. Deux maisons voisines peuvent reposer sur des sols différents.
C’est l’observation sur place, puis si nécessaire l’étude de sol, qui fait foi.
Un parc de pavillons anciens aux fondations superficielles
En petite et grande couronne, beaucoup de maisons ont été construites à une époque où les fondations restaient peu profondes.
Elles ont souvent été agrandies depuis : véranda, garage transformé, extension. Chaque partie réagit différemment au sol.

La carte d’exposition donne une première indication, que l’examen de la maison et du terrain vient confirmer ou nuancer.
Sur ce type de dossier, on constate souvent que les fissures se concentrent à la jonction entre le bâtiment d’origine et son extension.
Le premier rapport l’attribue parfois à un simple défaut de raccord, alors que le mouvement différentiel du sol peut en être la cause déterminante.
La mitoyenneté, une donnée à prendre en compte
Beaucoup de pavillons franciliens sont mitoyens ou très proches. Les désordres observés chez le voisin, sa végétation, ses travaux ou ses réseaux font partie de l’analyse.
Ils peuvent renforcer la thèse d’une cause commune liée au sol, ou révéler une cause concurrente à écarter.
Aucun fonds de prévention argile pour la région
Le fonds de prévention argile finance des travaux de prévention dans 11 départements pilotes, et l’Île-de-France n’en fait pas partie.
Les détails figurent sur notre page consacrée au fonds de prévention argile.
Pour un propriétaire francilien sinistré, l’indemnisation d’assurance reste donc la voie principale, d’où l’enjeu d’un rapport d’expertise juste.
En Île-de-France, sols argileux, pavillons anciens agrandis et mitoyenneté compliquent la lecture des fissures.
Sans fonds de prévention argile dans la région, un rapport d’expertise juste compte d’autant plus.
L’essentiel avant d’appeler
Un rapport sécheresse se relit, se mesure et se discute. Il ne se subit pas.
Diagnostic téléphonique gratuit et sans engagement. Chaque situation est unique : nous vous disons franchement si une contre-expertise a du sens. Nos clients en parlent sur nos avis Google.
Si votre dossier sort du cadre de la sécheresse, notre guide général pour contester le rapport d’un expert d’assurance couvre les autres types de sinistres.
11 · FAQVos questions les plus fréquentes sur la contre-expertise sécheresse
Ai-je le droit de faire une contre-expertise après une sécheresse ?
Oui. Vous pouvez vous faire assister par l’expert de votre choix pour réexaminer le dossier. Le rapport de l’expert de l’assureur ne vous engage pas tant que vous n’avez pas accepté la proposition d’indemnisation. L’idéal est d’agir avant toute signature, en demandant par écrit le rapport complet et en signalant votre contestation.
Combien coûte une contre-expertise sécheresse chez Score Expertises ?
La majorité de nos expertises sont à 590 € TTC, quel que soit le sujet (fissures, humidité, malfaçons, VEFA, conseil avant achat). Ce tarif unique est un choix de positionnement : la concurrence est rude en Île-de-France, nous tenons à rester accessibles. Le devis dépasse rarement ce montant, sauf cas spécifiques comme les très grandes copropriétés où le périmètre peut justifier un tarif jusqu’à 900 € TTC. Le premier diagnostic téléphonique est gratuit et sans engagement.
Quel est le délai pour contester un rapport d’expertise sécheresse ?
Pour les dommages de sécheresse reconnus en catastrophe naturelle, l’article L114-1 du Code des assurances fixe la prescription à cinq ans pour les contrats ayant pris effet depuis fin décembre 2021, contre deux ans pour les autres sinistres. Son point de départ peut être discuté. Dans la pratique, contestez dès réception du rapport et avant d’accepter l’indemnité : plus vous attendez, plus les preuves se fragilisent.
Faut-il obligatoirement une étude de sol pour une contre-expertise ?
Non. Beaucoup de contre-expertises aboutissent sur la base de constats, de mesures et d’une chronologie solide. L’étude de sol devient utile quand la cause des désordres reste techniquement discutée entre les deux experts. Elle est réalisée par un bureau d’études géotechniques, sur devis. Nous vous disons si elle est nécessaire dans votre cas.
Mon assureur peut-il refuser mon expert ?
Non, vous êtes libre de vous faire assister par l’expert de votre choix. L’assureur n’est pas tenu d’adopter ses conclusions. En revanche, une demande de réunion contradictoire appuyée par des constats précis oblige à un débat technique. Si le désaccord persiste, la tierce expertise prévue par certains contrats ou la voie judiciaire prennent le relais.
La contre-expertise garantit-elle une meilleure indemnisation ?
Non, aucune expertise ne garantit une indemnisation. Elle donne à votre dossier une base technique qu’il n’avait pas : mesures, chronologie, analyse du sol et des fondations. Dans la majorité des cas que nous traitons, c’est cette base qui permet une discussion sérieuse avec l’assureur. C’est aussi pour cela que nous vous disons franchement quand un dossier n’offre pas de prise.
Sources
- •Légifrance, Code des assurances, article L114-1, prescription de cinq ans pour les dommages sécheresse-réhydratation
- •Légifrance, loi n° 2021-1837 du 28 décembre 2021, réforme de l’indemnisation des catastrophes naturelles
- •Assemblée nationale, question écrite n° 13211, processus d’expertise en assurance, communication du rapport et compte rendu de visite en sécheresse
- •Légifrance, ordonnance n° 2023-78 du 8 février 2023, prise en charge des désordres liés à la sécheresse et à la réhydratation des sols
- •Légifrance, décret n° 2024-82 du 5 février 2024, conditions d’indemnisation et dommages couverts
- •Légifrance, décret n° 2024-1101 du 3 décembre 2024, conduite des expertises sécheresse
- •AIDA (Ineris), texte consolidé du décret n° 2024-82, articles R. 125-6-1 et R. 125-7 du Code des assurances
- •Service-Public.gouv.fr, catastrophe naturelle, déclaration sous 30 jours et franchises
- •Sénat, question écrite n° 04689 et réponse ministérielle du 5 février 2026, exclusion des éléments annexes
- •Géorisques, carte d’exposition au retrait-gonflement des argiles (2026), données nationales d’exposition des sols
- •Seban Avocats, analyse du décret n° 2024-1101, contenu du rapport et délai de quatre mois
- •Village de la Justice, assurance des catastrophes naturelles et prescription, exception sécheresse et causes d’interruption